주식시장 폭락이 오면 어떻게 해야 하나? 과거 하락장 회복 기간과 대응 원칙
주식시장 폭락이 오면 무엇부터 해야 할까요? 미국 S&P 500 과거 하락장의 낙폭과 회복 기간 데이터, 패닉 매도의 비용, 현금 비중·분산·리밸런싱 원칙을 차례로 정리했어요.
목차8개 섹션
핵심 요약
- 주식시장 폭락 때 가장 먼저 할 일은 매매가 아니라 돈이 필요한 시점과 비상자금을 확인하는 거예요.
- 1950년 이후 S&P 500의 하락장 11번은 저점까지 중앙값 14.6개월, 이전 고점 회복까지 다시 15.2개월이 걸렸어요(가격 기준).
- 평균은 중앙값보다 길어요. 1973년·2000년·2007년 하락장은 고점 회복까지 5~7년 넘게 걸렸어요.
- 손실이 깊을수록 회복에 필요한 상승률은 더 빠르게 커져요. 50% 하락은 100% 상승이 있어야 원금이 돼요.
- 하락 중 팔고 안정되면 다시 사려는 전략은 반등 초기의 큰 상승일을 놓치기 쉬워요. 미리 정한 리밸런싱 규칙이 감정을 줄여 줘요.
주식시장 폭락이 오면 먼저 할 일은 시장 바닥을 맞히는 것이 아니라, 그 돈이 언제 필요한지와 현금 여력이 충분한지를 확인하는 거예요. 미국 S&P 500 기준으로 1950년 이후 하락장(고점 대비 20% 이상 하락)은 중앙값 약 2년 만에 이전 고점을 되찾았지만, 5~7년 넘게 걸린 경우도 세 번 있었어요. 이 글은 2026년 10월 기준으로 확인한 공개 자료를 바탕으로 과거 하락장의 낙폭·회복 기간을 읽는 법과, 폭락 때 흔들리지 않기 위한 대응 원칙을 정리해요. 특정 폭락의 시점이나 다음 바닥을 예측하지는 않아요.
주식시장 폭락과 하락장, 기준부터 정리해요
뉴스에서 말하는 폭락은 정해진 용어가 아니에요. 시장에서는 보통 종가가 최근 고점보다 10~19.9% 낮아지면 조정(correction), 20% 이상 낮아지면 하락장(bear market, 베어마켓)이라고 불러요. 저점에서 20% 오르면 새 강세장이 시작된 것으로 봐요. 하트퍼드 펀드의 정리에 따르면 네드 데이비스 리서치 자료 기준 1928년 이후 S&P 500 하락장은 27번이었고, 평균 낙폭은 약 35%, 고점에서 저점까지 평균 기간은 289일(약 9.6개월)이었어요.
같은 지수라도 집계 방식에 따라 숫자가 달라진다는 점을 기억해야 해요. 하트퍼드 자료는 1930년대나 2000~2002년처럼 중간 반등이 있던 구간을 여러 하락장으로 나눠 세요. 반면 사상 최고치 대비 종가 20% 하락을 하나의 사건으로 묶는 방식에서는 1950년 이후 하락장이 11번이에요. 또한 대부분의 통계는 배당을 뺀 가격 지수 기준이라, 배당을 재투자한 실제 보유자의 경험이나 물가를 반영한 실질 구매력과는 차이가 나요. 숫자를 비교할 때는 출처의 정의, 기간, 가격·총수익 기준을 함께 확인하세요.
하락장이 곧 경기침체는 아니에요. 하트퍼드 펀드 자료에서 1928년 이후 하락장은 27번이었지만 같은 기간 경기침체는 15번이었어요. 반대로 경기침체와 겹친 하락장은 대체로 더 깊고 길었다는 분석이 많아요.
과거 하락장 회복 기간: 중앙값 2년, 그러나 꼬리가 길어요
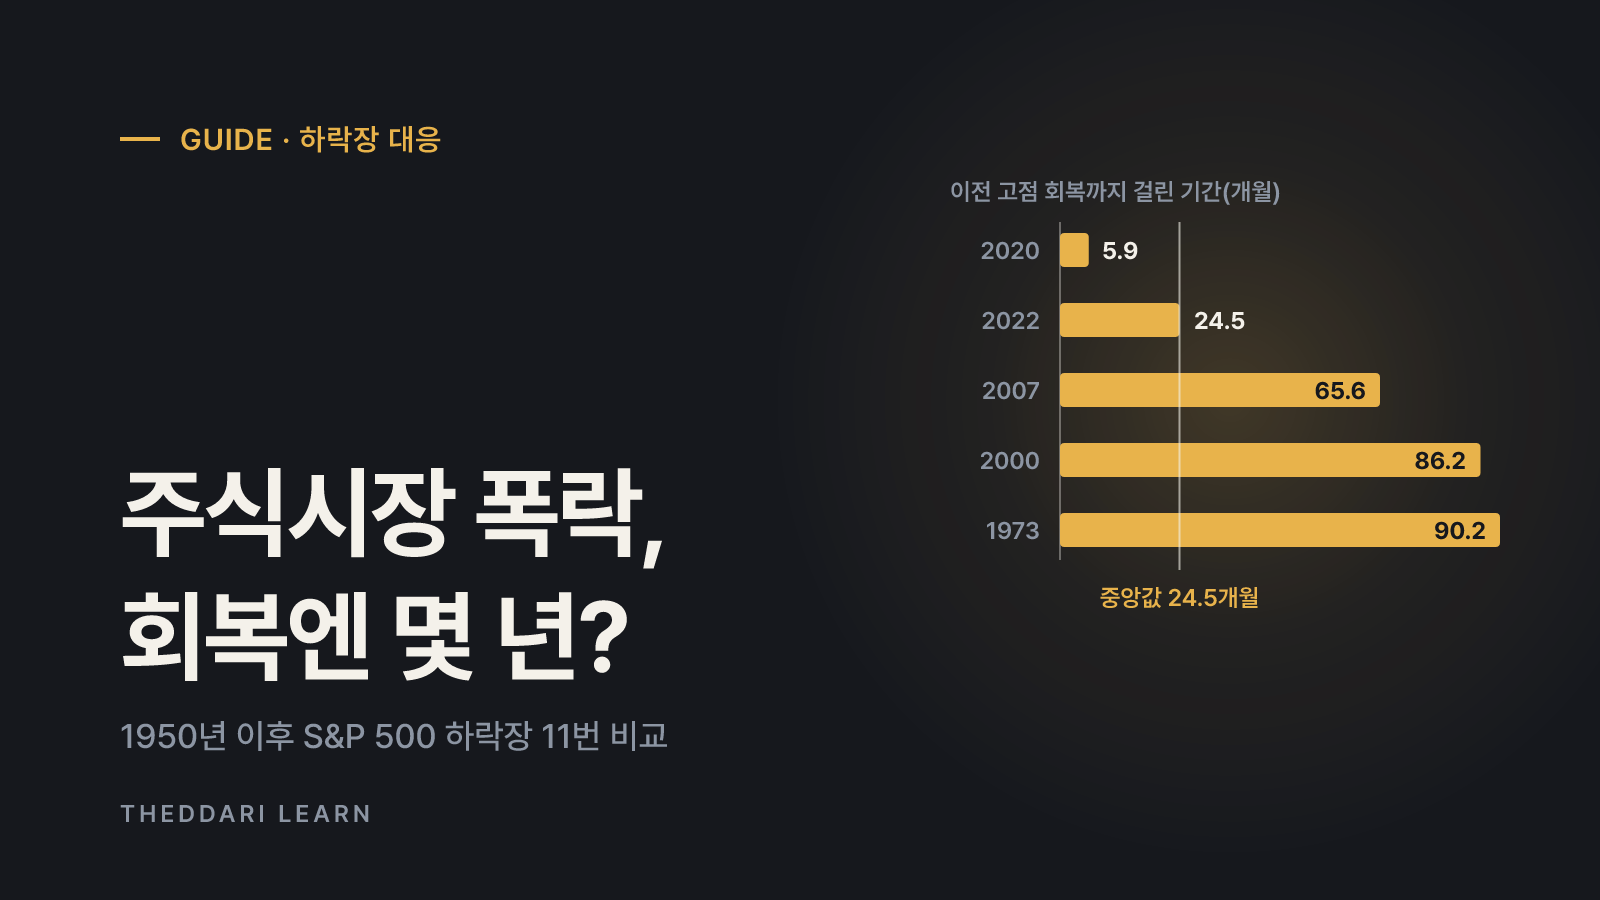
AssetWhisper가 S&P 500 일일 종가(1950년 1월~2026년 9월)로 계산한 자료에서 1950년 이후 하락장 11번의 중앙값은 낙폭 33.5%, 저점까지 14.6개월, 저점에서 이전 고점까지 다시 15.2개월이었어요. 고점에서 고점까지는 중앙값 24.5개월이에요. 그런데 평균은 38.1개월로 훨씬 길어요. 11번 중 8번은 40개월 안에 고점을 되찾았지만, 나머지 세 번은 65.6개월, 86.2개월, 90.2개월이 걸렸기 때문이에요. 회복 기간 계획을 중앙값 하나로 세우면 최악의 경우를 빠뜨리게 돼요.
1973년 1월
- 낙폭
- -48.2%
- 저점까지
- 20.7개월
- 저점→이전 고점
- 69.5개월
- 고점→고점
- 90.2개월
1980년 11월
- 낙폭
- -27.1%
- 저점까지
- 20.4개월
- 저점→이전 고점
- 2.7개월
- 고점→고점
- 23.2개월
1987년 8월
- 낙폭
- -33.5%
- 저점까지
- 3.3개월
- 저점→이전 고점
- 19.7개월
- 고점→고점
- 23.0개월
2000년 3월
- 낙폭
- -49.1%
- 저점까지
- 30.5개월
- 저점→이전 고점
- 55.7개월
- 고점→고점
- 86.2개월
2007년 10월
- 낙폭
- -56.8%
- 저점까지
- 17.0개월
- 저점→이전 고점
- 48.6개월
- 고점→고점
- 65.6개월
2020년 2월
- 낙폭
- -33.9%
- 저점까지
- 1.1개월
- 저점→이전 고점
- 4.9개월
- 고점→고점
- 5.9개월
2022년 1월
- 낙폭
- -25.4%
- 저점까지
- 9.3개월
- 저점→이전 고점
- 15.2개월
- 고점→고점
- 24.5개월
표는 위 AssetWhisper 자료에서 대표적인 하락장만 골라 옮긴 것이고, 배당과 물가를 반영하지 않은 가격 기준이에요. 2020년 코로나 폭락은 한 달 남짓 만에 33.9% 떨어졌다가 5개월 만에 고점을 되찾은 예외적으로 빠른 사례예요. 1980년 하락장도 저점 이후 2.7개월 만에 회복했어요. 반대로 1987년 블랙먼데이가 낀 하락장은 3개월 만에 바닥을 쳤지만 고점 회복에는 거의 20개월이 걸렸어요. 하락 속도와 회복 속도는 서로 다르게 움직일 수 있어요.
물가를 반영하면 회복은 더 늦어질 수 있어요
같은 자료는 배당을 재투자하고 물가를 뺀 실질 총수익 기준으로 다시 계산했을 때, 2000년 8월 고점은 2013년 5월에야 회복됐다고 설명해요. 가격 기준으로는 2000년과 2007년의 두 번의 하락장이지만, 실질 구매력 기준으로는 약 12.8년짜리 하나의 긴 손실 구간이었다는 뜻이에요. 반대로 배당은 회복을 앞당기는 쪽으로 작용해요. 이처럼 측정 기준이 바뀌면 같은 역사도 다르게 읽히므로, 본인이 신경 쓰는 것이 원금 숫자인지 실제 쓸 수 있는 돈의 가치인지 먼저 정하세요.
손실이 깊을수록 필요한 상승률이 빠르게 커져요
회복이 오래 걸리는 데는 산수도 한몫해요. 원금을 되찾는 데 필요한 상승률은 하락률을 d라고 할 때 d ÷ (1 − d)예요. 하락 폭이 두 배가 되면 필요한 상승률은 두 배보다 훨씬 커져요.
| 하락률 | 원금 회복에 필요한 상승률 |
|---|---|
| -10% | +11.1% |
| -20% | +25.0% |
| -33.9% (2020년) | +51.3% |
| -50% | +100.0% |
| -56.8% (2007~2009년) | +131.5% |
이 계산은 레버리지와 집중 투자가 왜 위험한지도 보여 줘요. 지수가 30% 떨어질 때 2배 레버리지 상품이나 한두 종목에 몰린 계좌는 그보다 훨씬 큰 손실을 볼 수 있고, 회복에 필요한 상승률도 기하급수적으로 커져요. 원금이 절반 이하로 줄어든 뒤에는 시간이 있어도 회복이 어려울 수 있어요.
하락장 대응에서 패닉 매도가 비싼 이유
폭락 때 가장 흔한 실수는 떨어지는 중에 팔고, 상황이 안정되면 다시 사겠다는 계획이에요. 문제는 안정됐다고 느낄 때는 이미 반등의 상당 부분이 지나간 경우가 많다는 점이에요. AssetWhisper 자료에서 1950년 이후 하락장 11번 모두 저점 이후 12개월 수익률이 플러스였고 중앙값은 +33.7%였어요. 하트퍼드 펀드는 최근 20년 S&P 500의 가장 강한 상승일 중 약 42%가 하락장 안에서, 36%가 강세장 첫 두 달 안에서 나왔다고 설명해요. 큰 하락일과 큰 상승일이 가까이 붙어 있기 때문에 둘을 골라 피하기가 어려워요.
찰스슈왑의 2026년 3월 분석에 따르면 2006~2025년 S&P 500의 연평균 수익률은 11%였지만, 그 20년 중 가장 많이 오른 10일만 빠졌어도 6.6%, 30일이 빠지면 1.6%로 떨어졌어요. 같은 분석은 1975~2025년 동안 한 해 안에서의 최대 낙폭이 평균 약 15%였고, 50년 중 14년은 연중 낙폭이 20% 이상이었다고 밝혀요. 즉 해마다 상당한 하락은 거의 늘 있었고, 하락 그 자체가 비정상은 아니라는 뜻이에요.
과거 통계가 다음 하락장의 깊이나 회복 시점을 정해 주지는 않아요. 위 수치는 미국 대형주 지수 하나에 대한 것이고, 다른 나라 지수·업종 집중 상품·개별 종목은 훨씬 나쁜 결과를 낼 수 있어요.
폭락 전에 정해 두는 대응 원칙 5가지
하락장 대응은 폭락이 온 다음이 아니라 그 전에 정한 규칙의 질에서 결정돼요. 아래 순서는 특정 상품을 사고팔라는 권유가 아니라, 감정이 아닌 기준으로 판단하기 위한 점검표예요.
- 1
돈이 필요한 시점부터 나눠요
1~3년 안에 쓸 돈(전세금, 학비, 생활비 등)은 주식 비중을 낮추거나 따로 떼어 둬요. 슈왑은 투자 기간이 2~3년 이하인 경우가 아니라면 하락장 이후 반등을 놓치는 비용이 클 수 있다고 설명해요. 거꾸로 말하면 짧은 기간의 돈은 회복을 기다릴 여유가 없다는 뜻이에요.
- 2
비상자금으로 강제 매도를 막아요
슈왑은 충분한 현금 여유를 두라고 권해요. 실직이나 병원비처럼 예상 못 한 지출이 생겼을 때 주식을 가장 싼 시점에 팔아야 하는 상황을 피하기 위해서예요. 신용·담보 대출로 산 주식은 반대매매로 원치 않는 시점에 정리될 수 있으니 폭락 전에 규모를 점검하세요.
- 3
자산을 섞어 하락 폭을 줄여요
Investor.gov는 주식·채권·현금이 서로 다른 시기에 오르내리는 경향이 있어 함께 담으면 큰 손실을 줄일 수 있다고 설명해요. 슈왑 분석에서 2007~2009년 S&P 500의 최대 낙폭은 51%였지만 주식 60%·채권 40% 포트폴리오는 31% 하락에 그쳤어요. 다만 채권도 금리에 따라 손실이 날 수 있어요.
- 4
리밸런싱 규칙을 미리 적어 둬요
목표 비중(예: 주식 60%)을 정하고, 6개월·12개월 같은 주기나 정해 둔 비율 이상 벗어났을 때만 되돌리는 방식을 택해요. Investor.gov는 많이 오른 자산을 줄이고 덜 오른 자산을 늘리는 방식, 새로 넣는 돈을 부족한 쪽에 배정하는 방식을 소개하며 거래 비용과 세금도 따져 보라고 해요.
- 5
뉴스 대신 일정과 계좌를 확인해요
폭락 중에는 자극적인 제목이 쏟아져요. 실제로 시장에 영향을 줄 수 있는 경제지표 발표와 실적 발표 일정을 확인하고, 본인 계좌의 비중이 규칙에서 얼마나 벗어났는지만 점검하는 식으로 정보를 좁혀 보세요.
경제지표와 실적 발표 일정은 아래 더따리 캘린더에서 한곳에 모아 볼 수 있어요. 일정은 판단 배경을 정리하는 용도이고, 발표 결과로 다음 주가 방향을 알 수 있다는 뜻은 아니에요.

폭락 중에 하지 말아야 할 행동과 예외
- 레버리지로 물타기: 손실을 빨리 만회하려고 신용이나 레버리지 상품을 늘리면, 추가 하락 때 회복에 필요한 상승률이 급격히 커져요.
- 한 종목 집중 매수: 지수 회복 통계는 개별 종목에 적용되지 않아요. 기업 실적과 재무 상태를 확인하지 않은 저가 매수는 위험해요.
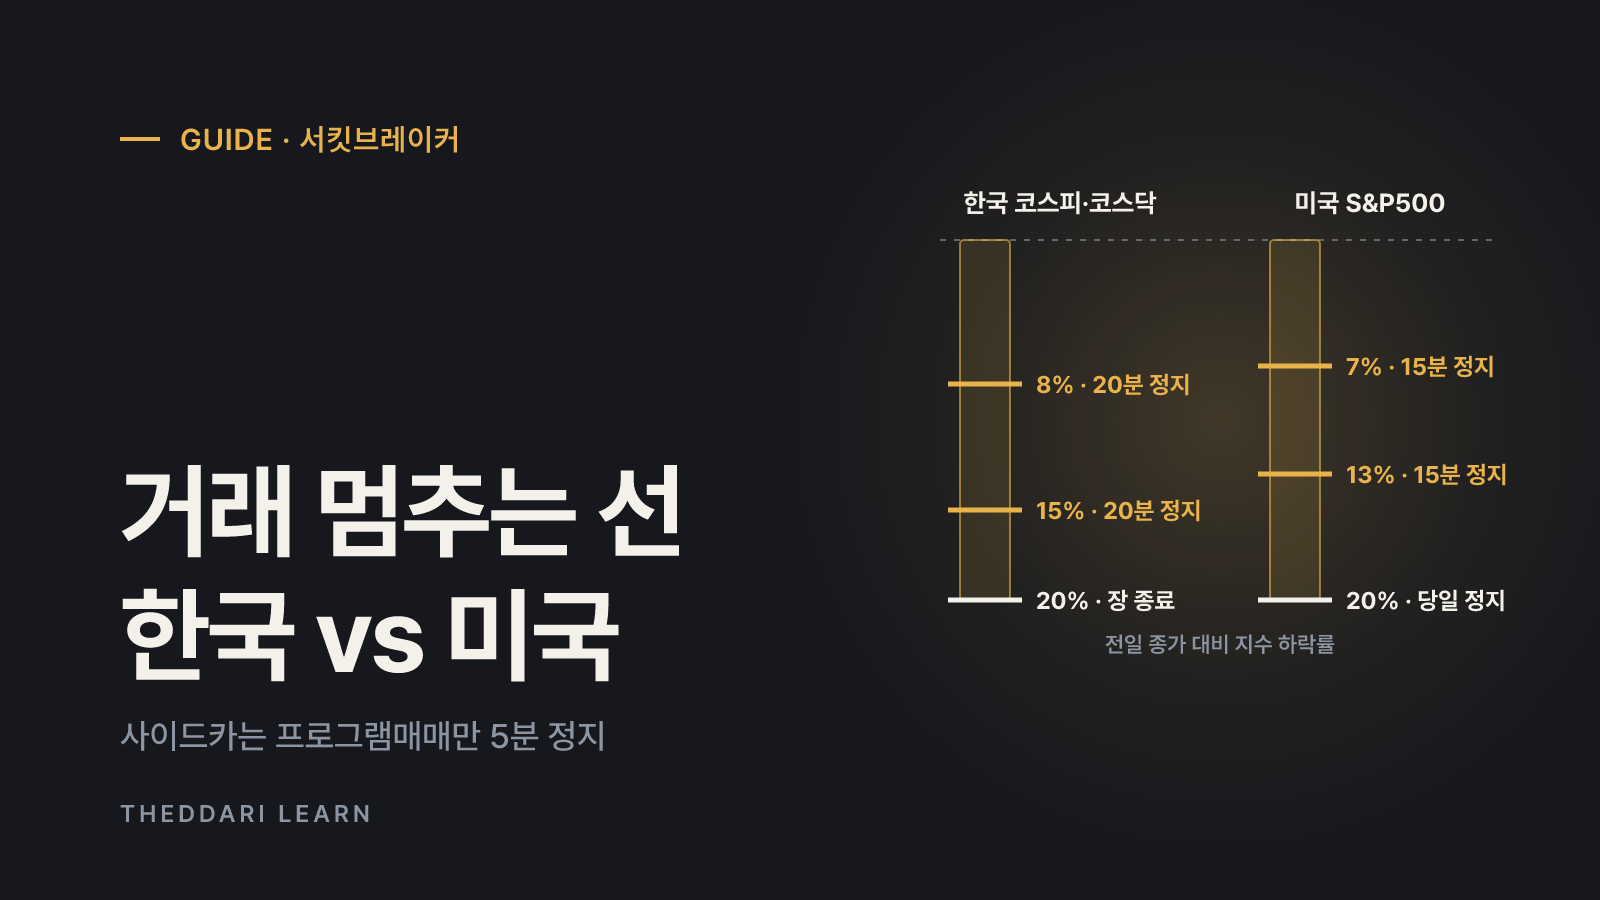
- 거래 정지 때 공포 주문: 미국 시장은 S&P 500이 하루에 7%·13% 떨어지면 오후 3시 25분 전에는 15분, 20%면 그날 남은 시간 거래를 멈춰요. 이건 시장을 식히는 장치이지 바닥 신호가 아니에요.
- 계획 없는 전량 매도: 다시 들어갈 기준이 없다면 일시적 평가손실이 확정 손실로 바뀌기 쉬워요.
예외도 있어요. 은퇴가 가깝거나 곧 목돈이 필요하다면, 시장 상황과 상관없이 위험 자산 비중을 줄이는 것이 원래 계획에 맞는 결정일 수 있어요. Investor.gov도 자산 배분을 바꾸는 가장 흔한 이유는 투자 기간의 변화이며, 시장 성과에 따라 비중을 바꾸지 말라고 설명해요. 핵심은 시장이 무서워서가 아니라 본인의 상황이 바뀌어서 조정하는 거예요. 시장 분위기를 넓게 살피고 싶다면 주식 관련 텔레그램 채널 흐름을 모아 보는 페이지도 참고할 수 있지만, 소문성 정보는 공식 공시와 교차 확인하세요.
정리: 폭락은 예측보다 준비의 문제예요
과거 데이터는 S&P 500 하락장이 생각보다 자주 왔고, 대부분 몇 년 안에 회복했지만 일부는 5~7년 넘게 걸렸다는 사실을 보여 줘요. 캐피털그룹은 대공황 이후 가장 큰 하락 18번 모두에서 5년 뒤 S&P 500이 더 높았다고 밝혔지만, 이것도 미국 지수 하나의 과거 기록이에요. 폭락 전에 돈이 필요한 시점을 나누고, 비상자금을 두고, 자산을 섞고, 리밸런싱 규칙을 적어 두면 폭락이 와도 결정할 일이 크게 줄어들어요. 이 점검표를 오늘 날짜와 함께 기록해 두고, 시장이 아니라 본인의 상황이 바뀔 때마다 다시 꺼내 보세요.
자주 묻는 질문
주식시장 폭락 때 전부 팔고 현금으로 기다리면 안 되나요?
하락장은 보통 얼마나 자주 오나요?
개별 종목도 지수처럼 결국 회복하나요?
서킷브레이커가 발동되면 어떻게 되나요?
하락장에서 적립식 투자는 계속해도 되나요?
출처·참고 자료
- 1Hartford Funds: 10 Things You Should Know About Bear Markets(새 탭에서 열림)www.hartfordfunds.com
- 2AssetWhisper: Bear Markets Since 1950 – Depth, Duration, and Recovery(새 탭에서 열림)assetwhisper.com
- 3Schwab Workplace: The Ups and Downs of Stock Market Volatility (2026-03-18)(새 탭에서 열림)workplace.schwab.com
- 4Capital Group: Guide to stock market recoveries (2025-08-29)(새 탭에서 열림)www.capitalgroup.com
- 5Investor.gov: Beginners' Guide to Asset Allocation, Diversification, and Rebalancing(새 탭에서 열림)www.investor.gov
- 6Investor.gov: Stock Market Circuit Breakers(새 탭에서 열림)www.investor.gov
관련 글
 투자 가이드
ISA 만기 자금 연금 이전: 추가 세액공제 한도와 일시·분할 매수 판단법
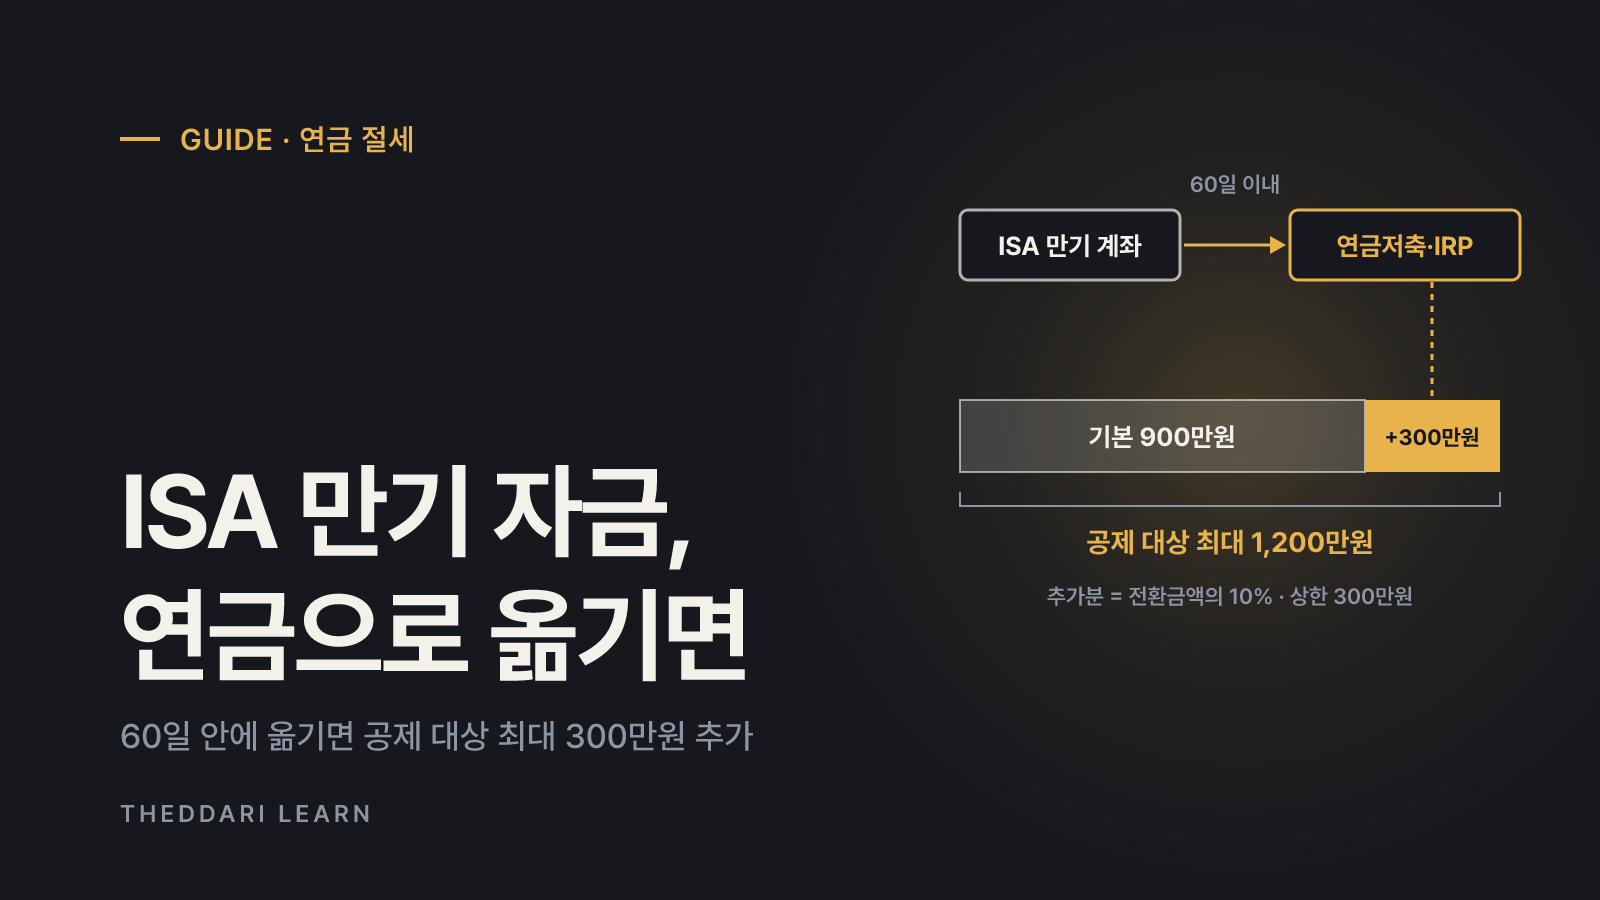
ISA 만기 자금을 연금계좌로 옮길 때 받는 추가 세액공제 계산법, 60일 기한 안에 끝내는 이전 순서, 옮긴 뒤 한 번에 투자할지 나눠 투자할지 정하는 기준을 한국 세법 기준으로 정리했어요.
 투자 가이드
서킷브레이커·사이드카란? 폭락장 거래 정지 기준 한국·미국 비교
서킷브레이커는 시장 전체 거래를 멈추고, 사이드카는 프로그램매매 호가만 5분 묶어요. 한국 코스피·코스닥과 미국 S&P500 기준, 발동 시각 제한, 거래 정지 중 주문 처리까지 공식 규정으로 비교했어요.
 투자 가이드
연금 인출 순서: 연금저축·IRP 비과세 원금·퇴직금·세액공제분 세금 차이
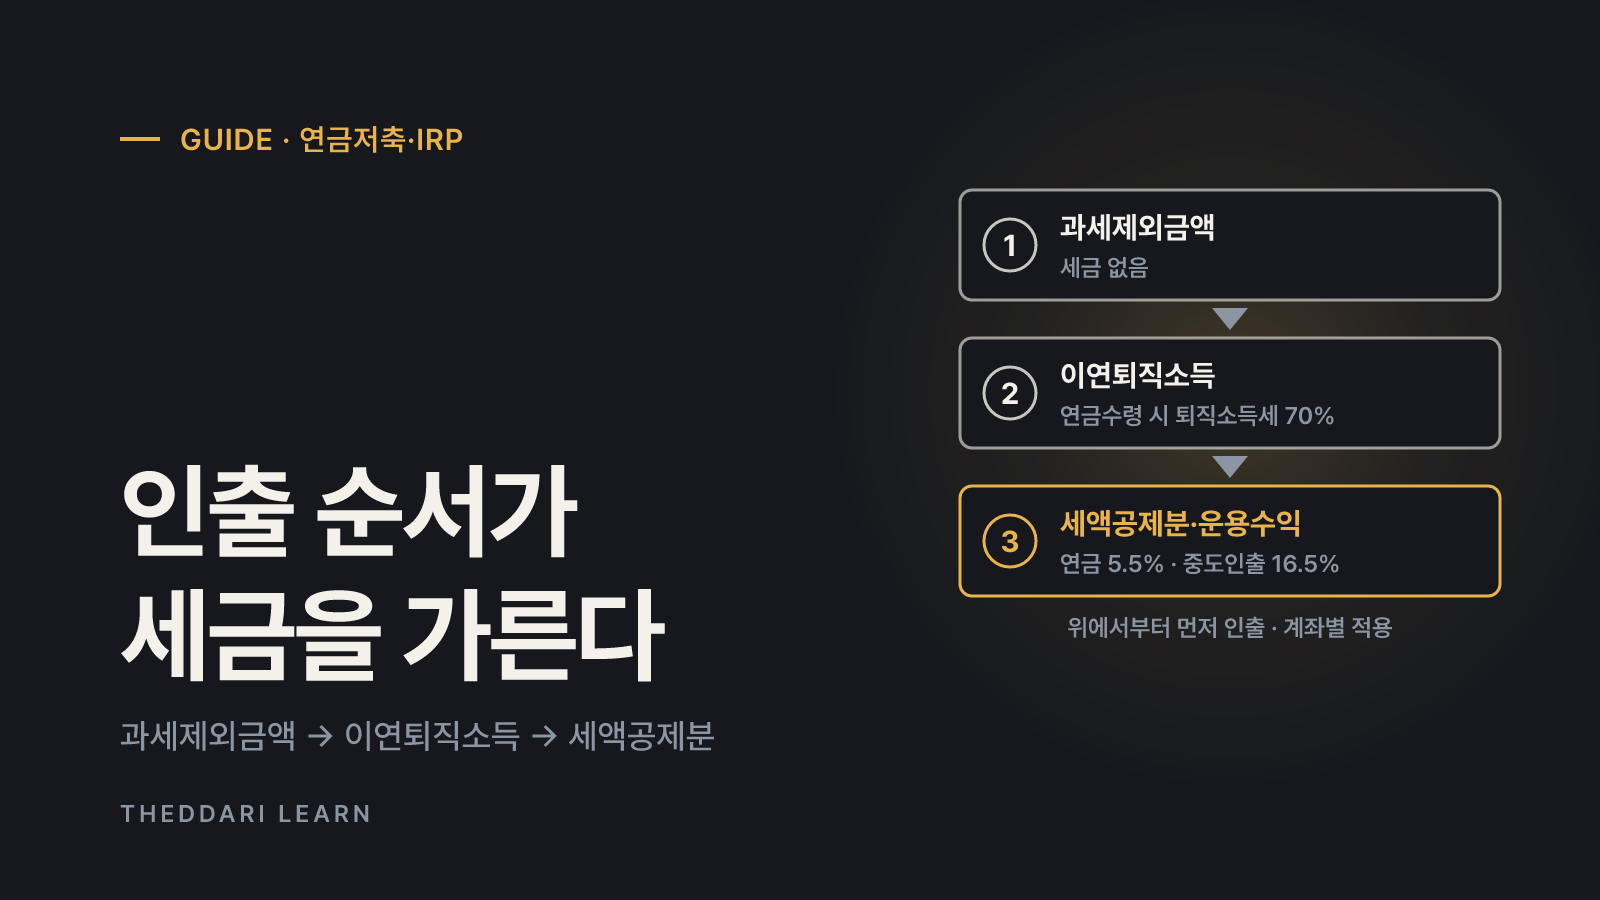
연금계좌에서 일부를 꺼낼 때 어떤 돈이 먼저 나간 것으로 보는지는 가입자가 고르지 않고 소득세법 시행령이 정해요. 2026년 11월 기준 법령과 국세청 원천징수 안내로 인출 순서, 재원별 세금, 손실 계좌·여러 계좌 예외를 정리했어요.