퍼퍼 파이낸스(PUFFER)란? pufETH 리스테이킹 구조와 투자 전 확인할 점
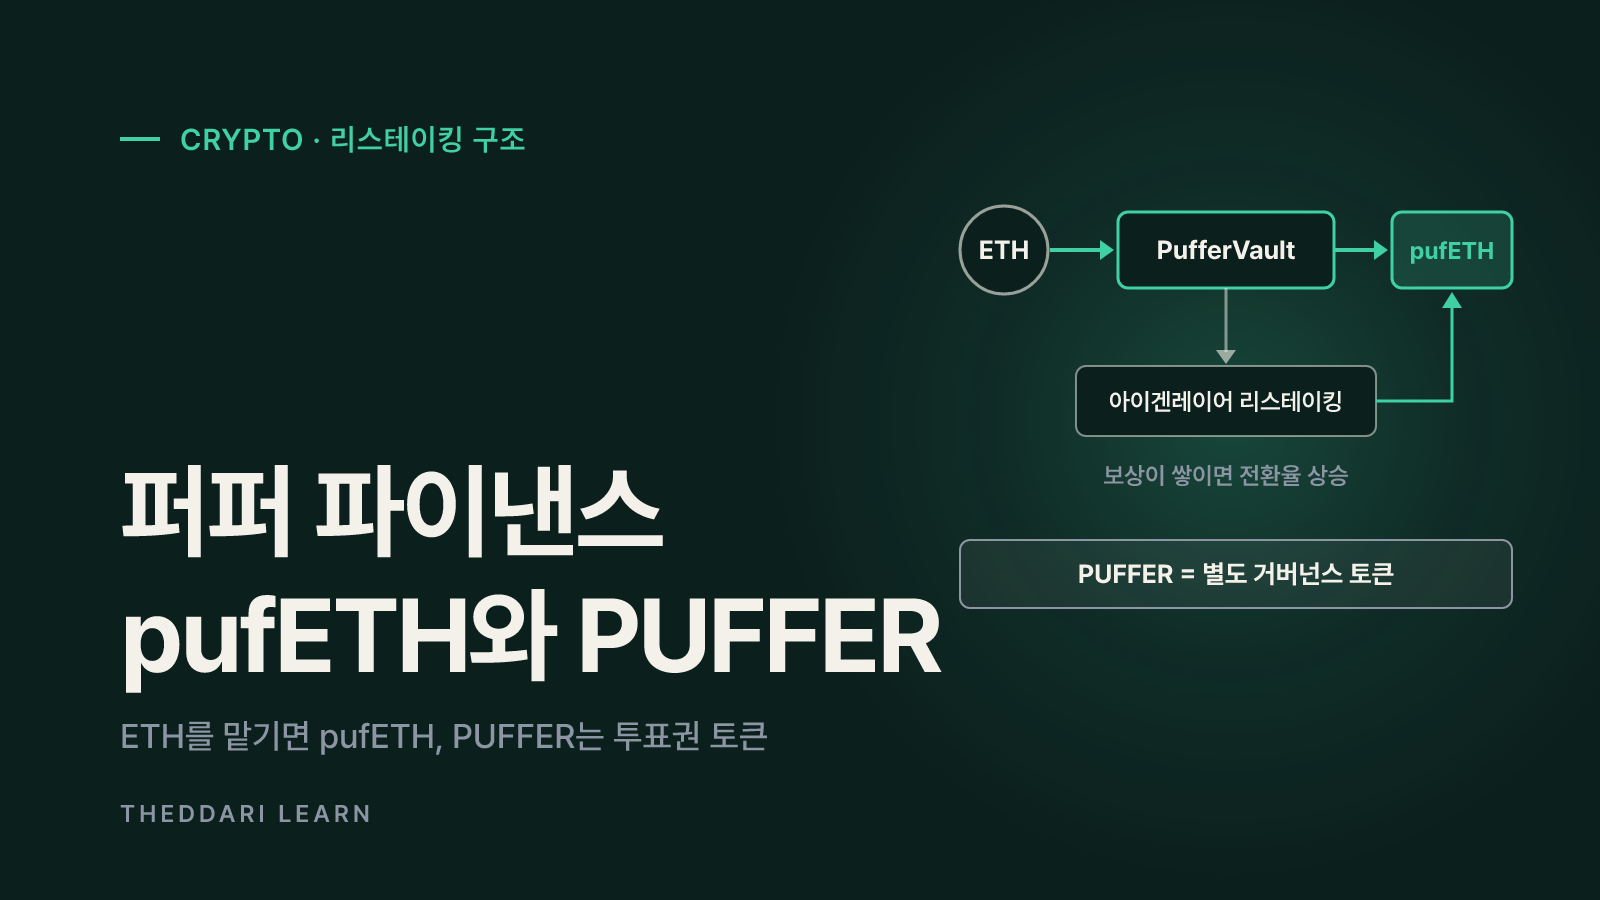
퍼퍼 파이낸스는 이더리움을 맡기면 pufETH를 발행하는 네이티브 리퀴드 리스테이킹 프로토콜이에요. pufETH 출금 방식, PUFFER 토큰 배분·언락과 슬래싱·유동성 위험을 정리했어요.
목차7개 섹션
핵심 요약
- 퍼퍼 파이낸스는 ETH를 맡기면 pufETH를 발행해 주는 아이겐레이어 기반 네이티브 리퀴드 리스테이킹 프로토콜이에요.
- pufETH 가치는 전환율(예치금+보상−페널티)÷발행량으로 움직이며, 출금은 수수료 1% 즉시 출금과 수수료 없는 최대 약 14일 표준 출금 두 가지예요.
- PUFFER는 거버넌스 토큰이에요. 최대 공급량 10억 개 중 투자자 26%, 초기 기여자·자문 20%가 월 단위로 풀리고 있어요.
- 2026년 10월 15일 업비트 원화 마켓 상장 당일 가격이 크게 오르내렸어요. 상장 소식과 프로토콜 가치는 따로 확인해야 해요.
- 리스테이킹은 일반 스테이킹보다 슬래싱·스마트컨트랙트·출금 대기 위험이 한 겹 더 있어요.
퍼퍼 파이낸스(Puffer Finance)는 이더리움(ETH)을 맡기면 예치 증서인 pufETH를 발행해 주고, 그 ETH를 아이겐레이어(EigenLayer)에서 다시 담보로 쓰는 네이티브 리퀴드 리스테이킹 프로토콜이에요. 업비트에서 거래되는 PUFFER는 이 프로토콜의 규칙을 정하는 거버넌스 토큰이고, pufETH와는 다른 자산이에요. 이 글은 2026년 10월 기준 퍼퍼 공식 문서와 상장 보도를 바탕으로 구조, 토큰 배분·언락, 위험을 한국 원화 거래자 관점에서 정리했어요.
2026년 10월 15일 업비트가 PUFFER 원화(KRW) 마켓을 열면서 코인게코 트렌딩 상위에 올랐어요. CoinScreamer 보도에 따르면 거래는 한국 시간 오후 2시에 시작했고 입출금은 이더리움 네트워크로 지원됐어요.
퍼퍼 파이낸스는 어떤 프로토콜인가요
이더리움 스테이킹은 ETH를 맡겨 검증자를 운영하고 보상을 받는 방식이에요. 리스테이킹은 이미 스테이킹된 ETH를 한 번 더 담보로 내걸어 다른 서비스(AVS, 능동 검증 서비스)의 보안을 제공하고 추가 보상을 받는 구조예요. 보상이 늘어날 수 있는 만큼, 그 서비스에서 규칙을 어기면 담보가 삭감(슬래싱)될 수 있는 위험도 함께 늘어나요.
퍼퍼 공식 문서는 pufETH를 nLRT(네이티브 리퀴드 리스테이킹 토큰)라고 불러요. 일반 LRT가 리도의 stETH 같은 유동성 스테이킹 토큰을 다시 맡겨 만드는 것과 달리, 퍼퍼는 검증자의 ETH 자체를 아이겐레이어의 EigenPod에서 리스테이킹하는 '네이티브' 방식이라고 설명해요. 그래서 pufETH 하나에 이더리움 지분증명(PoS) 보상과 리스테이킹 보상이 함께 반영되도록 설계돼 있어요.
참여자는 스테이커, 노드 운영자, 가디언으로 나뉘어요
스테이커
- 하는 일
- ETH를 PufferVault에 예치
- 받는 것
- pufETH(전환율 상승분)
노드 운영자(NoOp)
- 하는 일
- 2 ETH 담보와 검증자 티켓을 넣고 32 ETH 검증자 운영
- 받는 것
- PoS 보상 100%와 리스테이킹 보상 일부
리스테이킹 운영자
- 하는 일
- 모듈을 대신해 AVS 실행
- 받는 것
- AVS 수수료(커미션)
가디언
- 하는 일
- 32 ETH 단위 배정, 잔액 부족 검증자 강제 종료
- 받는 것
- 운영 수수료
프로토콜 개요 문서에 따르면 노드 운영자는 2 ETH를 담보로 내고 '검증자 티켓(Validator Ticket)'을 미리 구매해요. 볼트에 32 ETH가 모이면 가디언이 대기 중인 운영자에게 배정하고, 운영자는 티켓 일수만큼 검증자를 돌리며 PoS 보상을 가져가요. 스테이커 쪽 pufETH는 이 티켓 판매 대금과 리스테이킹 수수료로 가치가 늘어나는 구조예요. 가디언이 운영자의 암호화된 키 조각을 보관해 강제 종료할 수 있다는 점은, 아직 일부 신뢰 주체에 의존한다는 뜻이기도 해요.
pufETH는 어떻게 발행되고 출금될까요
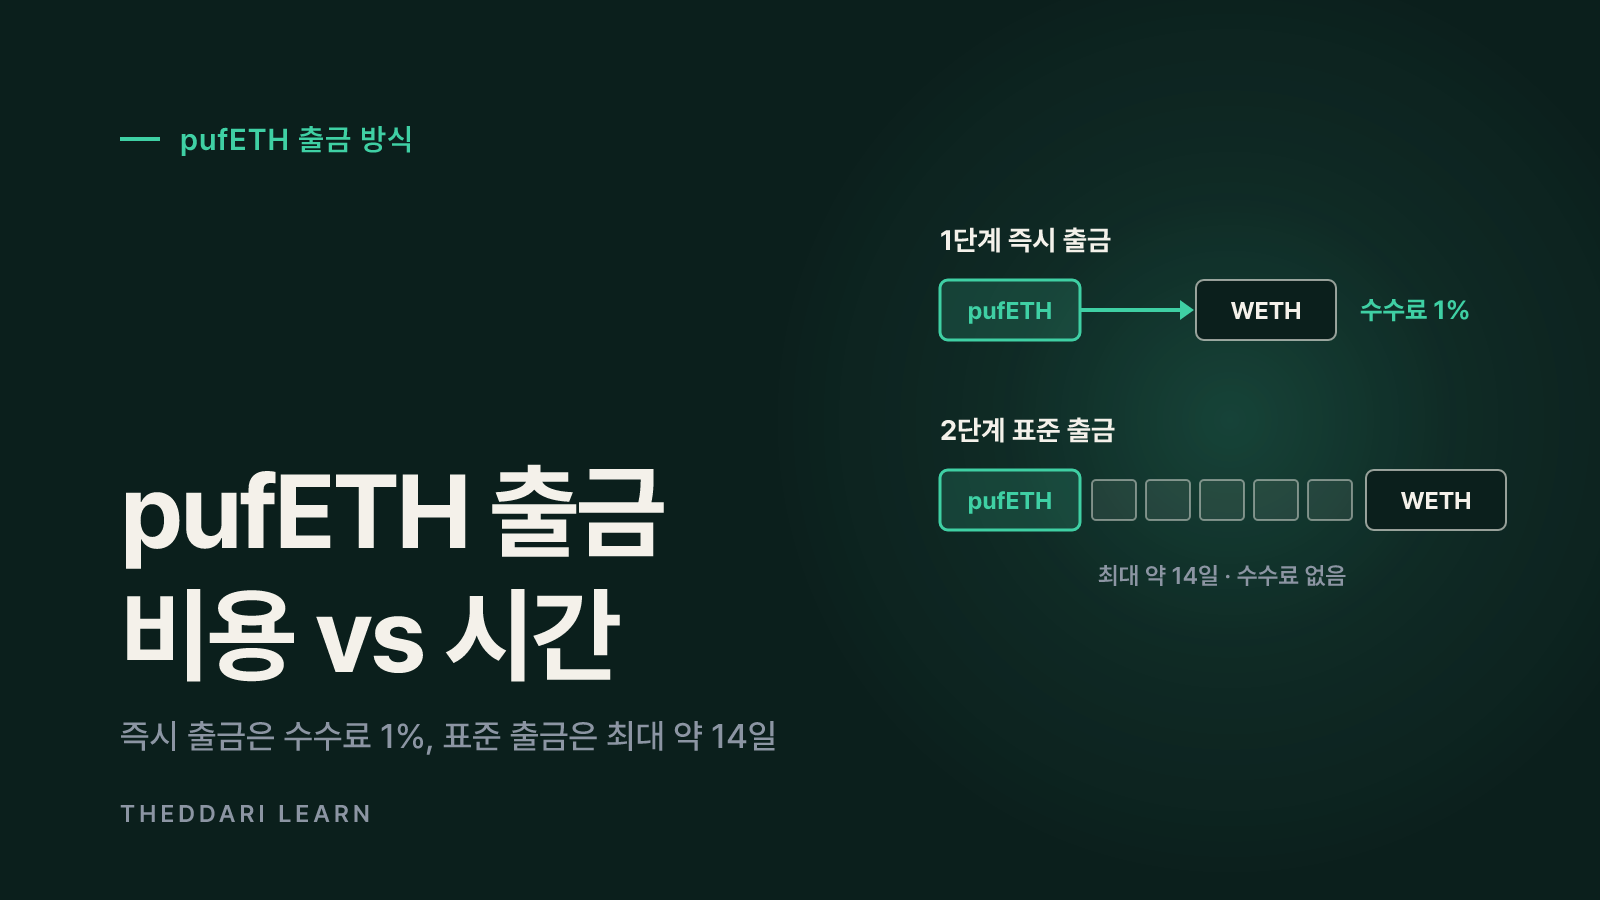
ETH를 PufferVault 컨트랙트에 넣으면 pufETH가 발행돼요. pufETH 개수는 그대로이고, 대신 pufETH 1개로 돌려받을 수 있는 ETH 양(전환율)이 바뀌어요. 공식 문서가 제시한 공식은 전환율 = (예치금 + 보상 − 페널티) ÷ pufETH 발행량이에요.
문서 예시로 보면, 출범 시 10 ETH를 넣어 10 pufETH를 받았고 이후 보상 2 ETH가 쌓이면 전환율은 (10+2−0)÷10 = 1.2가 돼요. 이때 새로 1 ETH를 넣는 사람은 1÷1.2 ≈ 0.83 pufETH를 받기 때문에 기존 보유자의 몫이 희석되지 않아요. 반대로 검증자나 리스테이킹 운영자가 슬래싱돼 페널티가 담보를 넘어서면 전환율이 내려갈 수 있어요.
출금은 즉시 출금과 표준 출금 두 가지예요
1단계 즉시 출금
- 받는 자산
- WETH
- 수수료
- 출금액의 1%
- 소요 시간
- 한 번의 거래로 즉시
- 조건
- 유동성 볼트 잔액 범위
2단계 표준 출금
- 받는 자산
- WETH
- 수수료
- 없음
- 소요 시간
- 최대 약 14일
- 조건
- 최소 0.01 pufETH, 배치 처리
출금 문서에 따르면 즉시 출금 수수료는 프로토콜 재무로 들어가 개선 작업과 PUFFER 바이백 재원으로 쓰인다고 해요. 표준 출금은 볼트 유동성이 부족하면 검증자를 비콘체인에서 종료하고 아이겐레이어 출금 대기열을 거쳐야 해서 시간이 걸려요. 시장이 급변할 때 '바로 ETH로 바꿀 수 있다'고 가정하면 계획이 어긋날 수 있으니, 비용(1%)과 시간(최대 약 14일) 중 무엇을 감수할지 미리 정해 두는 게 좋아요.
PUFFER 코인의 역할과 배분·언락 일정
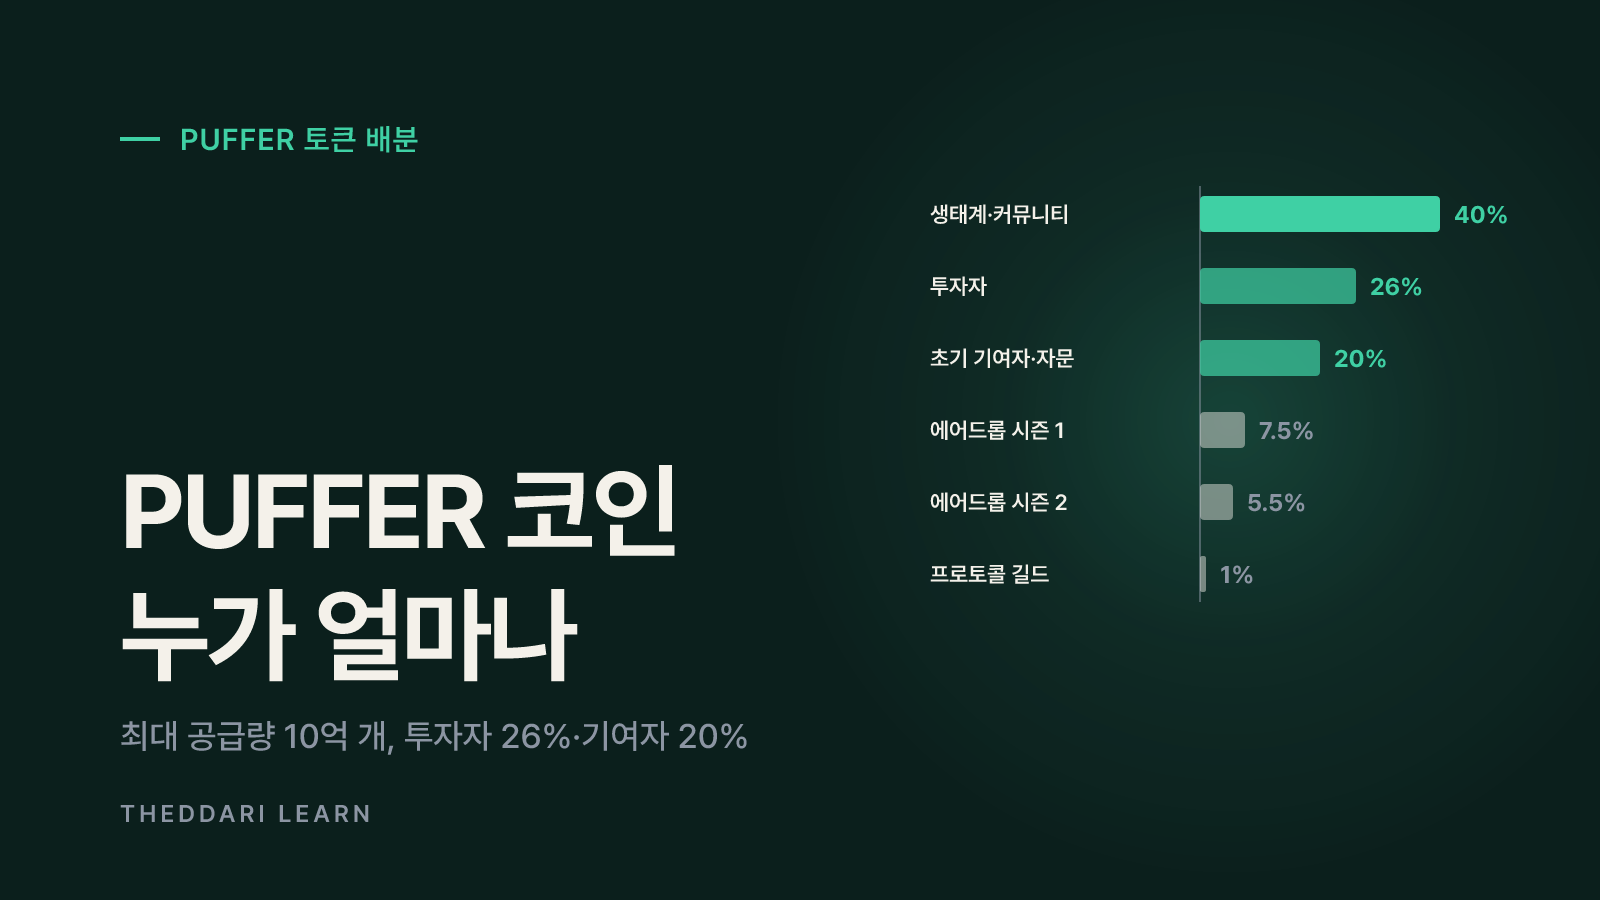
PUFFER 토큰 문서는 PUFFER를 퍼퍼 프로토콜과 UniFi 생태계의 거버넌스 토큰으로 설명해요. 수수료·한도·담보 요건 같은 매개변수, 가디언과 리스테이킹 운영자 선정, 지원할 AVS 선정, UniFi 롤업의 수수료와 재무 운용 등에 투표하는 데 쓰여요. 보유만으로 pufETH 보상이 들어오는 구조는 아니라는 점을 먼저 구분해요.
생태계·커뮤니티
- 비율
- 40%
- 풀리는 방식(공식 문서)
- 향후 에어드롭·인센티브·거래소 초기 유동성
투자자
- 비율
- 26%
- 풀리는 방식(공식 문서)
- 총 3년, 1년 클리프 후 2년 베스팅
초기 기여자·자문
- 비율
- 20%
- 풀리는 방식(공식 문서)
- 총 3년, 1년 클리프
에어드롭 시즌 1
- 비율
- 7.5%
- 풀리는 방식(공식 문서)
- 65% 즉시, 대량 예치자 잔여분 6개월
에어드롭 시즌 2
- 비율
- 5.5%
- 풀리는 방식(공식 문서)
- 시즌 2 참여자 대상
프로토콜 길드
- 비율
- 1%
- 풀리는 방식(공식 문서)
- 4년에 걸쳐 베스팅
최대 공급량은 10억 개이고, 문서 작성 당시 초기 유통량은 1억 230만 개(10.23%)였어요. 2026년 10월 15일 Bitrue 블로그가 인용한 코인게코 자료로는 유통량이 약 5억 7,490만 개로 늘었고, 매달 약 1,917만 개(총공급의 약 1.9%)가 풀리는 일정이 2028년 10월까지 이어진다고 해요. 같은 자료는 다음 언락을 2026년 11월 8일, 초기 기여자·자문 833만 개와 투자자 1,083만 개로 소개했어요. 거래소 블로그의 2차 정리이므로 거래 전 원 데이터를 다시 확인하세요.
vlPUFFER는 잠그는 기간만큼 투표권이 커져요
PUFFER를 30일에서 최대 2년까지 잠그면 양도할 수 없는 투표권 토큰 vlPUFFER를 받아요. 배수는 30일 1배, 12개월 12배, 24개월 24배처럼 기간에 비례하고 최소 잠금 수량은 10 PUFFER예요. 잠금 기간이 끝나기 전에는 꺼낼 수 없고, 만료 후 7일 안에 인출하지 않으면 누구나 '킥'을 실행해 잠긴 수량의 1%를 수수료로 가져갈 수 있어요. 투표 보상을 기대하고 잠그기 전에 이 유동성 제약을 함께 따져 봐야 해요.
리스테이킹에서 생기는 위험 다섯 가지
- 슬래싱 위험: 검증자가 이더리움 규칙을 어기거나 리스테이킹 운영자가 AVS에서 잘못하면 담보가 삭감돼요. 운영자 담보를 넘는 손실은 전환율 하락으로 pufETH 보유자에게 넘어올 수 있어요. 퍼퍼는 초기 단계라 리스테이킹 운영자 참여를 제한하고 있다고 밝혀요.
- 스마트컨트랙트 위험: PufferVault, 모듈, EigenPod, 아이겐레이어 컨트랙트가 여러 겹으로 연결돼 있어 한 곳의 버그가 전체에 영향을 줄 수 있어요.
- 출금·유동성 위험: 즉시 출금은 볼트 잔액 한도 안에서만 가능하고, 표준 출금은 최대 약 14일이 걸려요. 급할 때 거래소에서 팔면 전환율보다 낮은 가격을 받을 수 있어요.
- 운영 주체 의존: 가디언이 키 조각을 보관하고 배정을 관리해요. 문서는 EIP-7002가 도입되면 무신뢰 방식으로 바꾸겠다고 했지만, 실제 적용 여부는 따로 확인해야 해요.
- 토큰 공급 위험: PUFFER는 매달 언락 물량이 나오고 시가총액이 작아 수급 변화에 가격이 크게 흔들릴 수 있어요.
Bitrue 자료 기준 2026년 10월 15일 퍼퍼의 예치 자산(TVL)은 약 2,810만 달러, PUFFER 시가총액은 약 3,620만 달러였어요. 예치 자산 규모와 토큰 시가총액은 서로 다른 지표라 하나로 다른 하나를 설명할 수 없어요. 2026년 9월 22일 발표된 구글 클라우드의 Puffer Preconf 게이트웨이 참여도 같은 자료에서 당시 테스트 환경 단계로 소개됐으니, 협업 발표와 실제 메인넷 가동을 나눠서 보세요.
업비트 원화 상장 이후, 투자 전 확인 순서
CoinScreamer 보도에 따르면 상장 당일 원화 마켓 시가는 93원, 고가는 118원이었고 협정 세계시 7시 9분(한국 시간 오후 4시 9분) 기준 75.8원으로 시가보다 약 18.5% 낮았어요. 같은 시각 업비트 BTC 마켓은 전일 종가보다 최고 243.75% 올랐다가 상승 폭이 115.6%로 줄었어요. 기준 가격이 다른 두 마켓의 등락률을 섞어 읽지 않도록 주의해요.
원화 마켓 가격은 해외 달러 마켓 가격과 벌어질 수 있어요. 더따리 김치 프리미엄 도구로 국내외 가격 차이를 보고, 무기한 선물의 펀딩비가 극단적으로 치우쳤는지는 펀딩비 차익 화면에서 확인할 수 있어요. 두 도구는 현재 차이를 보여 줄 뿐 다음 가격을 알려 주지 않아요.

- 1
자산을 구분해요
사려는 것이 거버넌스 토큰 PUFFER인지, 예치 증서 pufETH인지 먼저 정해요. 둘의 가치가 움직이는 이유와 위험이 달라요.
- 2
컨트랙트와 네트워크를 맞춰요
업비트 입출금은 이더리움 네트워크 기준으로 안내됐어요. 개인 지갑으로 옮길 때는 공식 문서의 컨트랙트 주소와 지갑에 표시되는 주소가 같은지 확인해요.
- 3
유통량과 다음 언락을 적어요
현재 유통량, 완전희석가치(FDV), 다음 언락 날짜와 물량을 기록해요. 언락 전후 거래량 변화도 함께 봐요.
- 4
프로토콜 지표를 따로 봐요
pufETH 전환율 추이, 예치 자산 규모, 출금 대기 상황, 감사 보고서를 확인해요. 토큰 가격이 올라도 이 지표가 그대로일 수 있어요.
- 5
손실 한도를 먼저 정해요
상장 직후 토큰은 하루에도 수십 퍼센트씩 움직일 수 있어요. 감당할 수 있는 손실 범위와 주문 방식을 정한 뒤 거래 여부를 판단해요.
정리하면 퍼퍼 파이낸스는 ETH 리스테이킹을 pufETH 하나로 단순화한 프로토콜이고, PUFFER는 그 규칙을 정하는 투표권 토큰이에요. 상장 소식은 거래 접근성을 넓혔을 뿐 프로토콜의 위험 구조를 바꾸지 않아요. 전환율 공식, 출금 조건, 언락 일정, 슬래싱 구조를 직접 확인한 뒤 판단 근거를 기록해 두세요.