엔비디아 내부자 매도 확인법: 이사 9.5억 달러 매도와 Form 4 읽기
엔비디아 이사 마크 스티븐스의 약 9억 4,600만 달러 매도 보도를 Form 4 공시로 확인하는 법, 10b5-1 계획 여부와 보유 지분 대비 비중, 내부자 매도 신호의 한계를 정리했어요.
목차8개 섹션
핵심 요약
- 2026년 11월 13일 보도에 따르면 엔비디아 이사 마크 스티븐스는 8월 31일~9월 18일 세 차례에 걸쳐 약 420만 주, 약 9억 4,600만 달러어치를 팔았어요.
- 보도는 이 매도가 사전 매매계획(10b5-1)으로 표시되지 않았다고 전했지만, 계획이 없다는 사실만으로 불법 내부자 거래가 되지는 않아요.
- 미국 규정상 임원·이사의 거래는 체결 후 2영업일 안에 Form 4로 신고해야 해서, 누구나 SEC EDGAR에서 날짜·수량·가격·보유 잔량을 대조할 수 있어요.
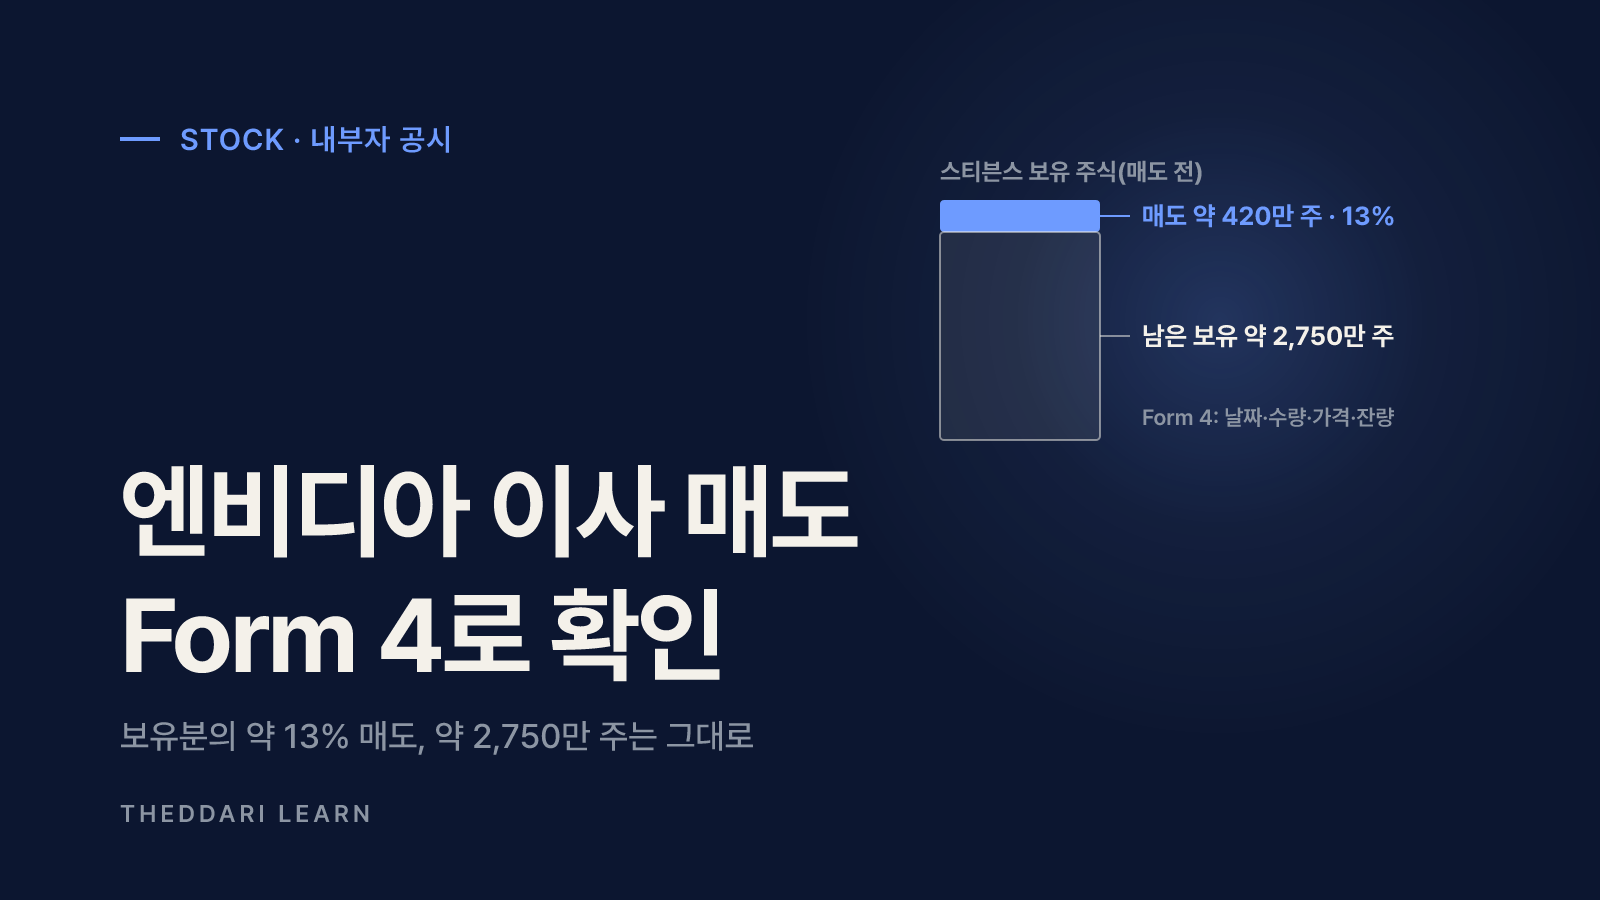
- 매도 규모는 금액보다 거래 후 보유 수량 대비 비중으로 보는 편이 정확해요. 보도 수치 기준 스티븐스는 보유분의 약 13%를 팔고 약 2,750만 주를 남겼어요.
- 내부자 매도는 세금·분산·유동성 등 이유가 다양해 단독 주가 신호로는 약해요. 여러 내부자의 동시 재량 매도나 이례적 시점 같은 맥락과 함께 봐야 해요.
엔비디아 내부자 매도 보도가 사실인지는 미국 증권거래위원회(SEC)의 Form 4 공시로 직접 확인할 수 있어요. 2026년 11월 13일 Yahoo Finance에 실린 Moneywise 기사에 따르면 엔비디아 이사 마크 스티븐스(Mark Stevens)는 2026년 8월 31일부터 9월 18일까지 약 420만 주, 약 9억 4,600만 달러어치를 팔았고, 이 매도에는 사전 매매계획이 표시되지 않았어요. 이 글은 2026년 11월 기준 미국 상장사 규정을 바탕으로 Form 4를 찾는 법, 10b5-1 계획 매도와 재량 매도를 구분하는 법, 매도 규모를 보유 지분 대비로 읽는 법, 그리고 내부자 매도가 주가 신호로서 갖는 한계를 설명해요.
엔비디아 내부자 매도 보도, 무엇이 확인됐나
보도된 내용을 날짜·가격·금액으로 정리하면 아래와 같아요. 기사는 SEC 제출 서류를 근거로 했다고 밝혔고, 금액은 반올림된 값이에요.
2026년 8월 31일~9월 2일
- 가격 범위
- 220~226달러
- 보도 금액
- 약 4억 1,100만 달러
2026년 9월 3일~9월 4일
- 가격 범위
- 227~234달러
- 보도 금액
- 약 2억 3,600만 달러
2026년 9월 18일
- 가격 범위
- 약 220달러
- 보도 금액
- 약 3억 달러
합계(약 420만 주)
- 가격 범위
- —
- 보도 금액
- 약 9억 4,600만 달러
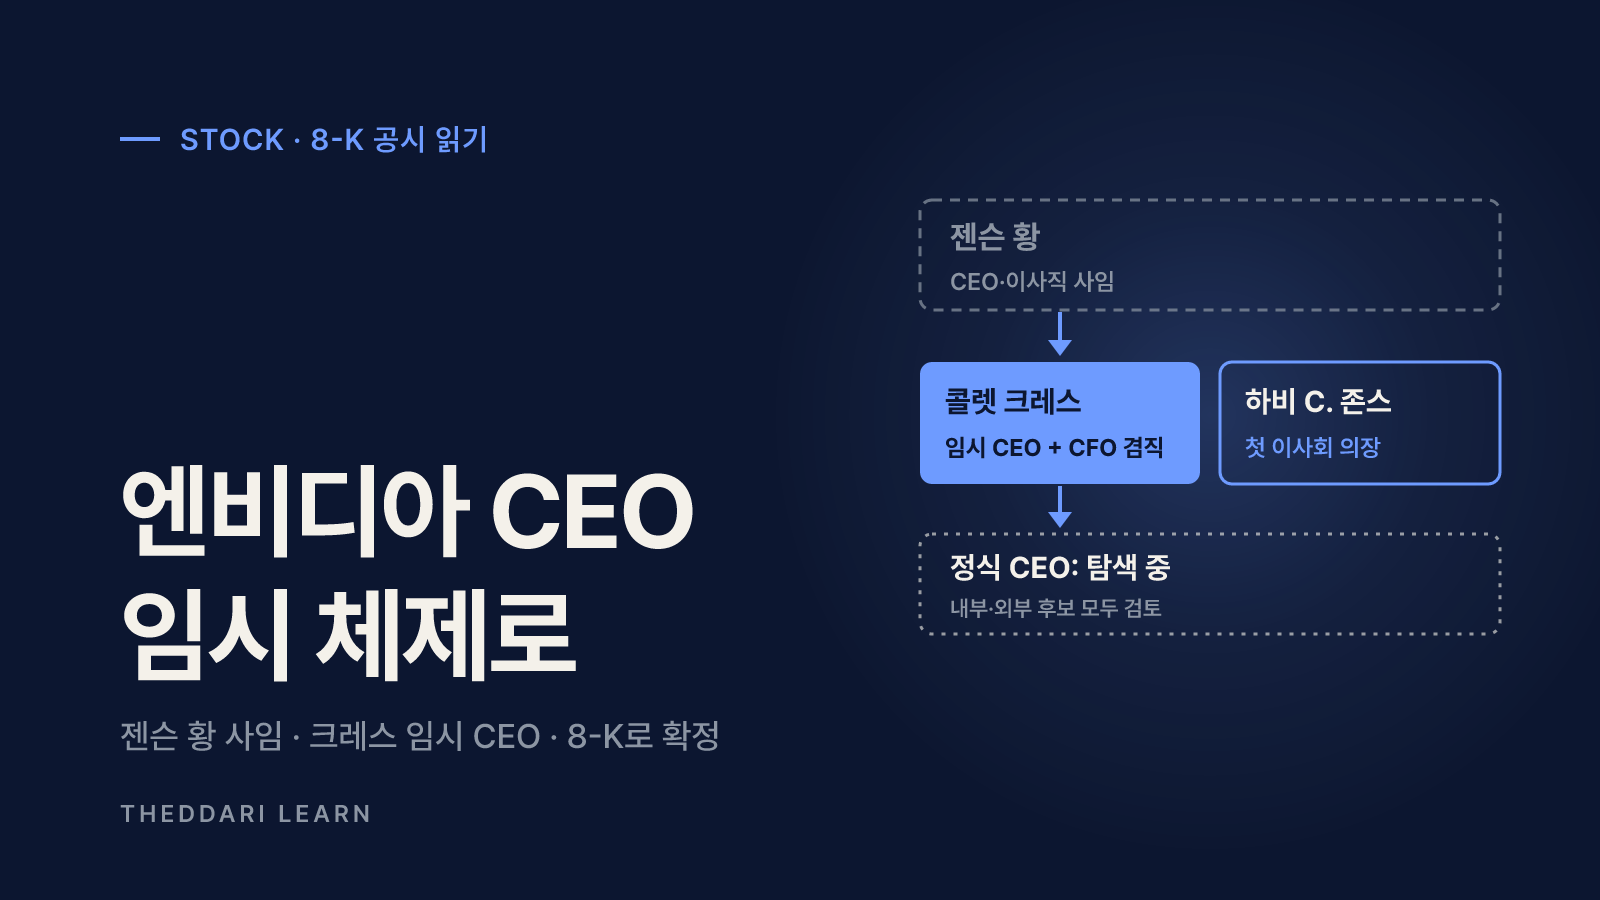
같은 기사는 스티븐스가 매도 후에도 약 2,750만 주를 보유하고 있고, 엔비디아 주가는 11월 13일 약 163달러에 거래됐다고 전했어요. 이사회는 11월 12일 젠슨 황 CEO의 사임과 콜렛 크레스 임시 CEO 선임을 발표했어요. 여기서 중요한 구분이 있어요. Form 4가 증명하는 것은 언제, 몇 주를, 얼마에 팔았는지까지예요. 매도와 이후 사건 사이의 인과관계는 날짜를 나란히 놓고 읽은 해석이지 공시로 확인된 사실이 아니에요.
Form 4 공시란? 누가, 언제 신고하나
미국 증권거래법 16조(a)는 상장사의 이사·임원·10% 이상 주주에게 지분 변동을 신고하도록 해요. 17 CFR 240.16a-3에 따르면 처음 내부자가 될 때는 Form 3, 보유 지분이 바뀌면 Form 4, 연간 보고는 Form 5를 제출해요.
- 신고 기한: Form 4는 거래가 체결된 날 다음 둘째 영업일이 끝나기 전까지 제출해야 해요.
- 계획 거래의 예외: 10b5-1 요건을 갖춘 계획처럼 본인이 체결일을 고르지 않으면 브로커가 체결을 알린 날을 체결일로 보되, 거래일 후 셋째 영업일을 넘길 수 없어요.
- Form 5: 일부 면제 거래는 회계연도 종료 후 45일 안에 Form 5로 보고할 수 있어서, Form 4만 보면 빠지는 거래가 있을 수 있어요.
- 회사 웹사이트 게시: 회사 웹사이트가 있으면 제출 다음 영업일까지 Form 3·4·5를 게시하고 최소 12개월 유지해야 해요.
즉 미국 상장사 내부자의 공개시장 매도는 대체로 며칠 안에 공개돼요. 이번 스티븐스 매도도 9월에 이미 공시된 내용이고, 11월 보도는 그 공시를 새 맥락에서 다시 읽은 것이에요.
내부자 거래 확인 순서: EDGAR에서 Form 4 찾고 읽기
- 1
EDGAR에서 회사 검색
SEC EDGAR 회사 검색에서 Nvidia 또는 티커 NVDA를 입력하고, 서류 유형(Filing type)을 4로 걸러요. 특정 인물을 보려면 내부자 이름으로 검색해 그 사람이 신고자(Reporting Owner)인 서류를 봐도 돼요. 로그인은 필요 없어요.
- 2
신고자와 관계 확인
서류 위쪽에서 신고자 이름과 회사와의 관계(이사, 임원, 10% 주주)를 확인해요. 같은 사람이라도 가족 신탁이나 법인을 통해 보유하면 간접 보유로 따로 표시돼요.
- 3
거래 표 읽기
비파생증권 표에서 거래일, 거래 코드, 수량, 매수·매도 구분, 가격, 거래 후 보유 수량, 직접·간접 보유 여부를 차례로 봐요. 공개시장 매도는 보통 코드 S, 매수는 P로 표시돼요. 가격이 범위로 나뉜 거래는 가중평균가와 함께 각주에 범위가 적혀요.
- 4
10b5-1 표시와 각주 확인
2022년 개정 이후 Form 4에는 거래가 10b5-1 계획에 따른 것인지 표시하는 칸이 있어요. 표시돼 있다면 각주에서 계획 채택일을 찾고, 보도처럼 표시가 없다면 재량 매도일 가능성을 염두에 둬요.
- 5
여러 장을 합쳐 보기
한 번의 매도가 며칠에 걸쳐 여러 Form 4로 나뉘는 일이 흔해요. 기사 금액과 대조할 때는 같은 기간의 서류를 모두 모아 수량과 금액을 합산해요.

10b5-1 매도 계획과 재량 매도는 어떻게 다를까
Rule 10b5-1은 중요한 미공개 정보를 알고 있는 상태에서 거래하면 그 정보를 근거로 거래한 것으로 본다고 정해요. 대신 정보를 알기 전에 수량·가격·날짜를 정한 서면 계획을 세우고 그대로 거래했다면 방어 수단(affirmative defense)을 인정해요. 이 규정은 2022년 12월 개정됐어요.
결정 시점
- 10b5-1 계획 매도
- 계획 채택 때 수량·가격·날짜 또는 공식을 미리 정함
- 재량 매도
- 매도할 때마다 본인이 결정
이사·임원 냉각기간
- 10b5-1 계획 매도
- 채택 후 90일 또는 실적 공시(10-Q·10-K) 후 2영업일 중 늦은 날, 최대 120일
- 재량 매도
- 없음(회사 내부 거래 금지 기간은 별도)
확인 의무
- 10b5-1 계획 매도
- 채택일에 미공개 정보를 모르고 선의로 채택한다는 확인을 계획에 포함
- 재량 매도
- 별도 계획 요건 없음
중복 제한
- 10b5-1 계획 매도
- 원칙적으로 겹치는 계획 금지, 단일 거래형 계획은 12개월에 한 번
- 재량 매도
- 해당 없음
정보 신호
- 10b5-1 계획 매도
- 약한 편(미리 정한 일정)
- 재량 매도
- 상대적으로 강한 편(그 시점의 판단)
계획을 중간에 바꾸면 기존 계획을 끝내고 새 계획을 세운 것으로 봐서 냉각기간이 다시 적용돼요. 그래서 계획 매도라도 채택일과 변경 이력이 중요해요. 반대로 재량 매도라고 해서 위법이라는 뜻은 아니에요. 회사가 정한 거래 가능 기간(trading window) 안에서 신고만 제대로 하면 합법적인 매도예요.
매도 규모는 보유 지분 대비로 읽어요
9억 4,600만 달러라는 금액은 커 보이지만, 판단의 기준은 금액보다 남은 지분 대비 비중이에요. 보도 수치로 계산하면 매도 전 보유량은 약 420만 주 + 약 2,750만 주 = 약 3,170만 주이고, 이 중 약 13%를 판 셈이에요. 평균 매도가는 약 9억 4,600만 달러 ÷ 420만 주 ≈ 약 225달러예요.
- 비중: 보유분의 몇 %를 팔았는지 계산해요. 거래 후 보유 수량은 Form 4 표에 바로 나와요.
- 반복성: 매년 비슷한 시기에 비슷한 규모로 팔아 왔는지, 이번이 이례적인지 과거 Form 4와 비교해요.
- 동시성: 한 사람이 아니라 여러 임원이 같은 시기에 재량 매도했는지 봐요. 보도는 다른 엔비디아 임원 일부의 매도도 언급했지만 일부는 사전 계획이었다고 전했어요.
- 시점: 실적 발표 직후 거래 가능 기간에 판 것인지, 이례적인 시점인지 실적 캘린더로 발표일과 대조해요.
엔비디아 주가 신호로서 내부자 매도의 한계
내부자 매도는 이유가 다양해요. 세금 납부, 분산 투자, 부동산 구입, 기부, 상속 계획처럼 회사 전망과 무관한 동기가 흔해요. 지분이 한 종목에 크게 몰린 장기 이사라면 일부를 현금화하는 것 자체는 자연스러운 일이에요. 기사도 계획이 없었다는 점이 그 자체로 위험 신호는 아니라고 짚었어요.
사후 계산을 주의하세요. 평균 약 225달러에 판 주식을 11월 13일 가격 약 163달러로 다시 계산하면 차이가 커 보이지만, 9월에는 이후 주가를 알 수 없었어요. 결과로 의도를 추정하는 것은 공시가 보여 주는 범위를 넘어서는 해석이에요.
정리하면, 내부자 매도 보도를 볼 때는 ① EDGAR에서 원본 Form 4를 찾아 날짜·수량·가격을 대조하고 ② 10b5-1 표시와 계획 채택일을 확인하고 ③ 거래 후 보유 수량으로 비중을 계산하고 ④ 다른 내부자의 동시 매도와 실적 일정 같은 맥락을 함께 보는 순서가 좋아요. 공시는 사실의 기록이고, 해석은 이 네 가지를 모두 확인한 다음에 하는 것이 안전해요.