루멘텀(LITE)은 어떤 회사? AI 광통신 부품 수요와 주가 지표
루멘텀(LITE)은 AI 데이터센터용 레이저 칩·광트랜시버·광회로스위치를 만드는 미국 광통신 회사예요. 2026년 11월 발표 실적으로 매출 구조, 고객 집중도, 주가에서 볼 지표를 정리했어요.
목차8개 섹션
핵심 요약
- 루멘텀(나스닥: LITE)은 레이저 칩·광트랜시버·광회로스위치(OCS) 등 광통신 부품과 모듈을 만드는 미국 회사예요.
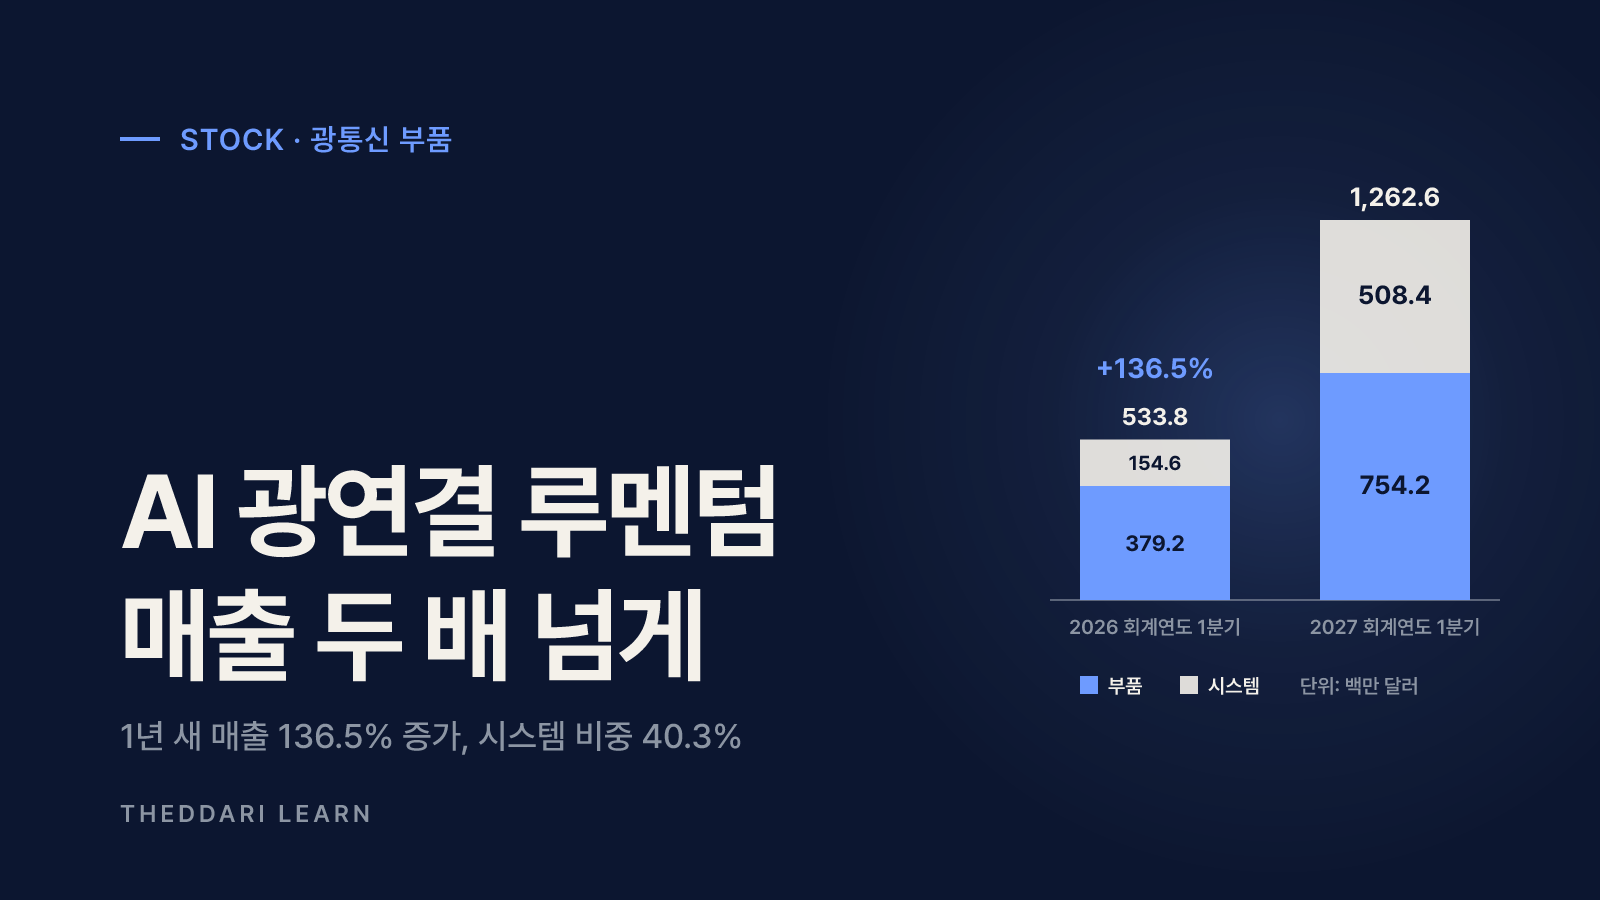
- 2027 회계연도 1분기(2026년 7~9월) 매출은 12억 6,260만 달러로 1년 전보다 136.5% 늘었고, 비GAAP 영업이익률은 42.3%였어요.
- 회사는 다음 분기 매출 가이던스로 15억 7,500만~16억 2,500만 달러를 제시했어요. 주가는 실적 자체보다 이 가이던스와 실제 결과의 차이에 크게 반응할 수 있어요.
- 2026 회계연도 기준 최대 고객 한 곳이 매출의 26.6%, 두 번째 고객이 15.0%를 차지해 고객 집중도가 높아요.
- 볼 지표는 매출 성장률·부품/시스템 비중·총이익률·가이던스·재고와 현금·희석 주식 수예요.
루멘텀(Lumentum, 나스닥: LITE)은 AI 데이터센터에서 서버와 스위치 사이 데이터를 빛으로 옮기는 레이저 칩, 광트랜시버, 광회로스위치(OCS) 같은 광통신 부품을 만드는 미국 회사예요. 2026년 11월 2일 발표한 2027 회계연도 1분기 실적에서 매출은 12억 6,260만 달러로 1년 전보다 136.5% 늘었어요. 이 글은 2026년 11월 기준 공시를 바탕으로 루멘텀이 무엇으로 돈을 버는지, AI 데이터센터 수요와 어떻게 연결되는지, LITE 주가를 볼 때 어떤 숫자를 확인해야 하는지 정리해요.
야후 파이낸스 같은 시세 사이트에서 LITE가 갑자기 많이 검색될 때는 대개 실적 발표나 가이던스, 대형 고객 관련 소식이 배경이에요. 다만 검색량 순위 자체는 주가가 오른 이유를 알려주지 않아요. 가격 움직임을 해석하기 전에 회사가 실제로 발표한 숫자부터 확인하는 순서를 권해요.
루멘텀은 어떤 회사인가: 광통신의 '빛을 만드는' 부품
광통신은 전기 신호를 빛 신호로 바꿔 광섬유로 보내고, 받는 쪽에서 다시 전기 신호로 바꾸는 방식이에요. 구리선보다 먼 거리를 더 빠르게, 더 적은 전력으로 보낼 수 있어서 데이터센터 내부와 데이터센터 사이, 통신사 장거리망, 해저 케이블에 쓰여요. 루멘텀은 이 과정에서 빛을 만들고 다루는 핵심 부품을 공급해요.
- 레이저 칩·레이저 어셈블리: 광트랜시버 안에서 데이터를 빛으로 바꾸는 광원이에요. 데이터센터 고속 링크용 수요가 커요.
- 광트랜시버(클라우드 모듈): 서버·스위치 포트에 꽂아 전기 신호와 빛 신호를 변환하는 모듈이에요. 루멘텀은 모듈 업체 Cloud Light 인수 이후 이 사업을 키웠어요.
- 광회로스위치(OCS): 빛 신호를 전기로 바꾸지 않고 경로만 바꿔주는 스위치예요. 대규모 AI 클러스터의 연결 구성을 유연하게 바꾸는 데 쓰여요.
- 펌프 레이저·광증폭 관련 부품: 장거리·해저 광통신에서 신호를 증폭하는 데 쓰여요.
- 산업용 레이저·3D 센싱 광원: 정밀 가공용 레이저와 3D 센싱용 VCSEL 광원도 만들어요.
연간보고서(10-K) 요약에 따르면 루멘텀은 Oclaro, NeoPhotonics, Cloud Light 등을 인수하며 커졌고, 2026년 6월 27일 기준 직원은 13,757명이에요. 회사는 사업을 하나의 보고 부문으로 운영하면서 매출을 '부품(Components)'과 '시스템(Systems)' 두 제품 유형으로 나눠 공개해요.
루멘텀 매출 구조: 부품과 시스템 비중
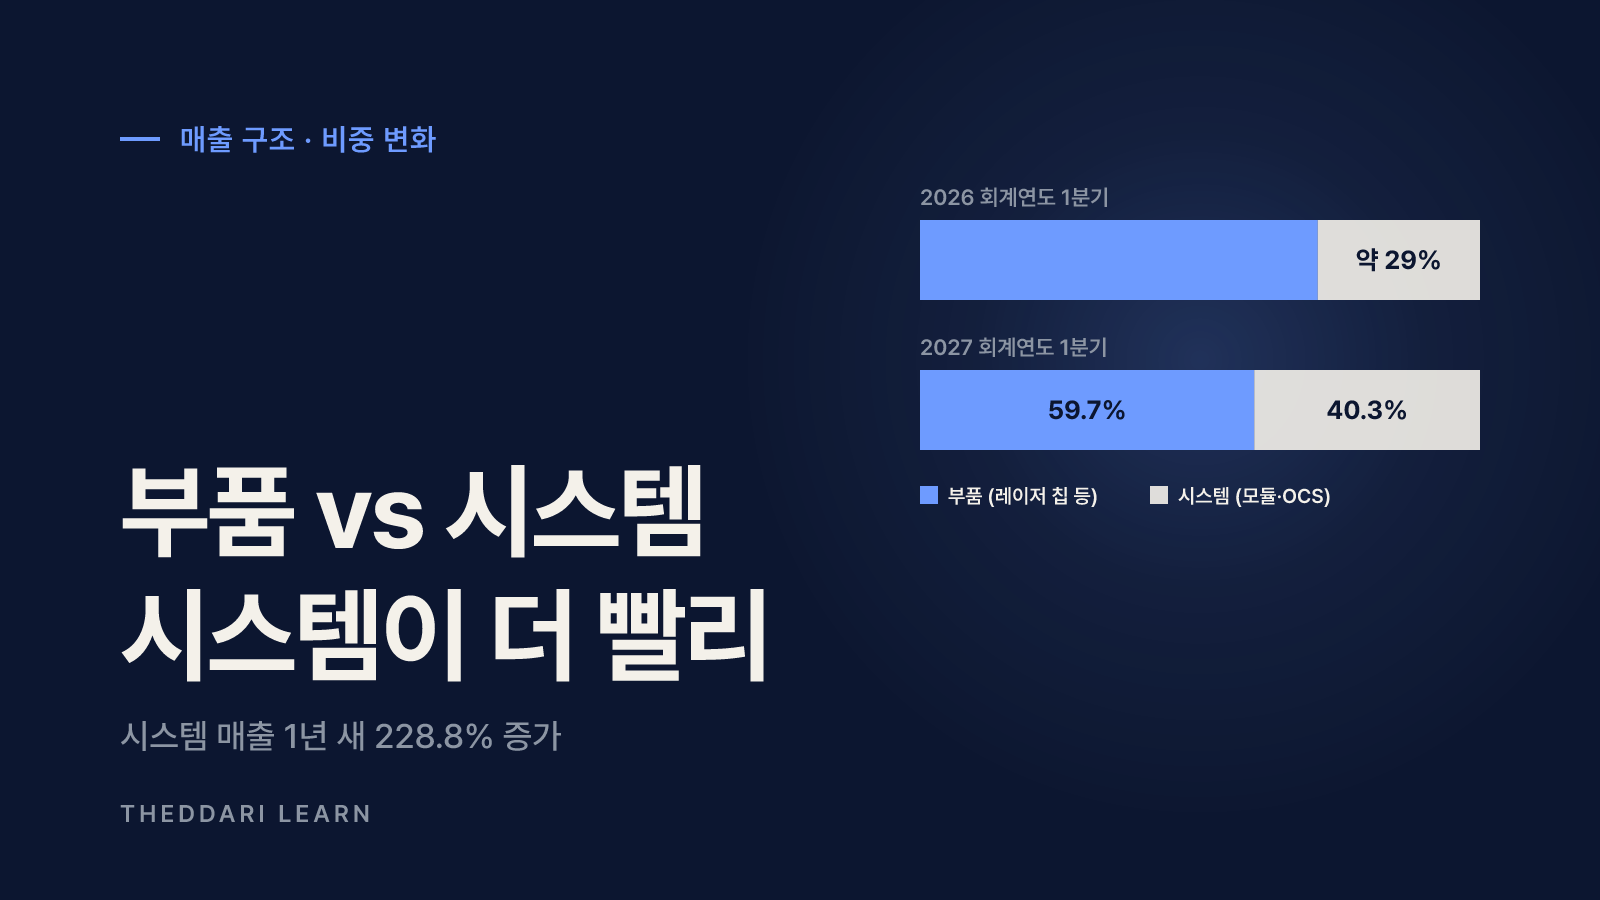
부품은 고객이 자기 제품에 넣어 쓰는 레이저 칩, 레이저 서브어셈블리 같은 구성 요소이고, 시스템은 광트랜시버 모듈, OCS처럼 완성된 형태로 공급하는 제품이에요. 두 유형은 성장 속도와 이익률이 달라서 비중 변화가 전체 마진에 영향을 줘요. 아래 표는 회사 발표 자료의 숫자를 그대로 옮긴 거예요(단위: 백만 달러).
부품(Components)
- 2027 회계연도 1분기
- 754.2 (59.7%)
- 2026 회계연도 4분기
- 649.4
- 2026 회계연도 1분기
- 379.2
- 전년 대비
- +98.9%
시스템(Systems)
- 2027 회계연도 1분기
- 508.4 (40.3%)
- 2026 회계연도 4분기
- 356.9
- 2026 회계연도 1분기
- 154.6
- 전년 대비
- +228.8%
합계
- 2027 회계연도 1분기
- 1,262.6
- 2026 회계연도 4분기
- 1,006.3
- 2026 회계연도 1분기
- 533.8
- 전년 대비
- +136.5%
눈여겨볼 점은 시스템 매출이 부품보다 훨씬 빠르게 늘었다는 거예요. 1년 전 시스템 비중은 약 29%(154.6÷533.8)였는데 이번 분기 40.3%까지 올라왔어요. CEO 마이클 허스턴은 펌프 레이저와 OCS가 성장을 이끌었고, 클라우드 모듈 사업의 총이익률이 개선되고 있다고 설명했어요. 모듈 사업은 일반적으로 칩보다 마진이 낮은 편이라서, 시스템 비중이 커질 때 총이익률이 함께 유지되는지가 중요한 확인 포인트예요.
AI 데이터센터 광통신 수요와 루멘텀의 연결고리
AI 학습·추론용 클러스터는 수천~수만 개의 가속기를 서로 묶어야 해요. 가속기 수가 늘고 링크당 속도가 올라갈수록 필요한 광트랜시버와 레이저 칩의 수와 사양도 함께 올라가요. 루멘텀 10-K는 AI/ML이 클라우드 데이터센터의 네트워크 수요를 크게 끌어올렸고 광부품·모듈 사용을 가속했다고 적고 있어요. 수요가 회사로 이어지는 길은 크게 네 가지예요.
- 1
데이터센터 내부 연결
서버·스위치 사이 짧은 거리 링크에 광트랜시버가 들어가고, 그 안에 레이저 칩이 쓰여요. 링크 속도가 높아질수록 고사양 레이저 수요가 커져요.
- 2
클러스터 구성 전환
OCS는 빛 경로를 물리적으로 바꿔 대규모 클러스터 연결을 재구성해요. 회사는 OCS 수요 가시성이 크게 넓어져 연간 수십억 달러 규모 매출원이 될 수 있다고 밝혔어요.
- 3
칩 가까이 다가오는 광학
NPO/CPO(근접·공동 패키징 광학)는 광학 부품을 스위치·가속기 칩 가까이 붙여 전력을 줄이는 방식이에요. 루멘텀은 이번 분기 50억 달러가 넘는 구매 약정이 뒷받침하는 두 번째 대형 NPO/CPO 수주를 확보했다고 밝혔어요.
- 4
데이터센터 사이 연결
데이터센터 간 연결(DCI)과 장거리망에는 코히어런트 광학, 증폭용 펌프 레이저 같은 부품이 쓰여요.
NPO/CPO 약정 금액 50억 달러 이상은 회사 발표 문구예요. 약정이 몇 년에 걸쳐 매출로 인식되는지는 발표문에 나오지 않으므로 분기 매출 전망과 바로 연결하지 않는 게 안전해요.
LITE 주가에서 볼 지표 6가지
성장주에서는 '얼마나 벌었나'보다 '시장 기대와 회사 전망이 어떻게 바뀌었나'가 주가에 더 크게 작용하는 경우가 많아요. 루멘텀 실적 발표에서 아래 순서로 숫자를 읽어 보세요.
매출·성장률
- 2027 회계연도 1분기 값
- 12억 6,260만 달러, 전분기 대비 +25.5%
- 읽는 법
- 전분기 대비 성장률이 둔화되는지 확인
부품/시스템 비중
- 2027 회계연도 1분기 값
- 59.7% / 40.3%
- 읽는 법
- 모듈·OCS 비중이 커질 때 마진 변화
비GAAP 총이익률
- 2027 회계연도 1분기 값
- 53.2% (1년 전 39.4%)
- 읽는 법
- 가동률·제품 믹스 영향, 가격 하락 압력
비GAAP 영업이익률
- 2027 회계연도 1분기 값
- 42.3% (다음 분기 전망 45~46%)
- 읽는 법
- 가이던스 달성 여부
다음 분기 매출 가이던스
- 2027 회계연도 1분기 값
- 15억 7,500만~16억 2,500만 달러
- 읽는 법
- 시장 컨센서스와의 차이
희석 주식 수(GAAP)
- 2027 회계연도 1분기 값
- 1억 170만 주 (1년 전 7,830만 주)
- 읽는 법
- 주당이익 희석 정도
GAAP과 비GAAP 차이를 같이 보기
이번 분기 GAAP 순이익은 3억 6,030만 달러(주당 3.54달러), 비GAAP 순이익은 4억 6,110만 달러(주당 4.57달러)였어요. 차이의 큰 부분은 주식보상비용과 관련 급여세 1억 4,670만 달러이고, 그중 8,940만 달러는 임원 은퇴에 따른 주식 보상 조건 변경 비용이에요. 직전 분기에는 77억 5,660만 달러의 부채 상환 손실 때문에 GAAP 기준 72억 달러 순손실이 났어요. 헤드라인 숫자만 보면 착시가 생기기 쉬우니 조정표를 같이 확인해요.
재고·현금·설비 투자
분기 말 현금·단기투자는 20억 달러로 전분기보다 7억 5,880만 달러 줄었어요. 같은 기간 재고는 6억 9,160만 달러에서 8억 770만 달러로, 유형자산은 11억 5,910만 달러에서 14억 1,040만 달러로 늘었어요. 생산능력 확대에 돈을 쓰는 중이라는 뜻이고, 수요가 꺾이면 재고와 설비가 부담으로 바뀔 수 있어요. 1년 안에 만기가 오는 유동성 장기부채도 13억 6,030만 달러로 잡혀 있어 상환·전환 일정도 함께 봐야 해요.

다음 실적 발표일은 더따리 실적 발표 캘린더에서 확인하고, 금리·고용 같은 거시 지표 일정은 경제지표 캘린더에서 함께 보면 발표일 전후 변동성을 미리 가늠할 수 있어요. 캘린더는 일정 확인용이지 결과를 예측하는 도구는 아니에요.
루멘텀 투자 전 확인할 위험
- 고객 집중: 2026 회계연도에 Customer A가 매출의 26.6%, Customer B가 15.0%였어요. 1년 전 Customer A 비중은 15.4%였으니 쏠림이 커졌어요. 한두 고객이 재고를 조정하거나 공급처를 나누면 매출이 크게 흔들릴 수 있어요.
- 사이클과 재고 조정: 광통신 부품은 고객이 재고를 쌓았다가 줄이는 주기가 반복돼 왔어요. 회사도 위험 요인으로 고객 재고 관행 변화와 주문 취소·연기를 적고 있어요.
- 가격 하락과 경쟁: 평균판매가격 하락, 제품 믹스 변화가 마진을 낮출 수 있다고 회사가 직접 밝혀요.
- 생산능력: 수요를 따라갈 공장 증설과 공급망(희토류 등 원자재 포함)이 제때 이뤄지지 않으면 성장 기회를 놓칠 수 있어요.
- 수출 통제와 관세: 매출의 79.2%(2026 회계연도)가 미국 밖 고객에게 출하됐고, 10-K 요약에 따르면 미국 수출 통제로 화웨이와의 거래는 완전히 중단됐어요.
- 희석과 부채: 희석 주식 수가 1년 사이 크게 늘었고 전환사채·우선주 구조가 있어요. 주당이익 성장률이 순이익 성장률보다 낮게 나올 수 있어요.
매출이 1년 만에 두 배 넘게 늘어난 회사는 기대가 주가에 빠르게 반영되는 만큼, 가이던스가 기대에 조금만 못 미쳐도 하루 변동폭이 커질 수 있어요. 진입 시점과 비중은 이런 변동성을 견딜 수 있는 범위에서 정하는 게 좋아요.
실적 발표 때 확인하는 순서
- 회사 IR 페이지에서 보도자료 원문을 열고 회계 기간(예: 9월 26일 종료)을 확인해요.
- 매출의 전년·전분기 성장률과 부품/시스템 비중 변화를 봐요.
- 총이익률·영업이익률이 GAAP·비GAAP 기준으로 각각 어떻게 움직였는지, 조정 항목이 무엇인지 확인해요.
- 다음 분기 가이던스 범위의 중간값을 이번 분기와 비교해요. 이번에는 회사가 약 3억 5천만 달러 순차 증가를 예상한다고 말했어요.
- 재고·현금·유동성 부채와 희석 주식 수를 직전 분기와 비교해요.
- OCS, NPO/CPO처럼 경영진이 강조한 신사업 문구가 숫자로 뒷받침되는지 다음 분기에 다시 확인해요.
실적 발표 직후에는 해석이 엇갈리는 글이 많이 돌아요. 더따리 주식 텔레그램 트렌드에서 어떤 이슈가 많이 언급되는지 보고, 그 주장이 위 공시 숫자와 맞는지 대조해 보는 식으로 쓰면 좋아요. 정리하면 루멘텀은 AI 데이터센터 광연결 수요의 직접 수혜 기업이지만, 소수 고객 의존과 업황 사이클, 빠르게 늘어난 설비·재고라는 조건이 함께 붙어 있어요. 숫자의 방향이 바뀌는 첫 신호는 가이던스와 총이익률에서 먼저 나타나는 경우가 많으니 이 두 가지를 분기마다 기록해 두세요.