이더리움 트레저리 기업 ETH 매도, 왜 팔까? mNAV·청산선이 주는 압력
이더리움 트레저리 기업이 손실을 보면서도 ETH를 파는 이유를 BTCS 공시와 mNAV 1 미만 구조로 풀고, 매도 보도를 공시·온체인 데이터로 확인하는 순서를 정리했어요.
목차8개 섹션
핵심 요약
- 2026년 11월 기준, 나스닥 상장사 BTCS는 Aave 담보대출의 건전성을 지키려고 매입가보다 낮은 가격에 ETH를 팔았다고 분기 보고서(10-Q)에 밝혔어요. 판 수량은 공개하지 않았어요.
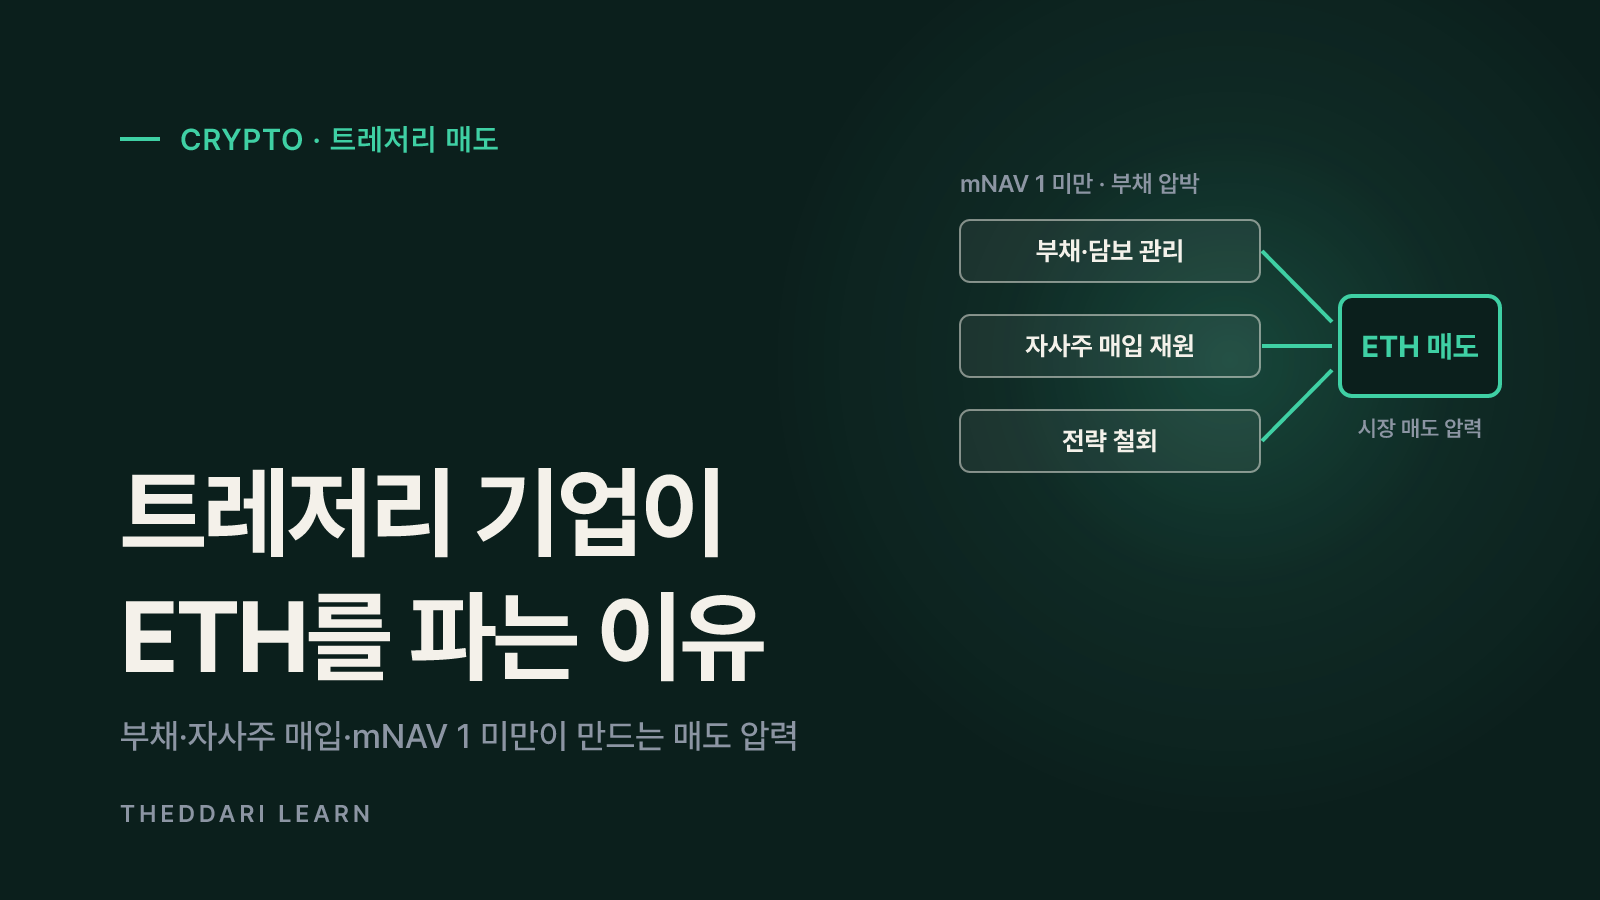
- 이더리움 트레저리 기업이 ETH를 파는 대표 이유는 부채 상환·담보 관리, 자사주 매입 재원 마련, 사업 전환이에요. 손실 매도 자체보다 '왜, 얼마나'가 중요해요.
- mNAV(시가총액÷순자산가치)가 1 아래로 내려가면 새 주식을 팔아 ETH를 사는 구조가 멈춰요. 매도 물량보다 '꾸준한 매수자가 사라지는 효과'가 더 클 수 있어요.
- DefiLlama 집계로 2026년 11월 21일 상장사 24곳이 약 808만 ETH(유통량의 약 6.6%)를 보유해요. 최대 보유사 비트마인은 부채가 없다고 밝혀 강제 매도 구조는 아니에요.
- 영상·SNS의 '손실 매도' 주장은 SEC 공시(8-K·10-Q), 회사 보도자료, 온체인 지갑 이동으로 교차 확인해야 해요.
짧은 답: 일부 이더리움 트레저리 기업이 실제로 매입가보다 낮은 가격에 ETH를 팔았어요. 2026년 11월 기준 확인되는 대표 사례는 나스닥 상장사 BTCS로, 탈중앙 대출 프로토콜 Aave에서 빌린 돈의 담보 건전성을 지키려고 손실을 보고 ETH를 팔았다고 분기 보고서에서 밝혔어요. 하지만 '트레저리 기업들이 일제히 던진다'는 식의 주장은 근거가 부족해요. 가격 압력은 직접 매도 물량보다 mNAV가 1 아래로 내려가면서 꾸준한 매수자가 사라지는 효과에서 더 크게 나올 수 있어요.
이 글은 2026년 11월 22일까지 확인한 공시 보도와 데이터 집계를 바탕으로, 보유 기업이 매도로 돌아서는 이유, 청산선이 계산되는 방식, 물량 부담의 크기, 매도 보도를 직접 확인하는 순서를 정리해요. 트레저리 기업의 기본 구조와 주식 희석은 기존 글 이더리움 트레저리 기업이란?에서 먼저 볼 수 있어요.
이더리움 트레저리 기업이 ETH를 파는 세 가지 이유
이더리움 트레저리 기업은 ETH를 대차대조표의 핵심 자산으로 쌓는 상장사예요. 상승장에서는 주식이나 전환사채를 발행해 ETH를 사는 쪽이었지만, 가격이 떨어지면 반대로 팔아야 할 이유가 생겨요. 공개된 사례를 보면 이유는 크게 세 갈래예요.
부채 상환·담보 관리
- 작동 방식
- ETH를 담보로 빌린 돈의 담보 비율이 나빠지면 ETH를 팔아 빚을 갚거나 비율을 맞춰요
- 확인된 사례(2026년 11월 기준)
- BTCS: Aave 대출 건전성 유지를 위해 매입가 아래로 매도
자사주 매입 재원
- 작동 방식
- 주가가 보유 ETH 가치보다 싸면 ETH를 팔아 주식을 사들이는 편이 주당 ETH를 늘릴 수 있어요
- 확인된 사례(2026년 11월 기준)
- ETHZilla: ETH를 팔아 자사주 매입·전환사채 상환, 이후 Forum Markets로 사명 변경
사업 전환·전략 철회
- 작동 방식
- ETH 보유 전략 자체를 접고 다른 사업으로 옮겨요
- 확인된 사례(2026년 11월 기준)
- FG Nexus: 2026년 6월 30일까지 보유 ETH 전량 매도, 부동산 사업으로 전환 발표
ETHZilla와 FG Nexus 사례는 CoinMarketCap이 정리한 비교에 나와요. 세 경우 모두 '손실을 감수하고 판다'는 점은 같지만 시장에 주는 의미는 달라요. 부채 때문에 파는 매도는 가격이 더 떨어질수록 반복될 수 있는 가격 민감형 매도이고, 자사주 매입용 매도는 경영진이 시점과 규모를 고를 수 있는 선택형 매도예요. 전략 철회는 한 번에 끝나는 경우가 많아요.
'손실 매도'라는 표현은 회계상 실현 손실을 뜻할 뿐이에요. 같은 손실이라도 대출을 지키려는 매도인지, 주주 환원을 위한 매도인지에 따라 다음 매도가 이어질 가능성이 크게 달라요.
BTCS 사례로 보는 Aave 청산선 계산
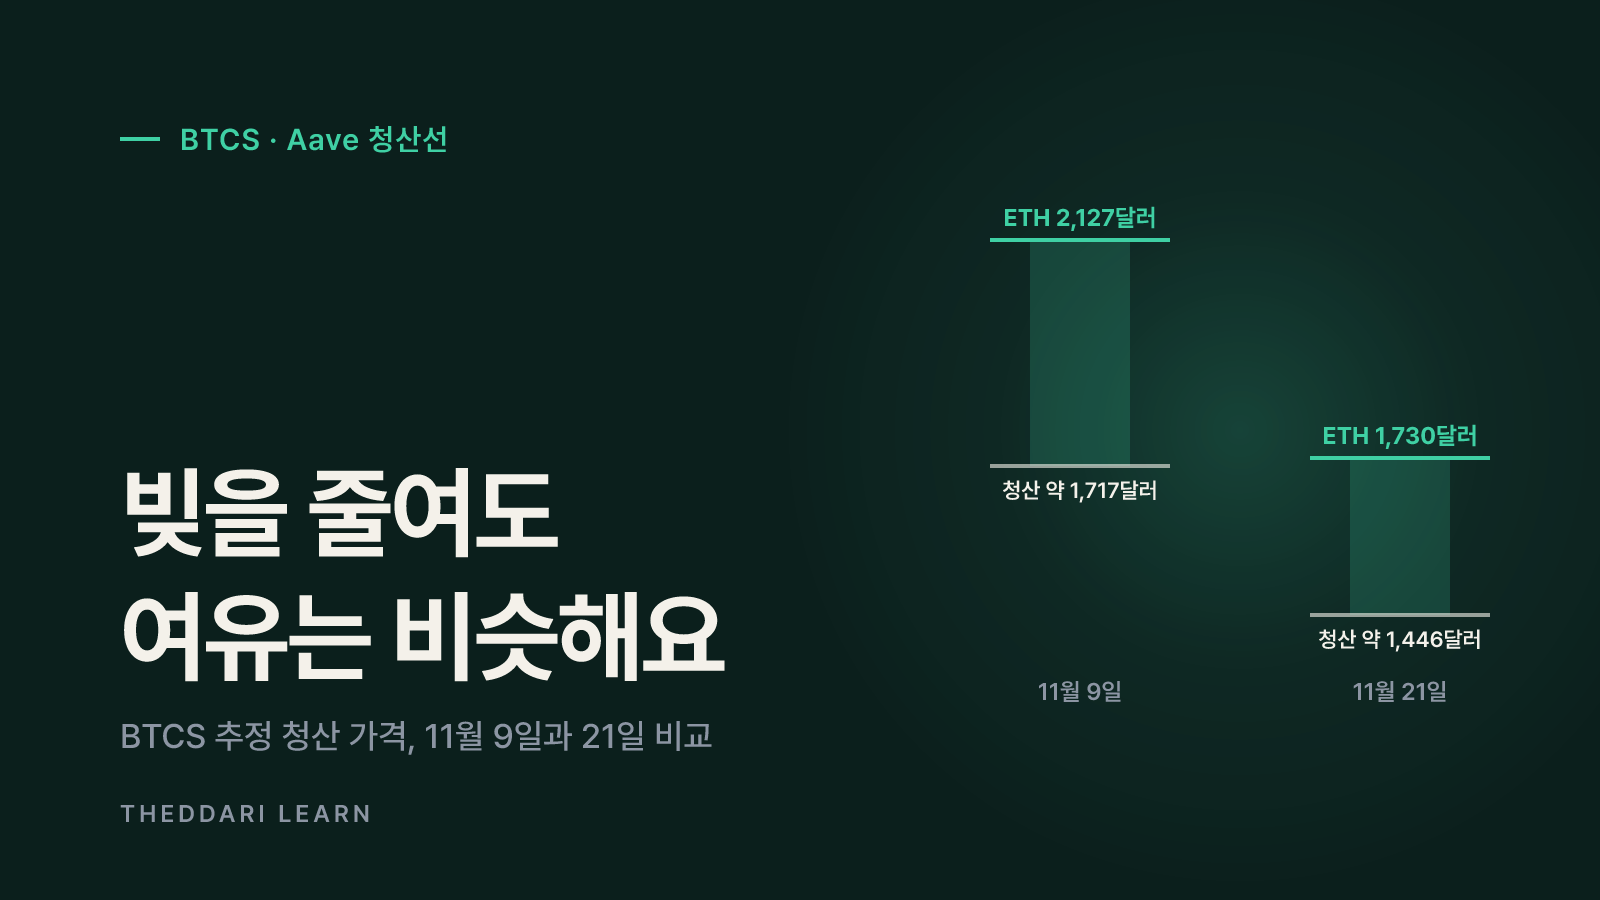
BTCS는 ETH를 Aave에 담보로 맡기고 USDT·GHO 같은 스테이블코인을 빌려 유동성 공급 사업에 썼어요. CoinDesk가 인용한 2026년 11월 12일 제출 10-Q에 따르면 11월 9일 기준 Aave 부채는 이자를 포함해 약 6,410만 달러, 담보는 46,676 ETH로 회사가 적용한 ETH 가격 2,127달러에서 약 9,930만 달러였어요. 회사는 ETH 매도가 '원래 매입가보다 낮은 가격에, 담보 수준과 건전성 지수를 관리하는 과정에서' 이뤄졌다고 밝혔지만 판 수량은 공개하지 않았어요.
건전성 지수(Health Factor)란
Aave 공식 설명에 따르면 건전성 지수는 '담보 가치 × 청산 기준 비율 ÷ 빌린 금액'이에요. 이 값이 1 아래로 내려가면 누구나 청산을 실행할 수 있어요. 청산자는 빚 일부를 대신 갚고 그만큼의 담보에 보너스를 얹어 가져가요. 건전성 지수가 0.95보다 크면 부채의 최대 50%, 0.95 이하이면 최대 100%까지 청산될 수 있어요. 은행처럼 연락해 추가 담보를 요구하는 절차가 없다는 점이 핵심이에요.
- 1
11월 9일 스냅숏
부채 약 6,400만 달러, 담보 46,676 ETH, ETH 2,127달러, 청산 기준 약 80%를 넣으면 CoinDesk 추정 건전성 지수는 약 1.24, 청산 가격은 약 1,717달러예요.
- 2
11월 19일 8-K
BTCS는 Aave 부채를 약 5,400만 달러로 줄였다고 공시했어요. 별도로 약 1,800만 달러의 선순위 담보 전환사채가 있고, ETH 1,775달러 기준 암호화폐 자산은 약 1억 1,100만 달러였어요. 회사는 청산이 일어나지 않는다고 보장할 수 없다고 적었어요.
- 3
11월 21일 가격 반영
ETH가 약 1,730달러로 내려오자 같은 담보 수량을 가정한 추정 건전성 지수는 약 1.2, 청산 가격은 약 1,446달러로 계산됐어요. 빚을 약 1,000만 달러 줄였지만 가격 하락이 그 효과를 대부분 상쇄한 셈이에요.
11월 21일 CoinDesk 보도에 따르면 BTCS 주가는 11월 20일(금) 12.2% 내린 0.653달러로 마감해 주간 하락률이 28.1%였어요. 9월 말 현금은 약 46만 3,000달러에 그쳐, 가격이 더 내려가면 담보를 추가하거나 ETH를 팔아 빚을 갚는 선택지밖에 남지 않는 구조예요. 이 숫자들은 모두 특정 날짜의 추정치이고 회사가 담보를 넣거나 빼면 즉시 달라진다는 점을 기억해야 해요.
mNAV 1 미만이 바꾸는 수급: 매수자가 사라지는 효과
mNAV는 회사 시가총액을 보유 암호화폐 순자산가치로 나눈 배수예요. 1보다 크면 주식이 보유 ETH보다 비싸게 거래된다는 뜻이라, 회사는 새 주식을 팔아 ETH를 사도 주당 ETH가 늘어나요. 2025년 이더리움 트레저리 붐은 이 구조 위에서 돌아갔어요. 반대로 mNAV가 1 아래로 내려가면 새 주식으로 1달러를 모아도 1달러어치 ETH보다 적은 가치만 늘어나 기존 주주가 손해를 봐요.
최대 보유사 비트마인(BMNR)은 이 변화를 그대로 보여줘요. CoinMarketCap 정리에 따르면 비트마인은 2026년 11월 1일 기준 6,060,506 ETH(공급량의 4.9%)를 보유했고, 월간 ETH 증가량은 2025년 8월 약 117만 개에서 2026년 10월 약 5만 1,000개로 96% 줄었어요. 11월 초 mNAV는 0.89로 집계됐고, 회사는 올해 자사주 2,290만 주를 3억 9,960만 달러에 사들였어요. 즉 ETH를 팔지는 않았지만, 시장에서 가장 꾸준했던 매수자가 매수 속도를 크게 늦춘 거예요.
비트마인(BMNR)
- 보유 ETH
- 약 604만
- 실현 mNAV(DefiLlama)
- 0.76
- 데이터 기준일
- 2026-11-09
샤프링크(SBET)
- 보유 ETH
- 888,938
- 실현 mNAV(DefiLlama)
- 0.62
- 데이터 기준일
- 2026-08-03
비트 디지털(BTBT)
- 보유 ETH
- 164,842
- 실현 mNAV(DefiLlama)
- 0.63
- 데이터 기준일
- 2026-09-09
BTCS
- 보유 ETH
- 54,841
- 실현 mNAV(DefiLlama)
- 0.36
- 데이터 기준일
- 2026-06-30
위 표는 DefiLlama 이더리움 트레저리 집계를 2026년 11월 21일에 확인한 값이에요. 회사별 보유량 기준일이 제각각이고, 비트마인의 mNAV는 집계처에 따라 0.76과 0.89처럼 차이가 나요. 계산 방식(부채·우선주 반영 여부)과 날짜가 다르기 때문이에요. BTCS의 보유량 54,841 ETH도 6월 말 기준이라 11월 공시의 담보 46,676 ETH와 다르다는 점에 주의해야 해요.
mNAV 1 미만이 곧 매도 신호는 아니에요. 부채가 없는 회사는 할인 상태로도 오래 버틸 수 있어요. 비트마인은 부채가 없다고 밝혔고, CoinMarketCap 계산상 스테이킹 보상이 ETH 약 1,140달러 이상에서 연간 운영비를 감당해요. 위험은 부채·전환사채가 많고 현금이 적은 소형사에 집중돼요.
이더리움 매도세의 실제 물량은 얼마나 클까
가격 압력을 가늠하려면 '누가 얼마나 팔 수 있는가'를 먼저 숫자로 봐야 해요. DefiLlama 집계로 2026년 11월 21일 상장사 24곳이 약 808만 ETH, 유통량의 약 6.6%를 보유해요. 이 중 비트마인이 약 4.94%를 차지해 나머지 기업의 합계보다 훨씬 커요.
- 강제 매도 위험이 있는 물량: BTCS의 Aave 담보 46,676 ETH는 상장사 전체 보유량 약 808만 ETH의 약 0.6%예요. 청산되더라도 전체 수급에서 차지하는 비중은 작지만, 가격이 급락하는 순간에 시장가로 나온다는 점에서 단기 충격은 클 수 있어요.
- 선택형 매도 물량: 할인 상태의 중형사(샤프링크·비트 디지털 등)가 자사주 매입 재원으로 ETH를 팔 수 있어요. 비트 디지털 CEO는 순자산 대비 할인이 지속되고 있다고 언급했어요.
- 새로운 공급 후보: 톰 리 회장은 공급량 5%에 도달하면 매수를 멈추고 스테이킹 보상을 팔 수도 있다고 말했어요. CoinMarketCap 계산으로 이는 주당 약 3,000 ETH 규모예요.
- 사라지는 수요: 비트마인 한 곳의 월간 매입이 약 117만 ETH에서 약 5만 1,000 ETH로 줄었어요. 이런 수요 공백은 매도 뉴스보다 덜 눈에 띄지만 가격에는 지속적으로 작용해요.
결국 '트레저리 기업 매도'가 가격에 주는 압력은 세 겹이에요. 직접 매도, 청산 연쇄 가능성, 그리고 매수 중단이에요. 특히 청산은 파생상품 시장의 레버리지 정리와 겹칠 때 더 커져요. 선물 시장 과열 여부는 펀딩비 비교 도구로, 거래소 강제 청산 흐름은 ADL 지표로 함께 보면 현물 매도 뉴스가 레버리지 정리와 맞물리는지 판단하는 데 도움이 돼요.

ETH 매도 보도를 직접 확인하는 순서
영상이나 SNS에서 '비축 기업이 손실 매도'라는 제목을 봤다면 다음 순서로 사실관계를 좁혀 보세요.
- 회사 이름을 특정해요. 어느 기업이 팔았는지 이름이 없으면 주장 자체를 보류해요.
- SEC 공시를 찾아요. 미국 상장사는 EDGAR에서 8-K(수시 공시), 10-Q(분기 보고서), 10-K(연간 보고서)를 확인할 수 있어요. 매도 수량, 평균 단가, 실현 손익, 부채 잔액, 담보 정보가 여기 나와요.
- 회사 보도자료·주간 보유량 업데이트를 비교해요. 비트마인처럼 매주 보유량을 발표하는 회사는 직전 발표 대비 증감으로 매도 여부를 알 수 있어요.
- 온체인 이동을 확인하되 해석에 주의해요. 회사 지갑에서 거래소로 ETH가 옮겨졌다고 반드시 매도는 아니에요. 담보 이동, 스테이킹 재배치, 수탁사 변경일 수 있어요.
- 규모를 비교해요. 매도 수량을 전체 기업 보유량, 하루 현물 거래량, 같은 기간 ETF 자금 흐름과 나란히 놓아요.
- 이유를 분류해요. 부채형(반복 가능), 선택형(경영진 재량), 철회형(일회성) 중 어디에 해당하는지 판단해요.
공시와 별개로 시장 분위기를 빠르게 훑고 싶다면 텔레그램 크립토 트렌드에서 같은 소식이 어떤 표현으로 퍼지는지 볼 수 있어요. 다만 채널 요약은 출처 확인의 출발점이지 근거가 아니에요. ETF 자금 흐름과 기업 보유량을 함께 보는 방법은 이더리움 기관 매수 확인법에 정리돼 있어요.
가격 압력을 읽을 때의 한계와 위험
- 추정치의 한계: BTCS 청산 가격 1,717달러·1,446달러는 언론사가 공시 수치에 가정을 더해 계산한 값이에요. 회사가 담보를 바꾸면 바로 무효가 돼요.
- 공시 시차: 분기 보고서는 수주에서 수개월 늦게 나와요. 공시를 봤을 때는 이미 매도가 끝났을 수 있어요.
- 집계처 차이: mNAV와 보유량은 사이트마다 기준일·계산식이 달라요. 한 숫자만 보고 결론을 내리지 않아요.
- 인과 혼동: ETH 가격이 떨어져서 기업이 파는 것인지, 기업이 팔아서 가격이 떨어지는 것인지 구분하기 어려워요. 2026년 11월에는 비트코인도 2년 만의 저점권으로 밀리는 등 시장 전체가 약세였어요.
- 국내 가격 차이: 원화 거래소 ETH 가격은 환율과 김치 프리미엄의 영향을 받아 해외 뉴스와 같은 폭으로 움직이지 않을 수 있어요.
정리하면, 이더리움 트레저리 기업의 ETH 매도 보도는 '누가, 어떤 이유로, 얼마나'를 공시로 확인한 뒤에야 의미가 생겨요. 부채가 있고 현금이 적은 소형사의 매도는 가격이 내려갈수록 반복될 수 있어 주시할 가치가 있고, 부채 없는 대형사의 매수 둔화는 조용하지만 오래가는 수급 변화예요. 두 흐름을 구분해 보면 과장된 제목에 덜 흔들리고 실제 위험을 더 정확히 가늠할 수 있어요.
자주 묻는 질문
이더리움 트레저리 기업이 ETH를 팔면 가격이 바로 떨어지나요?
mNAV가 1 미만이면 회사가 ETH를 팔아야 하나요?
비트마인도 ETH를 팔 가능성이 있나요?
BTCS의 청산 가격은 정확히 얼마인가요?
한국 투자자가 이 소식을 볼 때 무엇을 함께 확인해야 하나요?
출처·참고 자료
- 1CoinDesk: Ethereum treasury firm BTCS sold ether at a loss to keep $64 million Aave loan healthy (2026-11-13)(새 탭에서 열림)www.coindesk.com
- 2CoinDesk: Ether treasury firm BTCS warns SEC its $54 million Aave loan could be liquidated (2026-11-21)(새 탭에서 열림)www.coindesk.com
- 3CoinMarketCap Academy: Tom Lee's BitMine Nears Its Ethereum Cap (2026-11)(새 탭에서 열림)coinmarketcap.com
- 4DefiLlama: Ethereum Treasury Companies(새 탭에서 열림)defillama.com
- 5Aave Help: Health Factor & Liquidations(새 탭에서 열림)aave.com
관련 글
 코인
이더리움 고래 손실 매도, 가격 신호일까? 온체인 데이터 읽는 법과 한계
고래가 손실을 보고 판다는 소식이 곧 바닥이나 추가 하락을 뜻하지는 않아요. 지갑 규모 구간, 거래소 입금량, 라벨링 기준을 확인하는 순서와 데이터의 한계를 2026년 11월 사례로 정리했어요.
 코인
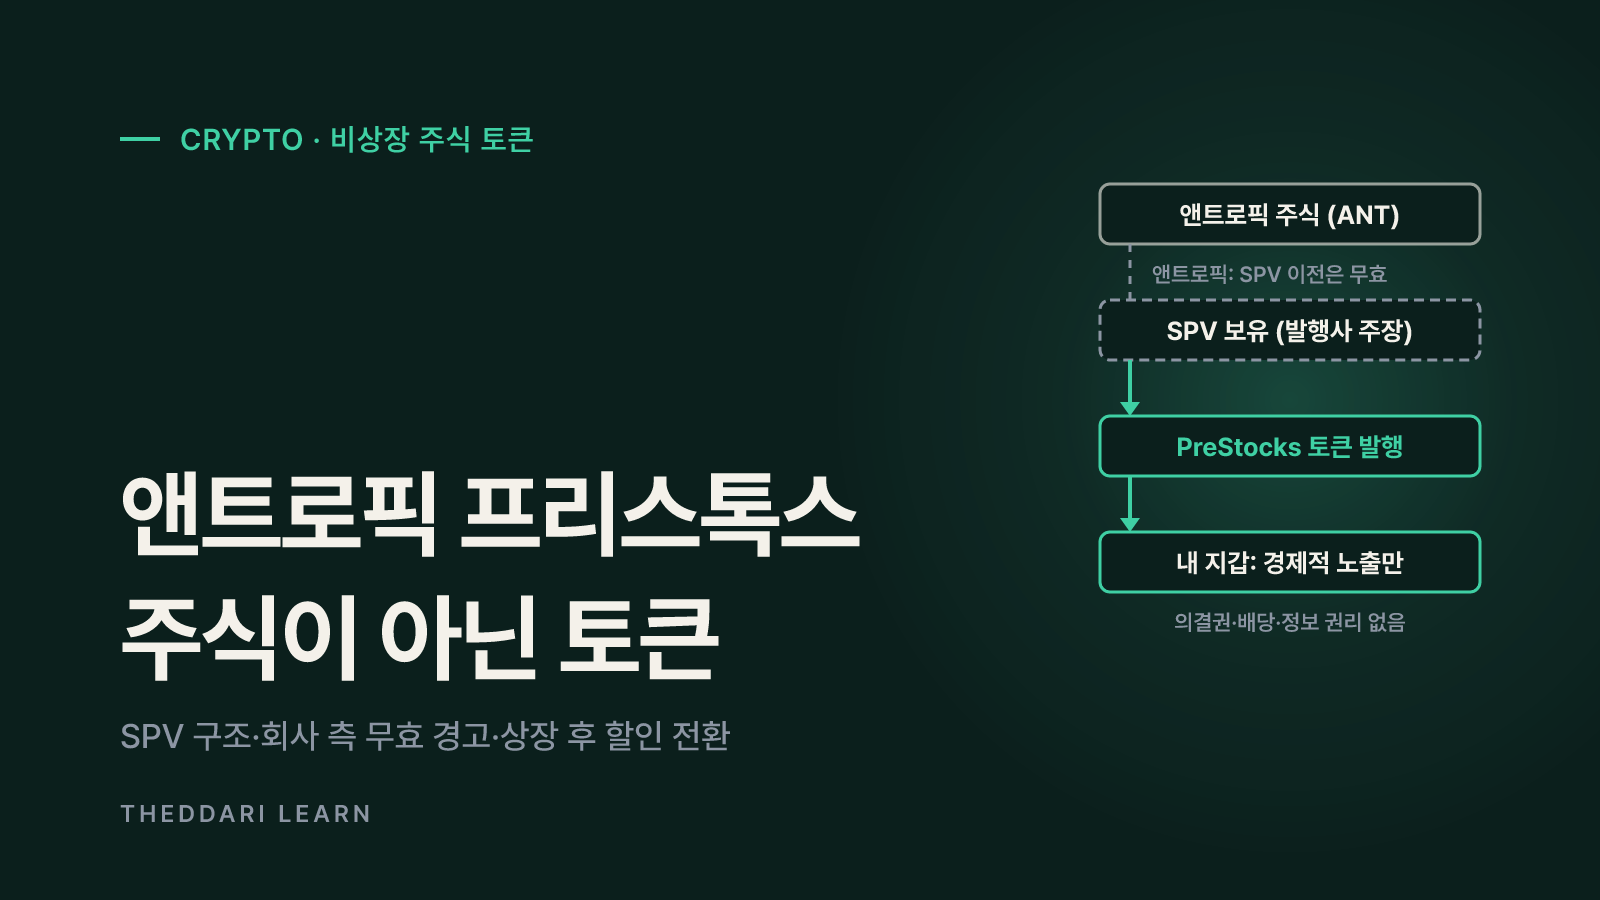
앤트로픽 프리스톡스 토큰이란? 비상장 주식 토큰 구조와 상장 후 위험
코인게코에 오른 'Anthropic PreStocks'는 솔라나 토큰이에요. 주주 권리가 없는 이유, 앤트로픽이 SPV 이전을 무효라고 한 의미, 나스닥 상장 뒤 전환·할인·유동성에서 확인할 점을 정리했어요.
 코인
GTA 밈코인 WASTED·Lucia 코인게코 트렌딩? 사기 전 확인할 점
GTA 6 출시일(2026년 11월 19일) 코인게코 트렌딩 상위에 오른 GTA 밈코인 WASTED·Lucia·Wanted Star. 게임사와의 관계, 같은 이름 토큰 구분법, 호가 깊이·보유자·컨트랙트 권한을 사기 전에 확인하는 순서를 설명해요.