이더리움 스테이킹 수익률은 어떻게 정해질까? 발행 보상·MEV·총 스테이킹 양
이더리움 스테이킹 수익률(APR)을 결정하는 합의층 발행 보상, 우선 수수료·MEV, 총 스테이킹 양의 관계를 공식과 2026년 11월 데이터로 풀고 서비스 수수료 차감 후 실질 수익 계산법을 정리해요.
목차7개 섹션
핵심 요약
- 이더리움 스테이킹 수익률은 합의층 발행 보상 + 실행층 우선 수수료·MEV − 서비스 수수료로 나눠 보면 이해하기 쉬워요.
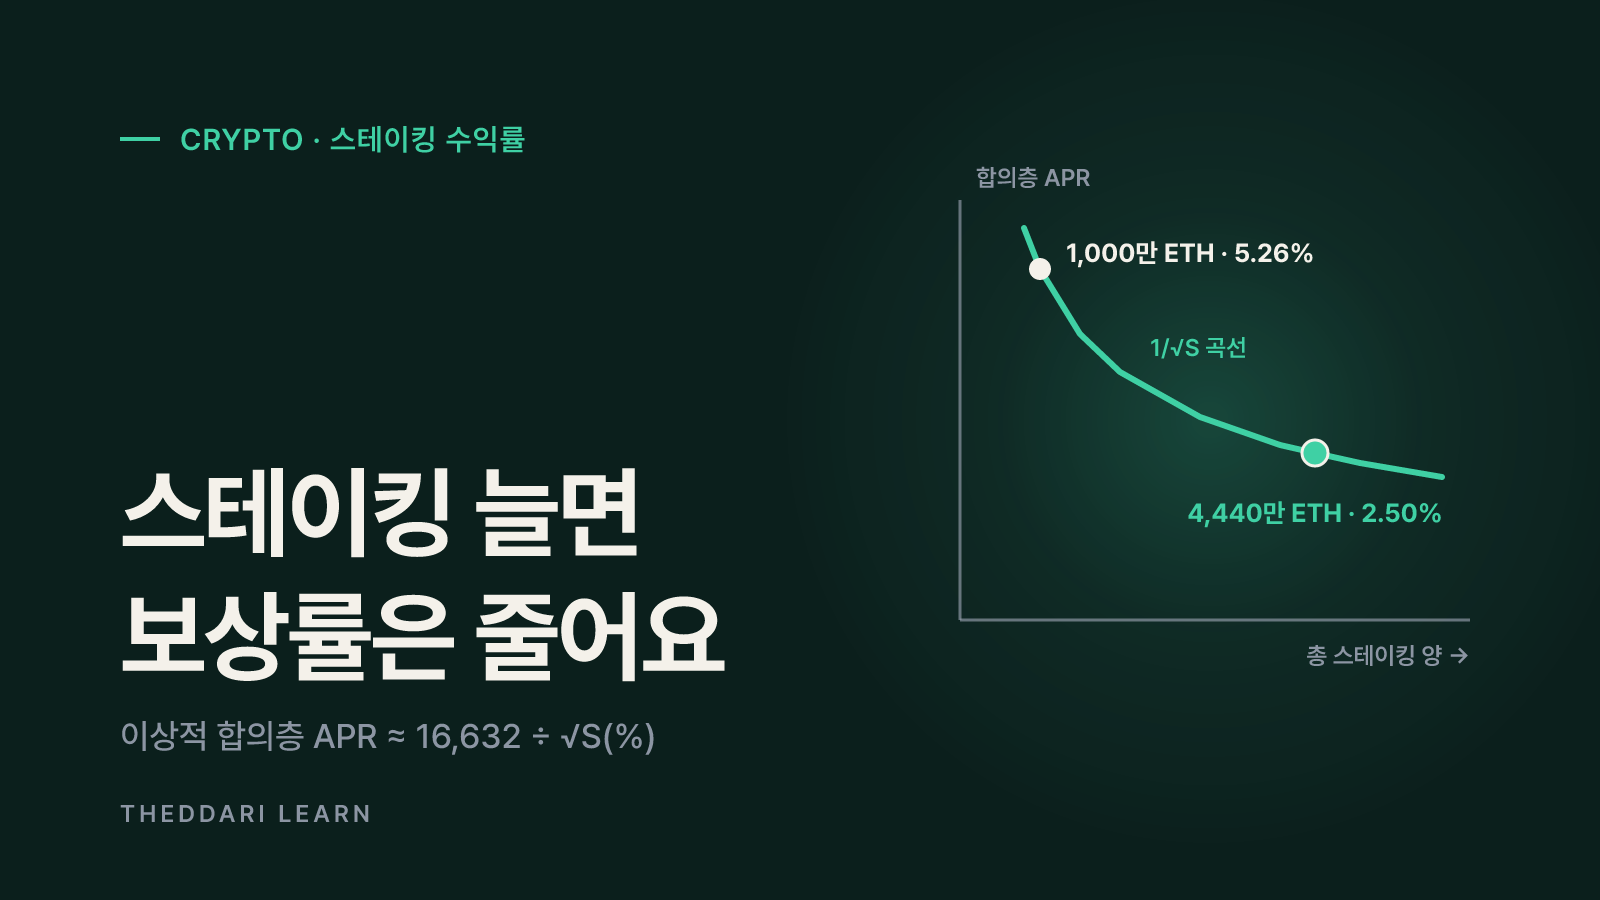
- 발행 보상률은 총 스테이킹 양 S의 제곱근에 반비례해요. 이상적인 조건에서 연 APR은 대략 16,632 ÷ √S(%)이고, S가 4배가 되면 보상률은 절반이 돼요.
- 2026년 11월 5일 validatorqueue.com 기준 스테이킹된 ETH는 약 4,440만 개(공급량의 36.32%), 표시된 7일 APR은 2.44%예요.
- 우선 수수료·MEV는 네트워크 수요에 따라 크게 흔들리고, 블록 제안이 무작위라 개별 검증자의 수익 편차가 커요.
- 리도는 보상의 10%를 프로토콜 수수료로 떼요. 서비스 수수료·진입 대기·ETH 가격 변동까지 반영해야 실질 수익을 판단할 수 있어요.
- 발행 보상을 줄이는 EIP-8363은 2026년 10월 1일 헤고타 업그레이드 검토에서 철회됐지만 발행 정책 논의는 별도 절차로 이어지고 있어요.
이더리움 스테이킹 수익률은 정해진 이자율이 아니라 세 가지 값으로 결정돼요. 프로토콜이 새로 발행해 검증자에게 주는 합의층 발행 보상, 블록을 제안할 때 받는 우선 수수료와 MEV, 그리고 이 보상을 나눠 갖는 총 스테이킹 양이에요. 여기서 스테이킹 서비스의 수수료를 빼야 실제로 받는 보상이 돼요. 이 글은 2026년 11월 5일 기준으로 공개 자료와 공식 문서를 확인해 구조를 설명하며, 특정 상품의 미래 수익률을 예측하지 않아요.
이더리움 스테이킹 수익률은 세 가지 보상의 합이에요
검증자는 블록에 대한 투표(어테스테이션), 블록 제안, 싱크 위원회 참여로 합의층 보상을 받아요. ethereum.org 보상·페널티 문서에 따르면 이 보상은 모두 base_reward라는 기본 단위에서 계산되고, 이 값은 검증자의 유효 잔액에 비례하며 전체 활성 잔액의 제곱근에 반비례해요. 이 부분은 프로토콜이 새로 만들어 내는 ETH, 즉 발행량에서 나와요.
두 번째는 실행층 보상이에요. 사용자가 거래를 빨리 넣기 위해 붙이는 우선 수수료(팁)와, 거래 순서를 정하면서 생기는 MEV가 블록 제안자에게 돌아가요. ethereum.org MEV 문서는 MEV-Boost 같은 빌더 API를 쓰는 검증자가 외부 블록 빌더의 입찰을 받아 가장 높은 금액의 블록을 고르는 방식을 설명해요. 반면 기본 수수료(base fee)는 소각되므로 검증자 수익이 아니에요.
합의층 발행 보상
- 누가 지급하나
- 프로토콜 신규 발행
- 무엇에 따라 변하나
- 총 스테이킹 양, 검증자 참여율
- 1 ETH당 몫의 변화
- 약 1/√S로 감소
우선 수수료
- 누가 지급하나
- 거래를 보내는 사용자
- 무엇에 따라 변하나
- 네트워크 혼잡도
- 1 ETH당 몫의 변화
- 총량이 같으면 약 1/S로 희석
MEV
- 누가 지급하나
- 블록 빌더 입찰
- 무엇에 따라 변하나
- 디파이 거래·청산·차익거래 기회
- 1 ETH당 몫의 변화
- 총량이 같으면 약 1/S로 희석
서비스 수수료
- 누가 지급하나
- 스테이커가 부담
- 무엇에 따라 변하나
- 서비스 약관
- 1 ETH당 몫의 변화
- 보상에서 비율로 차감
표에서 보듯 세 보상은 성격이 달라요. 발행 보상은 공식으로 예측할 수 있는 바닥 역할을 하고, 수수료와 MEV는 시장 상황에 따라 크게 출렁이는 변동분이에요. 서비스가 보여 주는 APR이 두 부분을 합친 값인지, 합의층 보상만인지부터 확인해야 서로 다른 숫자를 공정하게 비교할 수 있어요.
총 스테이킹 양이 늘면 발행 보상 APR이 줄어드는 이유
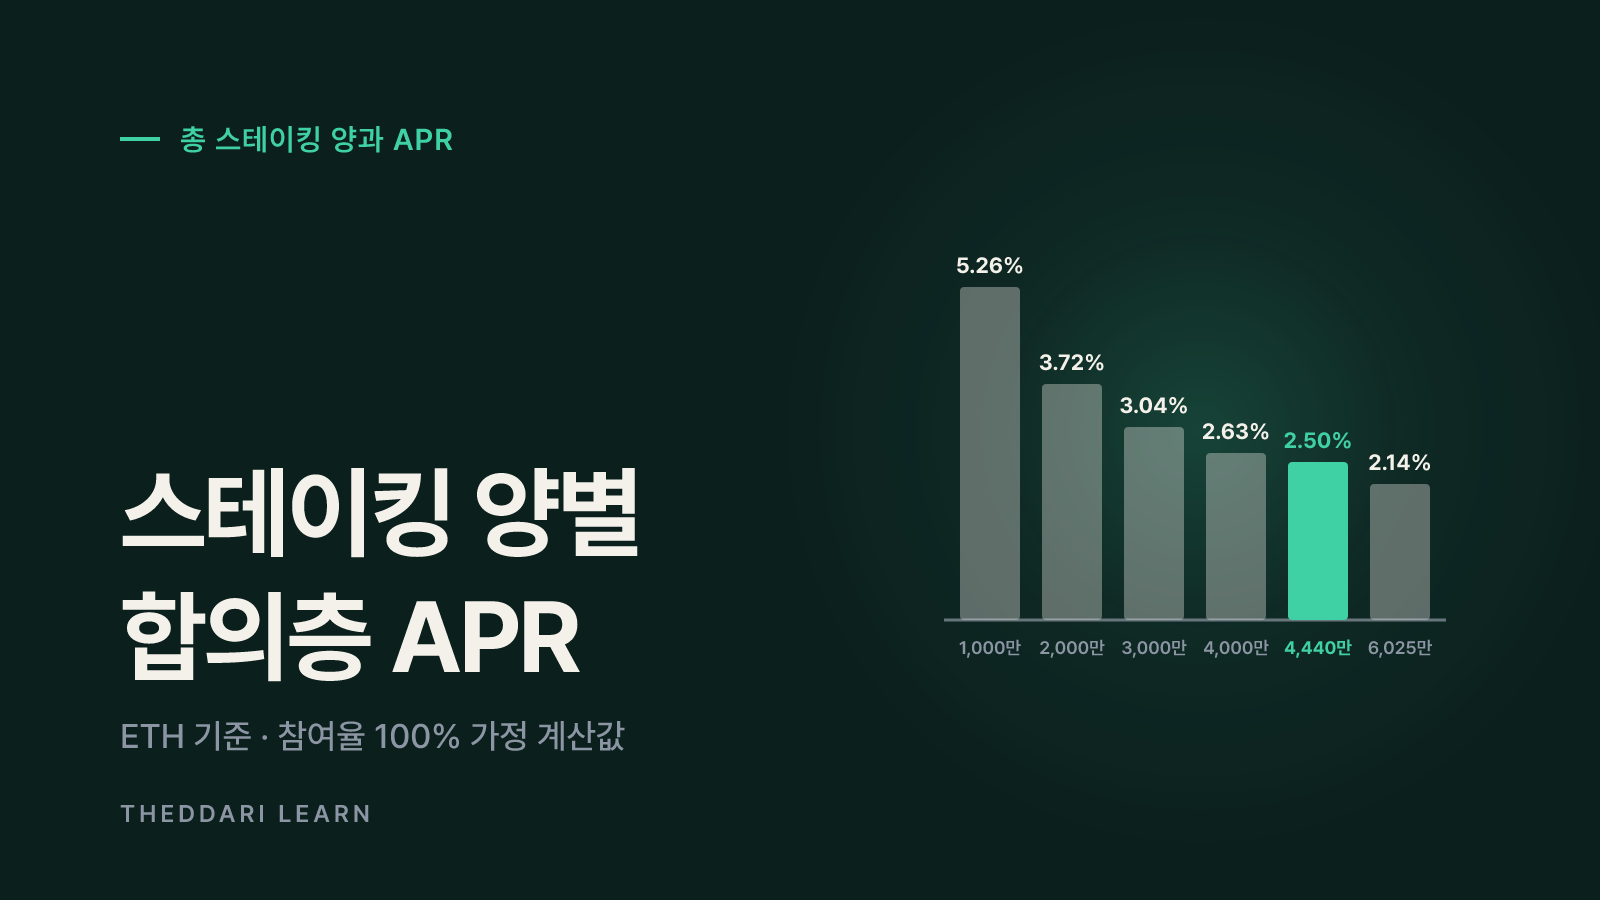
eth2book의 발행 장은 모든 검증자가 완벽하게 일하는 이상적인 조건에서 기대 APR을 2940.21 ÷ √N(%)으로 계산해요. 여기서 N은 32 ETH 검증자 수예요. 이를 총 스테이킹 양 S(ETH)로 바꾸면 APR ≈ 16,632 ÷ √S(%)가 돼요. 반대로 네트워크 전체의 연간 최대 발행량은 √S에 비례해 늘어나요. 스테이커가 늘면 프로토콜이 지급하는 총액은 커지지만 1 ETH당 몫은 작아지는 구조예요.
1,000만 ETH
- 이상적 합의층 APR(계산값)
- 약 5.26%
- 참고
- 설계 당시 강하게 유인하려던 구간
2,000만 ETH
- 이상적 합의층 APR(계산값)
- 약 3.72%
- 참고
- 1,000만 ETH 대비 약 29% 낮음
3,000만 ETH
- 이상적 합의층 APR(계산값)
- 약 3.04%
4,000만 ETH
- 이상적 합의층 APR(계산값)
- 약 2.63%
4,440만 ETH
- 이상적 합의층 APR(계산값)
- 약 2.50%
- 참고
- 2026년 11월 5일 스테이킹 규모
6,025만 ETH
- 이상적 합의층 APR(계산값)
- 약 2.14%
- 참고
- EIP-8363이 소각 100% 지점으로 정한 잔액
표의 값은 참여율 100%를 가정한 계산이라 실제 숫자는 조금 낮아요. 2026년 11월 5일 validatorqueue.com은 스테이킹된 ETH 4,440만 개(공급량의 36.32%), 7일 APR 2.44%를 표시했어요. 공식으로 계산한 약 2.50%와 비슷한 수준이에요. 스테이킹 양이 2배가 되면 발행 보상률은 1/√2, 즉 약 29% 줄어들 뿐 절반이 되지는 않아요. 절반이 되려면 스테이킹 양이 4배가 돼야 해요.
왜 제곱근 공식을 썼을까요
eth2book은 보상률이 스테이킹 양과 무관하면 너무 높거나 낮게 정해졌을 때 하드포크로 계속 조정해야 하고, 1/N처럼 너무 빨리 줄어들면 다른 검증자를 몰아내려는 공격(discouragement attack)에 취약해진다고 설명해요. 제곱근은 그 사이의 절충이에요. 다만 같은 문서는 머지 이후 수수료·MEV 비중이 커지면서 실제 보상 구조가 1/N 쪽으로 기울었다고 지적해요.
수수료·MEV는 네트워크 수요에 따라 흔들려요
실행층 보상은 이더리움을 얼마나 많은 사람이 쓰고 있는지에 달려 있어요. 디파이 거래가 몰리거나 급락장에서 청산이 많아지면 우선 수수료와 MEV 입찰가가 올라가고, 한산한 시기에는 줄어요. 이 총량은 스테이킹 양과 직접 관계가 없으므로 스테이커가 늘면 같은 파이를 더 많은 사람이 나눠요. 그래서 스테이킹 양이 크게 늘어나는 시기에는 합의층 보상보다 실행층 보상의 1 ETH당 몫이 더 빠르게 줄 수 있어요.
개인 검증자에게는 편차도 중요해요. 블록 제안자는 무작위로 뽑히므로 어떤 검증자는 오랫동안 제안 차례가 오지 않고, 큰 MEV가 담긴 블록을 우연히 제안한 검증자는 평균보다 훨씬 많이 받아요. 풀형 스테이킹 서비스가 여러 검증자의 보상을 합쳐 나눠 주는 이유이기도 해요. 반대로 ethereum.org는 MEV를 더 잘 뽑아내는 대형 풀이 규모의 경제를 얻어 검증자 집중을 부추길 수 있다고 경고해요.
기본 수수료는 소각되므로 스테이커의 수익이 아니에요. 다만 소각량이 발행량보다 많으면 ETH 전체 공급이 줄어 비스테이커의 희석이 줄어들어요. ethereum.org 발행 문서는 이 균형을 실시간으로 보려면 ultrasound.money 같은 대시보드를 참고하라고 안내해요.
서비스 수수료·대기 기간을 빼면 실질 수익이 달라져요
스테이커가 받는 숫자는 프로토콜 보상에서 서비스 비용을 뺀 값이에요. 리도 공식 문서는 사용자 APR을 프로토콜 APR × (1 − 프로토콜 수수료)로 정의하고, 수수료 10%를 노드 운영자와 DAO 금고가 나눈다고 안내해요. 예를 들어 프로토콜 APR이 2.5%라면 수수료를 뺀 사용자 APR은 2.25%가 돼요. 이 수수료율은 DAO 투표로 바뀔 수 있어요.
- 1
표시 APR의 정의를 확인해요
합의층만 포함하는지, 실행층 보상까지 포함하는지, 몇 일 이동평균인지 확인해요. 리도는 지난 7일 이동평균을 쓴다고 밝혀요.
- 2
서비스 수수료를 빼요
거래소·풀·위탁 서비스마다 보상에서 떼는 비율이 달라요. 약관의 수수료율과 변경 가능 조건을 함께 기록해요.
- 3
보상이 없는 기간을 반영해요
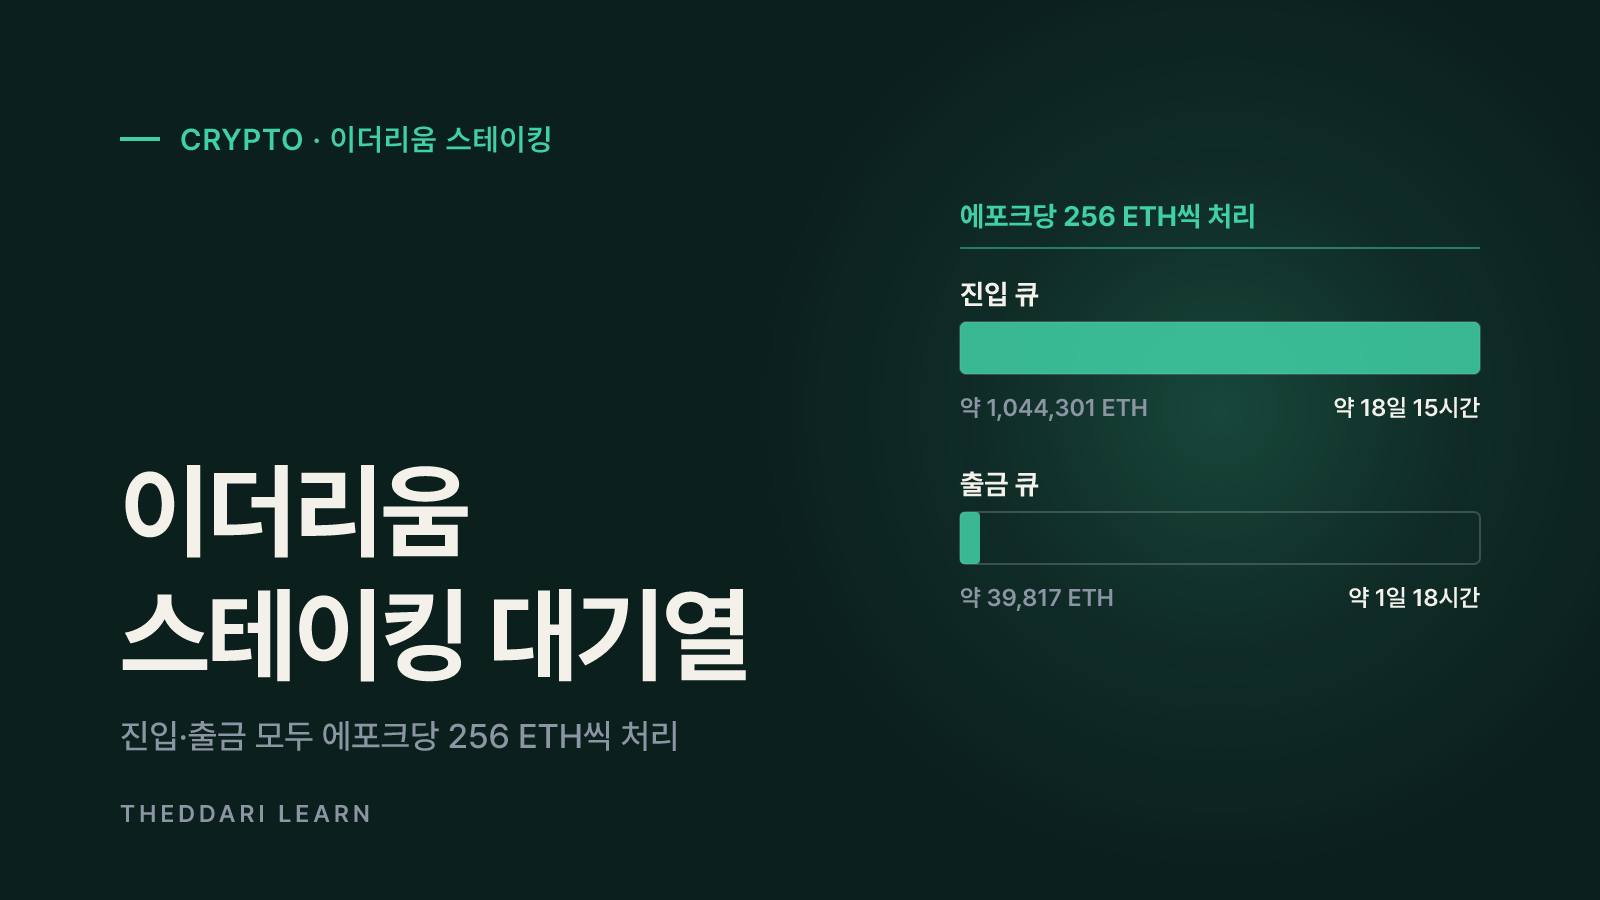
직접 검증자를 만들면 진입 대기열을 통과해야 보상이 시작돼요. 2026년 11월 5일 validatorqueue.com은 진입 대기 약 102만 ETH, 대기 약 18일을 표시했어요. 출금에도 대기열과 스윕 지연이 있어요.
- 4
가격·희석·세금을 따로 봐요
ETH 기준 APR이 양수여도 원화 기준 평가액은 가격에 따라 줄 수 있어요. 비스테이커의 지분은 발행으로 희석되고, 보상의 과세 시점과 방법은 거주 국가 규정을 확인해야 해요.
국내 거래소 가격과 해외 가격의 차이는 원화 환산 수익에 영향을 줄 수 있어요. 스테이킹 보상과 별개로 ETH를 언제 어디서 사고팔지 비교할 때 김치 프리미엄 도구로 거래소 간 가격 차이를 확인할 수 있어요. 또 선물 펀딩비는 스테이킹과 성격이 다른 수익원이지만 ETH 기반 수익의 기회비용을 비교하는 참고 자료가 될 수 있어요. 두 도구 모두 정보를 보여 줄 뿐 결과를 보장하지 않아요.

발행 정책 변경 논의(EIP-8363)와 확인할 위험
현재 공식은 스테이킹 양이 아무리 늘어도 보상률이 0이 되지 않아요. EIP-8363 본문은 지금 곡선이 스테이킹 양과 관계없이 약 1.5%의 바닥을 남긴다고 지적해요. 2026년 7월 14일 작성된 EIP-8363(Tapered Issuance Burn)은 총 활성 잔액이 6,025만 ETH(공급량의 약 절반)에 가까워질수록 발행 보상의 더 큰 비율을 소각하자는 초안이에요. 제안서는 완전히 적용되면 현재 스테이킹 비율에서 순 합의층 수익률이 약 2.6%에서 1.2%로 떨어진다고 계산하고, 충격을 줄이려 18개월에 걸쳐 단계적으로 적용하자고 했어요. 소각은 발행 보상에만 걸리고 수수료·MEV는 건드리지 않는 설계예요.
더블록 보도에 따르면 저자들은 2026년 10월 1일 이 제안을 헤고타 업그레이드 검토 대상에서 철회했어요. 하드포크 범위를 정하는 자리가 발행 정책을 결정하기에 맞지 않다는 반론을 받아들인 것이고, 11월 데브콘 포럼부터 이듬해 4월 EthCC까지 별도 논의 절차를 이어 가겠다고 밝혔어요. 즉 현재 공식은 유지되고 있지만, 장기적으로 발행 보상 구조가 바뀔 가능성은 열려 있어요.
- 슬래싱: 이중 서명 같은 위반 시 일부 ETH가 즉시 소각되고 36일에 걸쳐 퇴출되며, 같은 시기 슬래싱이 많을수록 상관 페널티가 커져요.
- 오프라인 페널티: 투표를 놓치면 받았을 보상만큼 잔액이 줄어요. 운영 품질이 낮은 서비스는 표시 APR보다 적게 줄 수 있어요.
- 유동성: 대기열 때문에 원할 때 바로 출금하지 못할 수 있고, 리퀴드 스테이킹 토큰은 시장 가격이 ETH와 달라질 수 있어요.
- 스마트 계약·거버넌스·수탁 위험: 풀과 거래소 상품은 프로토콜 밖의 위험을 추가로 안고 있어요.
발행 정책 논의, 대형 스테이킹 서비스의 공지, 대기열 변화는 빠르게 전해지는 편이에요. 텔레그램 크립토 트렌드에서 관련 소식이 얼마나 언급되는지 흐름을 살핀 뒤, 결정은 EIP 원문과 서비스 공지로 다시 확인하는 순서가 안전해요.
정리하면 이더리움 스테이킹 수익률은 √S에 반비례하는 발행 보상을 바닥으로, 네트워크 수요에 따라 오르내리는 수수료·MEV가 더해지고, 서비스 수수료와 대기 기간이 빠지는 구조예요. 숫자를 비교할 때는 같은 기간·같은 범위의 APR인지, 수수료를 뺀 값인지, 어떤 위험을 대가로 받는 보상인지를 함께 기록해 두세요.