에테나(ENA)와 USDe란? 합성 달러 수익 구조와 디페그·유동성 위험
에테나 USDe는 현물 보유와 선물 숏 헤지로 1달러를 맞추는 합성 달러예요. 펀딩비 수익 구조, USDT와 차이, 바이낸스 0.65달러 사례로 본 디페그·유동성 위험을 정리했어요.
목차8개 섹션
핵심 요약
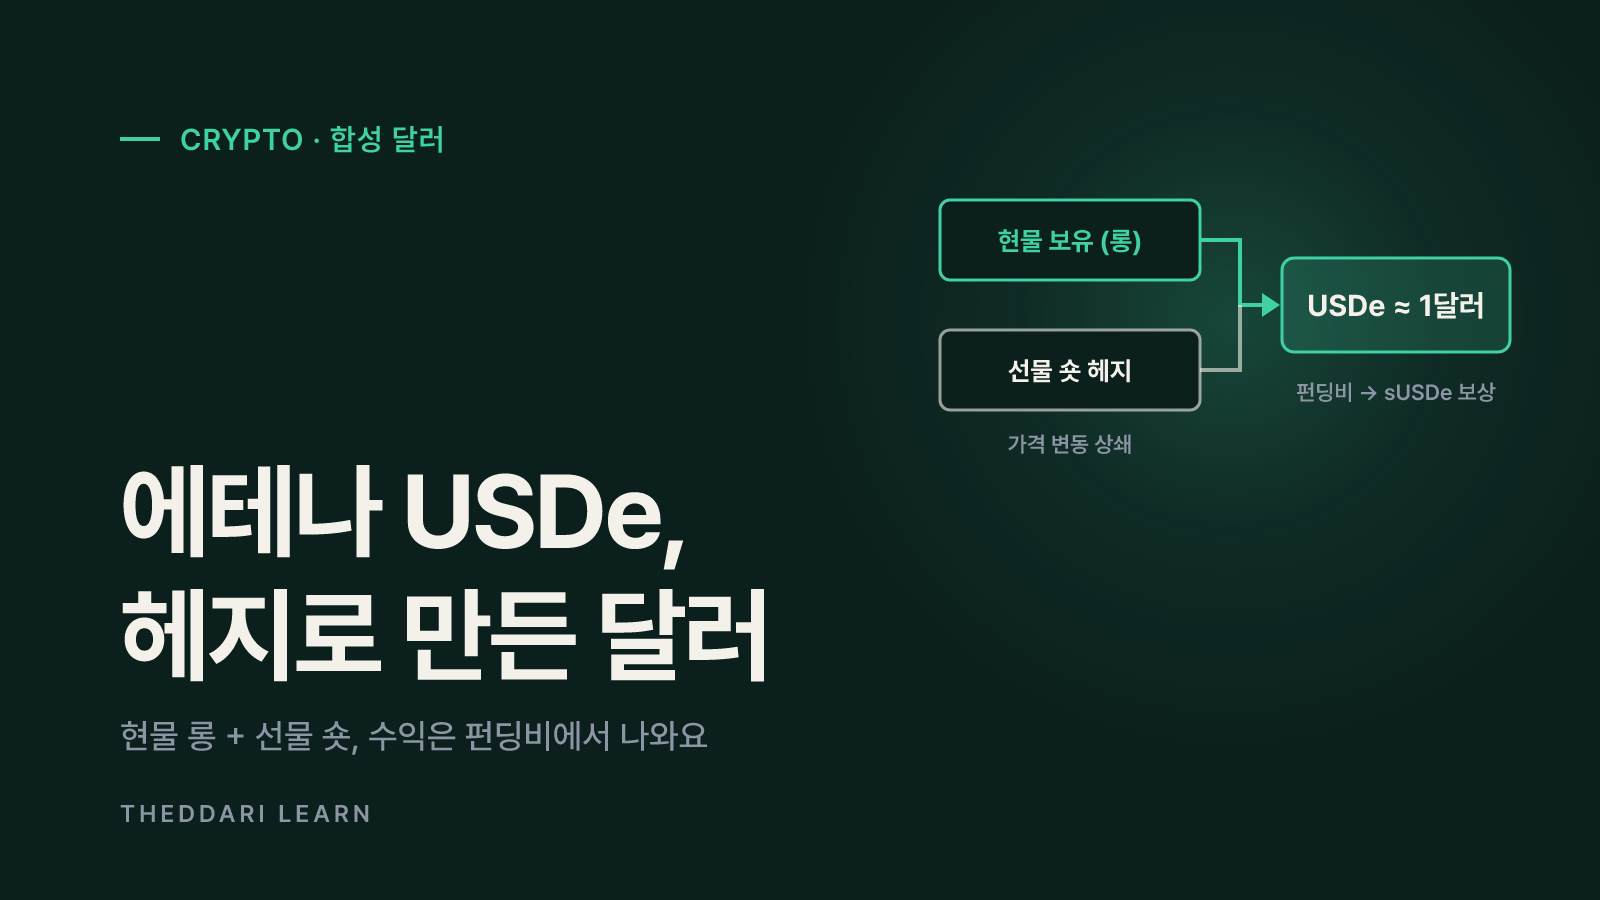
- 에테나의 USDe는 암호화폐 현물을 보유하고 같은 규모의 선물 숏을 잡아 가격 변동을 상쇄하는 '델타 중립' 합성 달러예요. 은행에 맡긴 달러로 1:1 담보하는 USDT·USDC와 구조가 달라요.
- 수익은 스테이킹 ETH 보상, 무기한 선물 펀딩비·만기 선물 베이시스, 유동성 스테이블코인 보상에서 나오며 USDe를 스테이킹한 sUSDe 보유자에게 일부가 분배돼요. 고정 이자가 아니라 시장에 따라 변해요.
- 핵심 위험은 펀딩비가 오래 마이너스로 머무는 것, 수탁·거래소 사고, 특정 거래소 유동성 부족에 따른 가격 이탈이에요.
- 2025년 10월 10~11일 급락장에서 USDe는 바이낸스에서 0.65 USDT까지 거래됐지만 온체인 주요 풀은 약 0.99를 유지했고, 이틀간 약 19억 달러 상환이 처리됐어요.
- ENA는 USDe 담보 구성·신규 전략·수익 배분·리스크 위원회 구성 등에 투표하는 거버넌스 토큰이에요. USDe 가격을 지탱하는 담보가 아니에요.
에테나(Ethena)의 USDe는 암호화폐 현물을 담보로 들고, 같은 규모의 선물 숏 포지션으로 가격 변동을 상쇄해 1달러 근처를 유지하려는 '합성 달러'예요. 은행 계좌의 달러로 1:1 담보하는 USDT·USDC와 달리 수익이 선물 펀딩비에서 나오고, 위험도 펀딩비 음전환·거래소·유동성 쪽에 몰려 있어요. 이 글은 2026년 10월 기준으로 에테나 공식 문서와 거버넌스 포럼 자료를 읽고, 구조와 수익 원천, ENA 토큰의 역할, 실제 스트레스 사례에서 드러난 위험을 순서대로 정리했어요.
에테나 USDe는 어떻게 1달러를 맞추나요?
에테나 공식 문서에 따르면 USDe의 가치는 '델타 중립' 담보 포트폴리오에서 나와요. 비트코인·이더리움 같은 변동성 자산은 거의 같은 명목 금액의 선물 숏 포지션과 짝을 이뤄요. 현물 가격이 10% 오르면 숏 포지션이 그만큼 손실을 보고, 10% 내리면 숏이 이익을 내서 합계 달러 가치가 크게 흔들리지 않는 원리예요. 이미 달러 가치가 안정된 유동성 스테이블코인이나 단기 실물자산(RWA)은 헤지 없이 그대로 담아요.
- 1
발행 요청
화이트리스트에 등록된 이용자가 약 100달러어치 USDT 같은 자산을 넣으면 헤지 실행 비용을 뺀 약 100 USDe를 받아요. 문서에 따르면 에테나는 발행·상환 자체에서 이익을 얻지 않아요.
- 2
선물 숏 개설
프로토콜이 파생상품 거래소에서 비슷한 명목 금액의 무기한 선물 숏을 열어 담보의 가격 위험을 상쇄해요.
- 3
거래소 밖 보관
담보 자산은 '오프 익스체인지 정산(Off Exchange Settlement)' 수탁 업체에 온체인으로 보관되고, 거래소에는 증거금으로 쓰도록 권한만 위임돼요.
- 4
상환
상환할 때는 반대로 숏 포지션을 닫고 담보를 돌려줘요. 대규모 상환이 몰리면 이 과정의 속도와 비용이 중요해져요.
이 구조 때문에 USDe는 '가격이 1달러로 고정된 토큰'이라기보다 '1달러 가치가 나오도록 짜인 헤지 포지션을 토큰으로 만든 것'에 가까워요. 담보를 은행이 아니라 수탁 업체와 파생상품 거래소에 걸쳐 운용하므로, 안정성은 헤지가 계속 잘 돌아가는지와 시장 유동성에 달려 있어요.
USDe 수익은 어디서 나오나요? 펀딩비와 sUSDe
에테나 FAQ는 프로토콜 수익 원천을 세 가지로 설명해요. 첫째, 담보로 쓰는 스테이킹 ETH의 보상(문서상 약 3~4%). 둘째, 무기한 선물 펀딩비나 만기 선물의 베이시스. 셋째, 보유한 유동성 스테이블코인에서 나오는 보상으로 전통 금융의 무위험 금리 수준이에요. 이 중 가장 크게 움직이는 것이 펀딩비예요.
펀딩비란? 무기한 선물 가격을 현물 가격에 붙여 두기 위해 롱과 숏이 주기적으로 주고받는 돈이에요. 펀딩비가 플러스면 롱이 숏에게, 마이너스면 숏이 롱에게 지급해요. 시장이 상승을 기대해 롱이 몰리면 대체로 플러스가 되고, 숏 포지션을 쥔 에테나가 이 돈을 받아요.
에테나의 펀딩 위험 문서는 2024년 12월 31일 기준 자료로 BTC·ETH 펀딩비가 최근 3년간 미결제약정·거래량 가중 연환산 평균 7.8~9%였다고 밝혀요. 같은 문서에서 펀딩비 합계가 마이너스였던 날은 ETH 17.5%, BTC 15.9%였고, 연속 마이너스 펀딩 최장 기록은 13일이었어요. 다만 에테나 스스로 이 과거 데이터는 에테나 출시 이전이라 에테나의 시장 영향을 반영하지 못한다고 적어 두었어요. 에테나 규모가 커질수록 시장에 숏이 많아져 펀딩비가 낮아질 수 있다는 점도 함께 생각해야 해요.
USDe와 sUSDe의 차이
USDe를 지갑에 들고 있는 것만으로는 보상을 받지 않아요. USDe를 스테이킹하면 sUSDe를 받고, 보상이 쌓일수록 sUSDe 1개가 바꿀 수 있는 USDe 수량이 늘어나요. 문서에 따르면 sUSDe에는 플러스 또는 0의 보상만 반영되고, 프로토콜 수익이 마이너스인 기간은 준비금이 흡수하며 그동안 보상이 지급되지 않을 수 있어요. 즉 보상률은 고정 이자가 아니라 펀딩비·스테이킹 보상·금리에 따라 매번 달라지는 변동 수익이에요. 펀딩비 흐름은 더따리의 펀딩비 차익 도구에서 거래소별로 비교해 볼 수 있어요.

USDe와 USDT·USDC는 무엇이 다른가요?
담보
- USDe (에테나)
- 암호화폐 현물 + 선물 숏, 유동성 스테이블코인·단기 RWA
- USDT·USDC (법정화폐 담보형)
- 현금·단기 국채 등 법정화폐 자산
가치 유지 방식
- USDe (에테나)
- 델타 중립 헤지와 발행·상환 차익거래
- USDT·USDC (법정화폐 담보형)
- 발행사의 1:1 상환 약속
수익 원천
- USDe (에테나)
- 스테이킹 ETH 보상, 펀딩비·베이시스, 스테이블코인 보상
- USDT·USDC (법정화폐 담보형)
- 보유자에게 직접 지급되지 않음(발행사가 이자 수취)
직접 발행·상환
- USDe (에테나)
- KYC를 거친 화이트리스트 주소, 미국 이용자 앱 접근 불가
- USDT·USDC (법정화폐 담보형)
- 발행사 기준을 충족한 고객
주요 위험
- USDe (에테나)
- 펀딩비 음전환, 거래소·수탁, 청산·담보 자산 위험
- USDT·USDC (법정화폐 담보형)
- 발행사 신용, 은행·준비금 관리, 규제
에테나의 위험 문서는 USDe가 감수하는 위험으로 펀딩 위험, 청산 위험, 수탁 위험, 거래소 파산 위험, 담보 자산 위험, 스테이블코인 관련 위험, 증거금 담보 위험을 나열해요. 법정화폐 담보형이 '발행사와 은행을 믿는 구조'라면, USDe는 '헤지 전략과 거래소·수탁 인프라를 믿는 구조'라고 정리할 수 있어요. 어느 한쪽이 위험이 없다기보다 실패하는 지점이 다르다는 뜻이에요.
합성 달러의 디페그·유동성 위험: 2025년 10월 사례
2025년 10월 10~11일 암호화폐 시장 전체 시가총액이 4.08조 달러에서 약 8,500억 달러(21%) 줄어드는 급락이 있었어요. 에테나 거버넌스 포럼에 올라온 블록웍스 어드바이저리 분석에 따르면 이때 USDe는 바이낸스 USDe/USDT 시장에서 0.65까지, 바이비트에서 0.92까지 떨어졌어요. 반면 이더리움·Plasma의 주요 온체인 풀은 평균 약 0.99를 유지했어요.
- 바이낸스 가격이 0.9 아래였던 시간은 23분, 0.95 아래 53분, 0.99 아래 86분이었어요.
- 분석은 바이낸스가 자기 오더북만 USDe 가격 오라클로 쓴 점을 주원인으로 지목했고, 피해 이용자에게 보상이 이뤄졌다고 적었어요.
- 10~11일 이틀간 약 19억 달러의 USDe 상환이 처리됐어요. 초기 시가총액 146억 달러의 13%가 넘는 규모이며 준비금은 사용되지 않았다고 해요.
- 에이브(Aave)에서 USDe·sUSDe 담보로 인한 청산은 합계 5만 달러 미만이었어요.
이 사례가 보여 주는 점은 두 가지예요. 하나는 상환 창구와 깊은 온체인 유동성이 작동하면 대량 매도에도 가격이 빨리 돌아올 수 있다는 점이에요. 다른 하나는 직접 상환 권한이 없는 개인 투자자는 자신이 거래하는 시장의 가격을 그대로 받는다는 점이에요. 특정 거래소의 오더북이 얇거나 입출금이 막히면 담보와 무관하게 그 거래소 안에서 큰 가격 이탈과 연쇄 청산이 생길 수 있어요. 레버리지 포지션의 담보로 USDe를 쓴다면 거래소의 자동 감소(ADL)와 청산 규칙도 함께 확인해야 해요.
평상시에 확인할 위험 신호
- 주요 거래소 BTC·ETH 펀딩비가 며칠 이상 마이너스로 머무는지 확인해요.
- 에테나가 공개하는 준비금 규모와 담보 구성(스테이블코인 비중 변화)을 확인해요.
- USDe를 사고파는 거래소의 호가 깊이와, 그 거래소가 직접 발행·상환 연동을 갖췄는지 봐요.
- USDe 공급량이 짧은 기간에 크게 줄어드는지, 상환이 지연된다는 공지가 있는지 살펴요.
- 담보를 맡은 수탁 업체·거래소에 출금 중단 같은 사고가 없는지 확인해요.
ENA 코인은 무슨 역할을 하나요?
ENA 공식 문서에 따르면 ENA는 에테나 프로토콜의 거버넌스 토큰이에요. USDe 담보 구성, 새 담보 전략 도입, 향후 프로토콜 수익 배분, 리스크 위원회의 구성과 권한 같은 안건에 투표하는 데 쓰여요. ENA를 스테이킹 계약에 넣으면 sENA를 받고, 꺼낼 때는 쿨다운 기간을 거쳐야 해요. 리스크 위원회는 담보 자산 자격, 노출 한도, 거래 상대방 한도, 수수료 스위치(Fee Switch) 활성화 조건 같은 위험 변수를 정해요.
정리하면 USDe와 ENA는 위험의 성격이 달라요. USDe는 1달러 근처를 목표로 하는 합성 달러이고 위험은 주로 담보·헤지·유동성에서 나와요. ENA는 가격이 자유롭게 움직이는 거버넌스 토큰이라 시장 심리, 토큰 공급 일정, USDe 성장 기대에 따라 크게 오르내릴 수 있어요. 코인게코 트렌딩 순위에 올랐다는 사실은 관심이 많다는 뜻일 뿐 구조의 안전성을 말해 주지 않아요.
USDe를 쓰기 전 확인 체크리스트
- 내가 보유하는 것이 USDe인지 sUSDe인지, sUSDe라면 언스테이킹 조건과 기간을 확인해요.
- 표시된 보상률이 최근 펀딩비 환경에서 나온 변동 수익이라는 점을 이해하고, 과거 수치를 미래 수익으로 가정하지 않아요.
- 직접 상환이 불가능한 개인이라면 거래하는 거래소·DEX의 유동성과 가격 오라클 방식을 확인해요.
- USDe를 대출·레버리지 담보로 쓸 때는 0.65 같은 거래소별 가격 이탈이 청산으로 이어질 수 있다는 점을 계산에 넣어요.
- 거주 국가의 규제와 거래소 상장 여부를 확인해요. 에테나 앱은 미국 이용자에게 제공되지 않아요.
에테나 USDe는 펀딩비라는 암호화폐 시장 고유의 수익을 달러 형태로 묶은 실험적인 구조예요. 1달러를 유지해 온 기록과 대량 상환을 처리한 사례가 있지만, 그 안정성은 은행 예금이 아니라 헤지 전략과 거래소·수탁 인프라, 시장 유동성에 기대고 있어요. 수익률보다 '어떤 상황에서 손실이 생기는가'를 먼저 확인하는 것이 합성 달러를 이해하는 출발점이에요.