코어위브(CRWV)는 어떤 회사? GPU 클라우드 사업과 부채·고객 집중 위험
코어위브(CRWV)는 엔비디아 GPU 연산력을 장기 계약으로 빌려주는 AI 클라우드 기업이에요. 2026년 2분기 기준 수주잔고, 상위 고객 비중 72%, 부채와 금리 위험을 정리했어요.
목차8개 섹션
핵심 요약
- 코어위브(CRWV)는 엔비디아 GPU를 대량으로 갖춘 데이터센터를 운영하며 AI 기업에 연산력을 장기 계약으로 빌려주는 회사예요.
- 2026년 2분기 매출은 25억 7,500만 달러로 1년 전의 두 배를 넘었지만 영업손실 4,900만 달러, 순손실 6억 2,600만 달러를 기록했어요.
- 수주잔고(RPO)는 2026년 6월 말 1,037억 달러이며 매출의 98%가 약정 계약에서 나와요.
- 상위 3개 고객이 2분기 매출의 72%(36%·26%·10%)를 차지해 대형 고객 한두 곳의 계약 변화가 실적에 크게 영향을 줄 수 있어요.
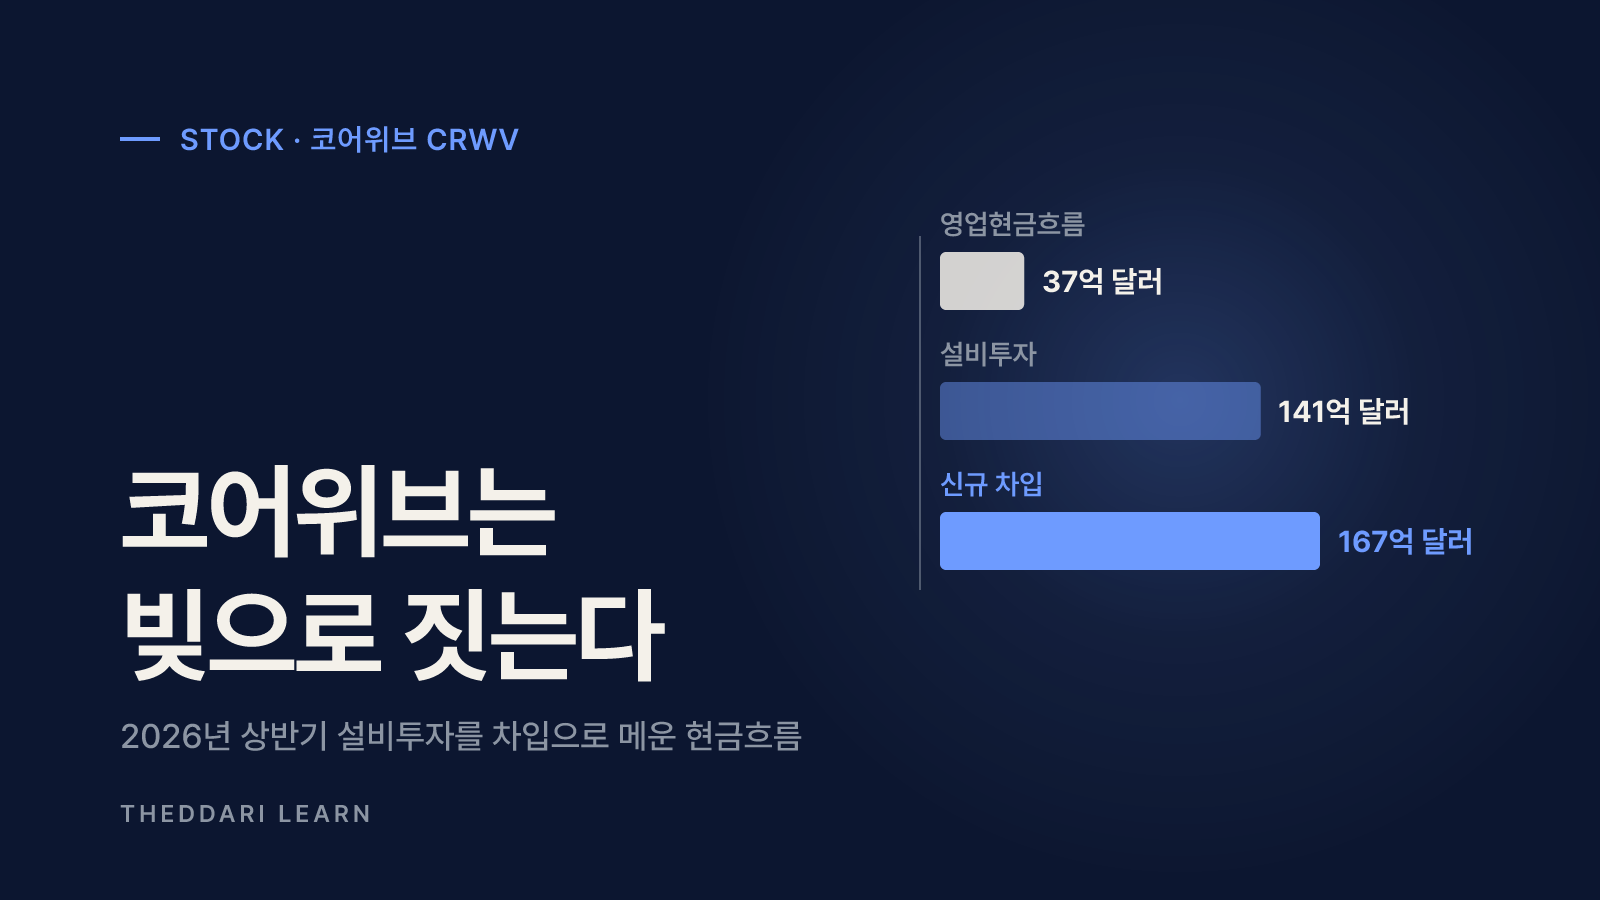
- 2026년 상반기 영업현금 37억 달러로 141억 달러의 설비투자를 감당하지 못해 167억 달러를 새로 빌렸고, 2분기 이자비용은 매출의 약 25%였어요.
코어위브(CoreWeave, 나스닥 CRWV)는 엔비디아 GPU를 대량으로 갖춘 데이터센터를 짓고, 그 연산력을 AI 연구소·빅테크·기업에 장기 계약으로 빌려주는 AI 클라우드 회사예요. 흔히 아마존·마이크로소프트 같은 범용 클라우드와 구분해 '네오클라우드'라고 불러요. 이 글은 2026년 10월 기준으로 확인한 2026년 2분기(6월 30일 마감) 실적 발표와 10-Q 공시를 바탕으로 코어위브의 돈 버는 구조, 고객 집중, 부채와 금리 민감도를 정리해요. 핵심은 간단해요. 수요와 계약은 빠르게 늘고 있지만, 그 계약을 이행할 설비를 대부분 빌린 돈으로 짓고 있다는 점이에요.
코어위브는 어떤 회사인가요?
코어위브는 2017년에 설립됐고 2025년 3월 나스닥에 상장했어요(회사 발표). 로이터에 따르면 원래는 비트코인 채굴 업체로 출발했어요. 지금은 GPU 서버, 고속 네트워크, 전력이 확보된 데이터센터 공간을 묶어 AI 모델의 학습과 추론에 쓰는 연산 용량을 판매해요. 실험 관리 도구인 Weights & Biases, 작업 스케줄러 SUNK 같은 소프트웨어도 제공하지만 매출의 중심은 여전히 GPU 용량 임대예요.
규모는 전력으로 표현하는 경우가 많아요. 2026년 2분기 말 실제 가동 중인 전력(active power)은 약 1.5GW, 계약으로 확보한 전체 전력(contracted power)은 약 3.7GW였어요. 계약 전력과 가동 전력의 차이는 아직 지어야 할 데이터센터가 많다는 뜻이고, 그만큼 앞으로도 대규모 설비투자가 필요하다는 뜻이기도 해요.
매출
- 2026년 2분기
- 25억 7,500만 달러
- 2025년 2분기
- 12억 1,200만 달러
영업이익(손실)
- 2026년 2분기
- -4,900만 달러
- 2025년 2분기
- 1,900만 달러
순이자비용
- 2026년 2분기
- 6억 4,000만 달러
- 2025년 2분기
- 2억 6,700만 달러
순손실
- 2026년 2분기
- 6억 2,600만 달러
- 2025년 2분기
- 2억 9,000만 달러
조정 EBITDA(마진)
- 2026년 2분기
- 15억 1,000만 달러(59%)
- 2025년 2분기
- 7억 5,300만 달러(62%)
조정 EBITDA 마진이 59%로 높아 보이지만, 이 지표는 감가상각과 이자를 빼기 전 숫자예요. GPU는 몇 년 안에 가치가 크게 떨어지는 장비라 감가상각비(2분기 13억 9,300만 달러)가 크고, 이자도 매출의 약 4분의 1이에요. 그래서 EBITDA는 흑자인데 영업손익과 순손익은 적자인 구조가 나와요.
돈을 버는 구조: 장기 계약과 수주잔고
코어위브 매출은 거의 전부가 약정 계약에서 나와요. 10-Q에 따르면 2026년 2분기 매출의 98%가 고객 약정 계약 관련 매출이었어요. 고객이 몇 년 동안 일정 규모의 GPU 용량을 쓰겠다고 약속하고, 코어위브는 그 계약을 근거로 장비를 사고 데이터센터를 임차해요. 수요가 안정적으로 보이는 이유이자, 반대로 계약이 흔들리면 설비가 남는 이유예요.
회사는 2분기 말 수주잔고를 약 1,040억 달러라고 발표했고, 3분기 초에 250억 달러가 넘는 순신규 계약을 추가로 따냈다고 밝혔어요. 공시상의 잔여이행의무(RPO)는 1,037억 달러이며 예상 크레딧·인도 지연 등을 차감한 금액이에요(Convexity의 10-Q 분석). 인식 시점은 다음과 같아요.
- 41%: 2028년 6월까지 24개월 안에 매출로 인식 예정
- 39%: 25~48개월 사이
- 나머지 약 20%: 49~78개월 사이(2032년 말 무렵까지)
주의할 점은 단위예요. 오라클 등 다른 회사가 12개월 구간을 공시하는 것과 달리 코어위브는 24개월 구간을 써서 단기 수치를 직접 비교하기 어려워요. 또 CFO는 실적 발표에서 기존 잔고의 50% 이상이 이미 고객 인도가 시작된 계약이라고 설명했는데, 이 비율이 연말까지 3분의 2 이상으로 올라가는지가 '종이 위의 계약'이 실제 매출로 바뀌는 속도를 보여 줘요.
고객 집중 위험: 상위 3곳이 매출의 72%
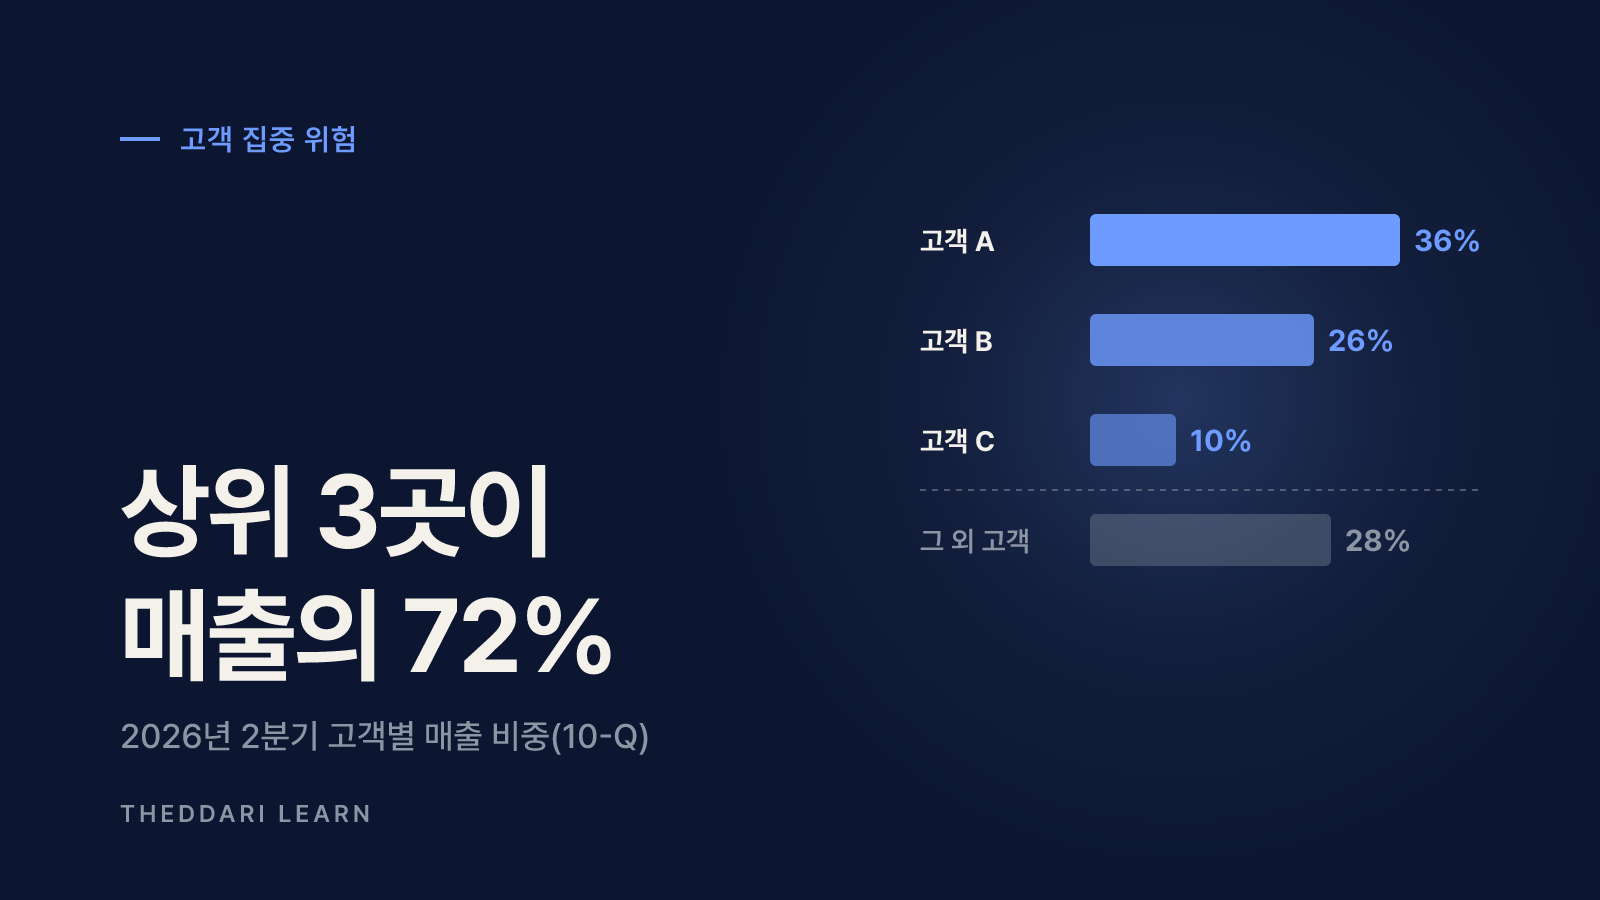
10-Q의 주요 고객 표를 보면 2026년 2분기 매출 10% 이상 고객이 셋이에요. 고객 A 36%, 고객 B 26%, 고객 C 10%로 합계 72%이고 나머지 28%를 다른 고객들이 나눠요. 1년 전 같은 분기에는 고객 A 한 곳이 71%였으니 분산은 진행됐어요. 다만 공시는 'A~D 표기가 이전 기간과 다른 회사를 가리킬 수 있다'고 밝히므로 같은 고객의 비중이 줄었다고 단정하면 안 돼요. 매출채권도 고객 A와 B가 각각 32%씩 차지해요.
공시에서 이름이 나온 고객은 2025년 5월 기본 서비스 계약을 맺은 OpenAI와, 처음에 최대 약 210억 달러를 약정한 메타예요. 2분기 발표에는 Databricks, Cognition, Runway ML 같은 기존 고객 확대와 Caterpillar 등 신규 기업 고객도 나와요. 고객이 세계 최대급 기업이라는 점은 신용 측면에서 장점이지만, AI 연구소들이 적자를 내며 연산을 사들이는 구조라 그들의 매출 성장이나 자금 조달이 둔화되면 코어위브 계약도 함께 흔들릴 수 있어요. 로이터는 OpenAI·Anthropic 같은 AI 기업의 매출 성장 속도가 여전히 빠르지만 다소 둔화됐다고 전했어요.
고객 집중의 실제 위험은 '고객이 떠나는 것'보다 계약 일정이 늦춰지거나 규모가 줄어드는 것에 가까워요. 데이터센터와 GPU는 이미 빚으로 사 둔 상태라, 매출 인식이 몇 분기만 밀려도 이자와 감가상각은 그대로 발생해요.
부채와 금리 민감도: 빌려서 짓는 성장
코어위브의 가장 큰 쟁점은 현금 흐름이에요. 2026년 상반기 영업활동 현금흐름은 37억 달러로 흑자였지만, 같은 기간 설비투자(유형자산 매입)는 141억 달러였어요. 차이는 차입으로 메웠고, 상반기 신규 차입은 167억 달러(상환 52억 달러 차감 후 순차입 약 115억 달러)였어요. 로이터는 2026년 연간 설비투자 전망을 350억~390억 달러로 전했어요(로이터 분석).
총차입금
- 금액
- 약 351억 달러
- 참고
- 소구·비소구 부채 합계, 6개월 새 약 137억 달러 증가
운영리스 부채
- 금액
- 약 163억 달러
- 참고
- 데이터센터 공간 임차
자기자본
- 금액
- 약 50억 달러
- 참고
- 총자산 770억 7,000만 달러 대비
2028년 말까지 만기 원금
- 금액
- 약 150억 달러
- 참고
- 2026년 잔여·2027·2028년 합계
선순위 채권 금리
- 금액
- 8.5%~9.75%
- 참고
- 전환사채는 1.75%
이자비용은 2분기 6억 4,000만 달러로 매출의 약 25%였고, 1년 전보다 140% 늘어 매출 증가율(112%)보다 빨랐어요. 선순위 채권 쿠폰이 8.5%~9.75%라는 것은 신용시장이 코어위브를 투자등급이 아닌 투기등급으로 본다는 뜻이에요. 그래서 시장 금리가 오르거나 AI 인프라에 대한 투자 심리가 나빠지면 새로 빌리는 돈의 금리가 바로 올라가요. 2026년 10월 16일 로이터 보도에 따르면 그 주에 주가가 15% 넘게 떨어졌고, 2030년 만기 채권 수익률은 500bp 뛰어 16% 가까이 올랐으며 신용부도스와프(CDS) 프리미엄은 약 1,200bp까지 올랐어요. 대형 클라우드 기업들이 데이터센터 프로젝트 지연과 설비투자 증가 속도 둔화를 시사한 뒤였어요.
회사 측 논리도 있어요. CFO는 클러스터마다 초기 비용이 몰리지만 계약 기간 동안 해당 설비의 부채를 갚고 나면 레버리지 없는 자산이 남는다고 설명했고, 가중평균 차입금리를 약 300bp 낮췄다고 밝혔어요. 일부 차입은 특정 자산만 담보로 하는 비소구 구조예요. 2026년 9월 17일에는 최대 3,500만 주 시장가 주식 발행 프로그램과 30억 달러 규모 2033년 만기 전환사채를 발표하며 투자등급 신용도를 목표로 한다고 적었어요. 주주 입장에서는 부채 부담을 덜어 주는 대신 지분 희석이 생기는 선택이에요.
CRWV 실적 발표에서 확인할 지표
- 1
수주잔고와 인도 진행률
총 수주잔고보다 '인도가 시작된 계약 비중'과 24개월 안 인식 비율을 봐요. 신규 계약이 늘어도 인도가 늦으면 차입만 먼저 늘어요.
- 2
영업이익과 이자비용의 차이
2분기에는 영업손실 4,900만 달러에 이자 6억 4,000만 달러였어요. 영업이익이 이자비용을 넘어서는지가 부채를 영업으로 감당할 수 있는지의 기준선이에요.
- 3
영업현금흐름과 설비투자
선수금(이연수익 증가)을 뺀 영업현금이 설비투자를 얼마나 따라잡는지 확인해요. 상반기 영업현금 중 약 37%가 고객 선수금이었어요.
- 4
가동 전력과 계약 전력
1.5GW 가동, 3.7GW 계약의 간극이 줄어드는 속도는 데이터센터 완공 지연 여부를 보여 줘요. 전력·부품 병목은 대형 클라우드 기업들도 경고한 위험이에요.
- 5
고객 표와 자금 조달 공시
매출 10% 이상 고객 수와 비중, 신규 채권 금리와 증자 규모를 분기마다 비교해요. 새 채권 금리가 기존 8.5%~9.75%보다 낮아지면 신용시장이 위험을 낮게 본다는 신호예요.
실적 발표일은 더따리 어닝 캘린더에서, 금리와 관련된 미국 경제지표 일정은 경제지표 캘린더에서 함께 확인할 수 있어요. 일정 도구는 발표 시점을 정리해 줄 뿐 주가 방향을 알려 주지는 않아요. 날짜는 회사 IR 공지와 교차 확인하세요.

코어위브를 둘러싼 논쟁 정리
긍정적으로 보는 쪽은 1,000억 달러가 넘는 계약 잔고, 공급보다 큰 연산 수요, 엔비디아의 지분 투자와 미판매 용량 구매 약정을 근거로 들어요. 엔비디아는 2026년 1월 주당 87.20달러에 20억 달러를 투자했고, 로이터에 따르면 2032년 4월까지 팔리지 않은 용량을 사 주기로 했어요. 무디스 관계자는 코어위브가 계약 없이 투기적으로 칩을 사지 않는다고 평가하기도 했어요.
비판하는 쪽은 투기등급 고금리 부채, 엔비디아·코어위브·AI 연구소 사이의 '순환 금융' 구조, 소수 고객 의존을 지적해요. 가트너는 2030년까지 네오클라우드 업체의 80%가 독립 운영을 멈출 것으로 전망했다고 로이터는 전했어요. 2025년 연간 매출은 51억 달러, 순손실은 12억 달러였고 아직 연간 흑자를 낸 적이 없어요. CEO 등 경영진의 지분 매도도 논란이 됐지만 대부분 사전에 정한 10b5-1 매매 계획에 따른 것이었어요.
정리하면 코어위브는 AI 연산 수요에 가장 직접 연결된 상장사 중 하나이지만, 그 수요를 대규모 차입으로 미리 사서 대응하는 구조예요. 그래서 주가는 AI 수요 뉴스뿐 아니라 금리, 신용 스프레드, 대형 고객의 자금 사정에도 민감하게 움직여요. 판단하기 전에 최신 10-Q의 고객 표·부채 만기표·현금흐름표를 직접 읽고, 위에서 정리한 지표가 분기마다 어느 방향으로 바뀌는지 기록해 두는 것이 실질적인 첫걸음이에요.
자주 묻는 질문
코어위브는 엔비디아 자회사인가요?
수주잔고가 1,000억 달러를 넘으면 부채 상환은 문제없는 것 아닌가요?
코어위브 최대 고객은 누구인가요?
한국에서 CRWV 주식을 사려면 무엇을 확인해야 하나요?
출처·참고 자료
- 1