범블(BMBL)은 어떤 회사? 데이팅앱 사업 구조와 주가에서 볼 지표
범블(BMBL)은 Bumble·Badoo 앱을 운영하는 미국 데이팅앱 회사예요. 2026년 2분기 유료 가입자·ARPPU·매출과 비공개 전환 협상 보도 뒤 주가에서 확인할 지표를 정리했어요.
목차6개 섹션
핵심 요약
- 범블(Bumble Inc., 나스닥 BMBL)은 Bumble·Badoo·BFF 앱을 운영하며, 매출 대부분이 유료 구독과 인앱 결제에서 나와요.
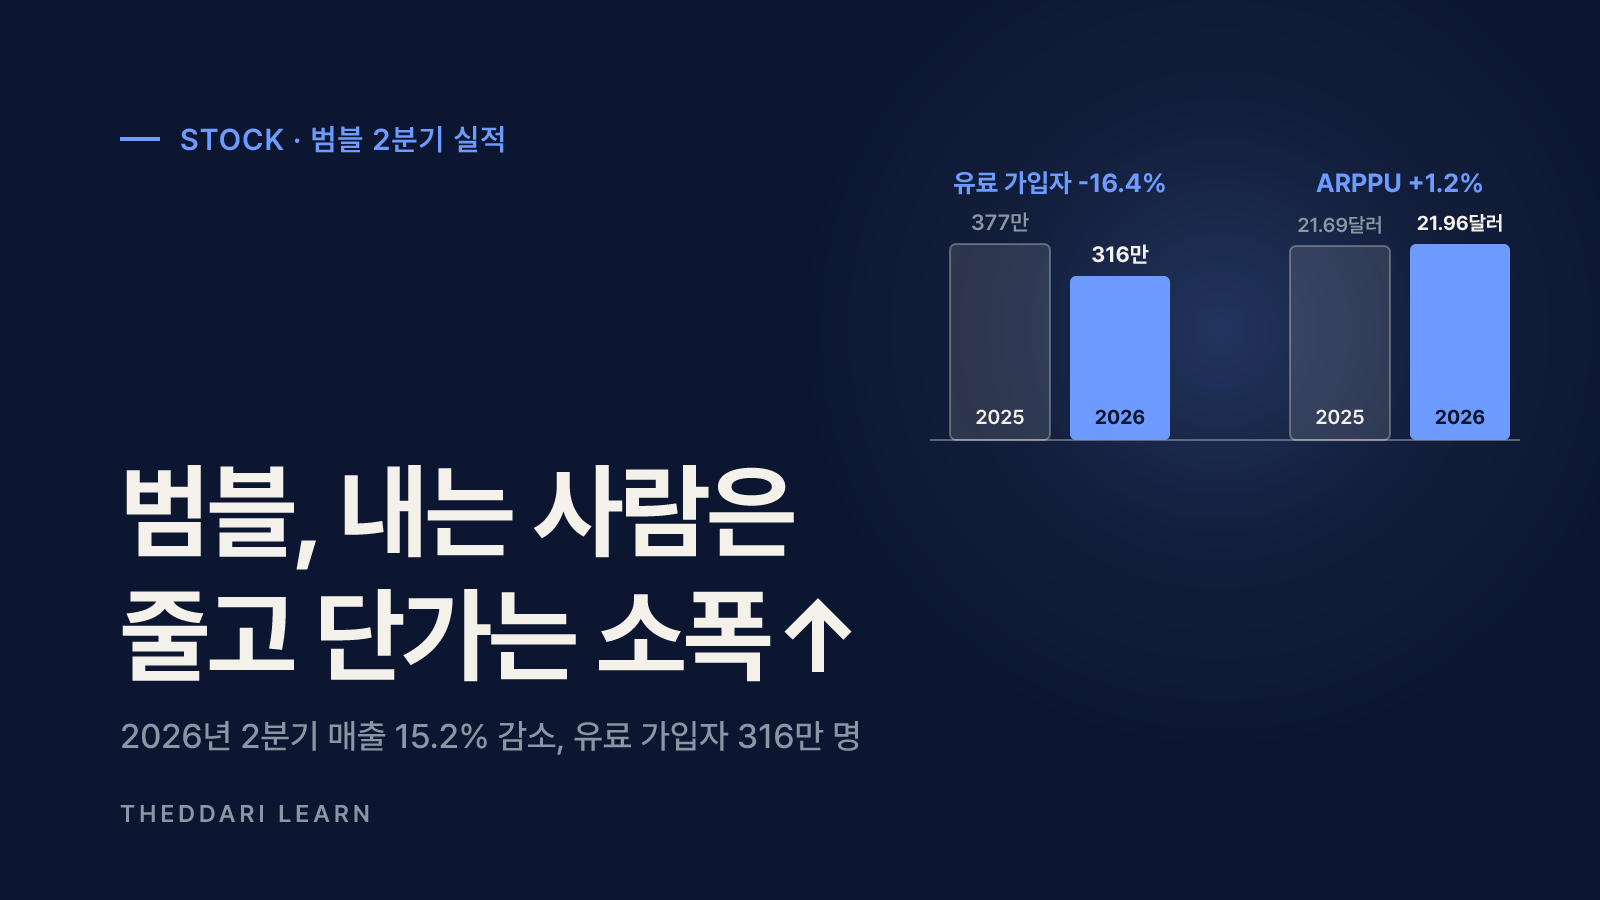
- 2026년 2분기 총매출은 2억 1,050만 달러로 전년 대비 15.2% 줄었고, 총 유료 가입자는 16.4% 감소한 316만 명이었어요.
- 유료 가입자 1인당 월평균 매출(ARPPU)은 21.96달러로 1.2% 올랐지만, 가입자 감소를 메우지는 못했어요.
- 2026년 10월 12일 Ithaca Holdings가 약 10억 달러 규모로 비공개 전환을 협상 중이라는 보도가 나오며 주가가 하루 약 50% 올랐어요. 회사가 확인한 거래는 아니에요.
- 주가를 볼 때는 유료 가입자 추세, ARPPU, 조정 EBITDA와 순손실의 차이, 부채, 그리고 인수 협상의 실제 발표 여부를 함께 확인해요.
범블(Bumble Inc., 나스닥 티커 BMBL)은 데이팅앱 Bumble과 Badoo, 친구 찾기 앱 BFF를 운영하는 미국 텍사스 오스틴의 회사예요. 돈은 주로 앱 이용자가 내는 유료 구독과 인앱 결제에서 벌어요. 그래서 범블 주가를 이해하려면 유료 가입자 수와 유료 가입자 1인당 매출(ARPPU) 두 숫자부터 보면 돼요. 이 글은 2026년 10월 13일 기준으로 회사가 2026년 8월 5일 발표한 2분기 실적과 10월 12일 나온 인수 협상 보도를 바탕으로 정리했어요.
범블은 어떤 회사이고 어떻게 돈을 버나요
범블 앱은 2014년 휘트니 울프 허드가 만들었어요. 그는 틴더 공동 창업자 출신이고, 범블은 '매칭이 되면 여성이 먼저 메시지를 보낸다'는 규칙으로 이름을 알렸어요. 다만 BBC 보도에 따르면 범블은 2026년 8월 이 규칙을 없애고 매칭된 누구나 먼저 대화를 시작할 수 있게 바꿨어요. 울프 허드는 2024년 1월 CEO에서 물러났다가 2025년 3월 복귀했어요. 2021년 2월 나스닥에 상장했고, 사모펀드 블랙스톤 계열과 창업자가 큰 의결권을 갖고 있어요.
회사는 앱을 두 묶음으로 나눠 보고해요. 하나는 Bumble 앱(Bumble For Friends 포함)이고, 다른 하나는 2006년에 시작된 Badoo 앱과 기타예요. 기타에는 회사가 운영했던 다른 앱과 범블 기술을 쓰는 제3자 앱, 광고·제휴 매출이 들어가요. 회사 설명에 따르면 2025년 9월 미국에서 다시 출시된 BFF 앱에서는 아직 매출을 내려 하지 않고 있어서 핵심 지표에서 빠져 있어요.
Bumble 앱
- 2026년 2분기 매출
- 1억 7,170만 달러
- 전년 대비
- -14.7%
- 유료 가입자(월평균)
- 207만 7,100명
- ARPPU
- 27.55달러
Badoo 앱과 기타
- 2026년 2분기 매출
- 3,880만 달러
- 전년 대비
- -17.1%
- 유료 가입자(월평균)
- 108만 100명
- ARPPU
- 11.21달러
합계
- 2026년 2분기 매출
- 2억 1,050만 달러
- 전년 대비
- -15.2%
- 유료 가입자(월평균)
- 315만 7,200명
- ARPPU
- 21.96달러
표를 보면 매출의 약 82%(1억 7,170만 ÷ 2억 1,050만 달러)가 Bumble 앱에서 나와요. 유료 가입자 비중은 약 66%인데 매출 비중이 더 큰 이유는 Bumble 앱의 ARPPU가 Badoo보다 두 배 넘게 높기 때문이에요. 그래서 범블 실적을 볼 때는 회사 전체 숫자보다 Bumble 앱의 가입자와 ARPPU 흐름이 더 큰 영향을 줘요.
유료 가입자와 ARPPU는 어떻게 계산하나요
회사 정의에 따르면 유료 가입자는 한 달 동안 구독을 시작·갱신하거나 인앱 결제를 한 회원 수를 월별로 센 뒤 기간 평균을 낸 값이에요. ARPPU는 해당 기간 매출을 유료 가입자 수로 나누고, 다시 기간의 개월 수로 나눈 값이에요. 즉 유료 가입자 한 명이 한 달에 평균 얼마를 냈는지를 뜻해요. 예를 들어 Bumble 앱은 1억 7,170만 달러 ÷ 207만 7,100명 ÷ 3개월로 계산하면 약 27.55달러가 나와요. 단, 회사는 광고·제휴 매출 등을 핵심 지표 계산에서 제외한다고 밝히고 있어서 총매출을 총 유료 가입자로 나눈 값과 총 ARPPU가 정확히 같지는 않아요.
2026년 2분기 실적에서 범블 주가가 반응하는 지표
2분기 숫자의 핵심은 '내는 사람은 줄고, 한 사람이 내는 돈은 조금 늘었다'예요. 총 유료 가입자는 1년 전 377만 7,200명에서 315만 7,200명으로 16.4% 줄었어요. 반면 총 ARPPU는 21.69달러에서 21.96달러로 1.2% 올랐어요. 가입자 감소 폭이 훨씬 커서 총매출은 15.2% 줄었어요. 앱별로 보면 Bumble 앱 ARPPU는 26.85달러에서 27.55달러로 올랐지만 Badoo와 기타 ARPPU는 11.57달러에서 11.21달러로 내려갔어요.
- 유료 가입자 추세: 감소 폭이 줄어드는지, 분기 대비 순증으로 바뀌는지가 가장 직접적인 회복 신호예요.
- ARPPU: 가격 인상이나 고가 요금제 비중 확대로 오를 수 있지만, 가입자 이탈과 함께 오르면 남은 열성 이용자만 남았다는 뜻일 수도 있어요.
- 조정 EBITDA와 마진: 2분기 7,290만 달러, 매출 대비 34.6%로 1년 전 38.1%보다 낮아졌어요. 회사는 제품·기술·브랜드에 다시 투자하고 있다고 설명했어요.
- 잉여현금흐름(FCF): 2분기 5,109만 달러였어요. 영업현금흐름에서 설비투자를 뺀 값으로 부채 상환 여력을 보여 줘요.
- 가이던스: 회사는 3분기 총매출 2억 500만~2억 1,300만 달러, Bumble 앱 매출 1억 6,700만~1억 7,300만 달러, 조정 EBITDA 5,600만~6,000만 달러를 제시했어요.
순손실과 손상차손을 구분해서 읽어요
2분기 순손실은 1억 2,790만 달러로 매출 대비 -60.7%였어요. 하지만 이 안에는 무형자산·영업권에 대한 1억 6,930만 달러의 손상차손이 들어 있어요. 1년 전 2분기에도 4억 490만 달러의 손상차손이 있었어요. 손상차손은 그 분기에 현금이 빠져나간 것은 아니지만, 과거에 인수한 자산이나 브랜드의 기대 가치가 낮아졌다는 회계상 인정이에요. 그래서 조정 EBITDA가 흑자라는 사실만 보고 '이익을 내는 회사'라고 단정하기보다, 손상차손이 반복되는지와 영업권 잔액이 얼마나 남았는지 함께 보는 편이 좋아요. 6월 30일 기준 영업권은 6억 345만 달러로 2025년 말 7억 3,272만 달러보다 줄었어요.
부채와 현금도 같이 봐요
2026년 6월 30일 기준 현금 및 현금성 자산은 1억 5,400만 달러, 총부채는 4억 5,100만 달러였어요. 회사는 2026년 4월 기존 대출을 갚고 새 대출로 차환했으며, 1년 안에 갚아야 하는 부채(유동성 장기부채)는 5,218만 달러로 늘었어요. 금리 부담과 부채 상환 일정은 매출이 줄어드는 회사에서 특히 중요한 위험 요인이에요.

범블의 다음 실적 발표일은 회사 IR 공지로 확정돼요. 더따리 어닝 캘린더로 일정을 확인하고, 발표 직후에는 위 다섯 지표를 직전 분기·전년 동기와 나란히 비교해 보세요. 2분기 실적 컨퍼런스콜은 미국 동부시간 오후 4시 30분, 즉 미국 정규장 마감 뒤에 열렸어요. 한국 시간으로는 다음 날 새벽이니 발표 시각을 먼저 확인하고 가격 움직임을 읽는 게 좋아요.
2026년 10월 인수 협상 보도, 범블 주가에 무슨 일이 있었나
2026년 10월 12일(미국 시간) WSJ·Reuters·Bloomberg는 Ithaca Holdings가 범블을 약 10억 달러 규모로 인수해 비공개(상장폐지) 회사로 만드는 협상이 막바지 단계라고 보도했어요. BBC에 따르면 범블 주가는 이날 거의 50% 올라 시가총액이 5억 8,000만 달러를 넘었지만, 2021년 상장 직후 기록한 140억 달러 이상의 고점과는 여전히 큰 차이가 있어요. 같은 시점에 BMBL은 야후 파이낸스 인기 티커 상위에도 올랐어요.
Bloomberg 보도는 익명 소식통을 인용하며 최종 결정은 아직 없고 협상이 무산되거나 일정이 바뀔 수 있다고 전했어요. 2026년 10월 13일 기준 범블과 Ithaca는 공식 입장을 내지 않았어요. 보도된 10억 달러가 주식가치인지 부채를 포함한 기업가치인지, 주당 얼마를 받는지는 공식 발표 전까지 알 수 없어요.
여기서 기업가치(EV)와 주식가치를 구분하는 게 중요해요. 기업가치는 대략 주식가치에 순부채(부채 − 현금)를 더한 값이에요. 범블은 6월 말 기준 총부채 4억 5,100만 달러, 현금 1억 5,400만 달러가 있었으니, 10억 달러가 부채를 포함한 기업가치라면 주주에게 돌아가는 몫은 그보다 작아져요. 또 회사 구조상 Class A 보통주 외에 지주회사 단위(Common Units)도 있어서 단순히 시가총액과 비교하기 어려워요. 실제 주당 가격은 합병 계약 공시에서 확인해야 해요.
인수 협상 중인 종목에서 볼 것
- 1
공식 발표와 공시를 확인해요
회사 보도자료와 SEC 8-K 공시에 주당 현금 가격, 거래 구조, 예상 마감 시점이 나와요. 보도만으로는 조건이 바뀔 수 있어요.
- 2
주가와 제시 가격의 차이를 봐요
거래가 발표되면 시장 가격과 제시 가격 사이의 차이(합병 스프레드)는 거래가 무산될 위험과 마감까지 걸리는 시간을 반영해요. 차이가 크다면 시장이 거래 성사를 의심한다는 신호일 수 있어요.
- 3
승인 절차와 대주주 입장을 확인해요
주주 승인, 규제 심사, 큰 의결권을 가진 블랙스톤 계열과 창업자의 입장이 거래 성사에 영향을 줄 수 있어요. 창업자가 거래 후에도 참여하는지 같은 조건도 공식 발표에서 확인해요.
- 4
협상 무산 시나리오도 생각해요
협상이 무산되면 주가는 인수 기대가 빠지고 실적 지표로 다시 평가받게 돼요. 이때 유료 가입자 감소와 부채 부담이 다시 중심이 될 수 있어요.
데이팅앱 주식의 경쟁 구도와 위험
범블의 가장 큰 경쟁자는 틴더·힌지·OkCupid를 운영하는 Match Group이에요. 두 회사 모두 2021년 고점 이후 주가가 크게 내려왔고, BBC는 젊은 이용자 일부가 끝없이 프로필을 넘기는 방식에 지쳐 보드게임 모임·북클럽 같은 오프라인 모임으로 옮겨 가고 있다고 전했어요. 범블은 2025년 인력의 약 3분의 1을 줄이는 구조조정을 발표했고, 지금은 플랫폼 이전, 매칭 알고리즘 개편, 대화 시작 방식 변경, 오프라인 만남 확대, 그룹 기능 같은 제품 개편을 진행 중이라고 밝혔어요.
- 앱 마켓 의존: 회사는 Apple App Store·Google Play 같은 제3자 플랫폼을 통한 배포와 관련 수수료를 주요 위험 요인으로 적고 있어요.
- 규제와 개인정보: 데이팅앱은 민감한 개인 정보를 다루기 때문에 각국 개인정보 규제와 보안 사고가 사업 위험이에요.
- 지배구조: 블랙스톤 계열과 창업자의 큰 의결권은 일반 주주의 영향력을 제한할 수 있어요.
- 환율: 회사는 환율 변동을 실적에 영향을 줄 수 있는 요인으로 밝히고 있어요.
데이팅앱 업종 뉴스와 시장 반응은 빠르게 바뀌어요. 더따리 텔레그램 주식 트렌드에서 범블·Match Group 관련 언급 흐름을 확인할 수 있지만, 언급량이 많다는 사실이 기업가치나 거래 성사를 보여 주지는 않아요. 커뮤니티 반응은 공식 공시와 따로 구분해 읽어요.
정리하면 범블은 '얼마나 많은 사람이 돈을 내는가'와 '한 사람이 얼마를 내는가'로 매출이 결정되는 구독형 앱 회사예요. 2026년 2분기에는 앞의 숫자가 크게 줄었고, 10월에는 인수 협상 보도가 주가를 움직였어요. 앞으로는 공식 인수 발표의 조건, 다음 분기 유료 가입자 추세, 손상차손 반복 여부, 부채 상환 일정을 순서대로 확인하면 보도에 휩쓸리지 않고 숫자로 판단할 수 있어요.