브레이즈(BRZE)는 어떤 회사? 세일즈포스 인수와 SaaS 지표로 본 주가 요인
브레이즈(BRZE)는 앱·이메일·푸시 메시지를 자동화하는 고객 참여 SaaS 기업이에요. 구독 매출·순매출유지율과 세일즈포스의 주당 47.50달러 현금 인수 조건, 거래 완료 위험을 정리했어요.
목차6개 섹션
핵심 요약
- 브레이즈(BRZE)는 앱·웹·이메일·SMS·왓츠앱 메시지를 고객 행동에 맞춰 자동으로 보내는 고객 참여 SaaS 기업이에요.
- 2026회계연도 2분기(2026년 7월 말 종료) 매출은 2억 2,720만 달러로 26.2% 늘었고 이 중 구독 매출이 2억 770만 달러예요.
- 2026년 10월 20일 세일즈포스가 주당 47.50달러 현금, 기업가치 약 56억 6천만 달러에 인수하는 확정 계약을 발표했어요.
- 인수 발표 뒤에는 실적보다 주주 승인·규제 승인·완료 시점 같은 거래 조건이 주가의 핵심 변수가 돼요.
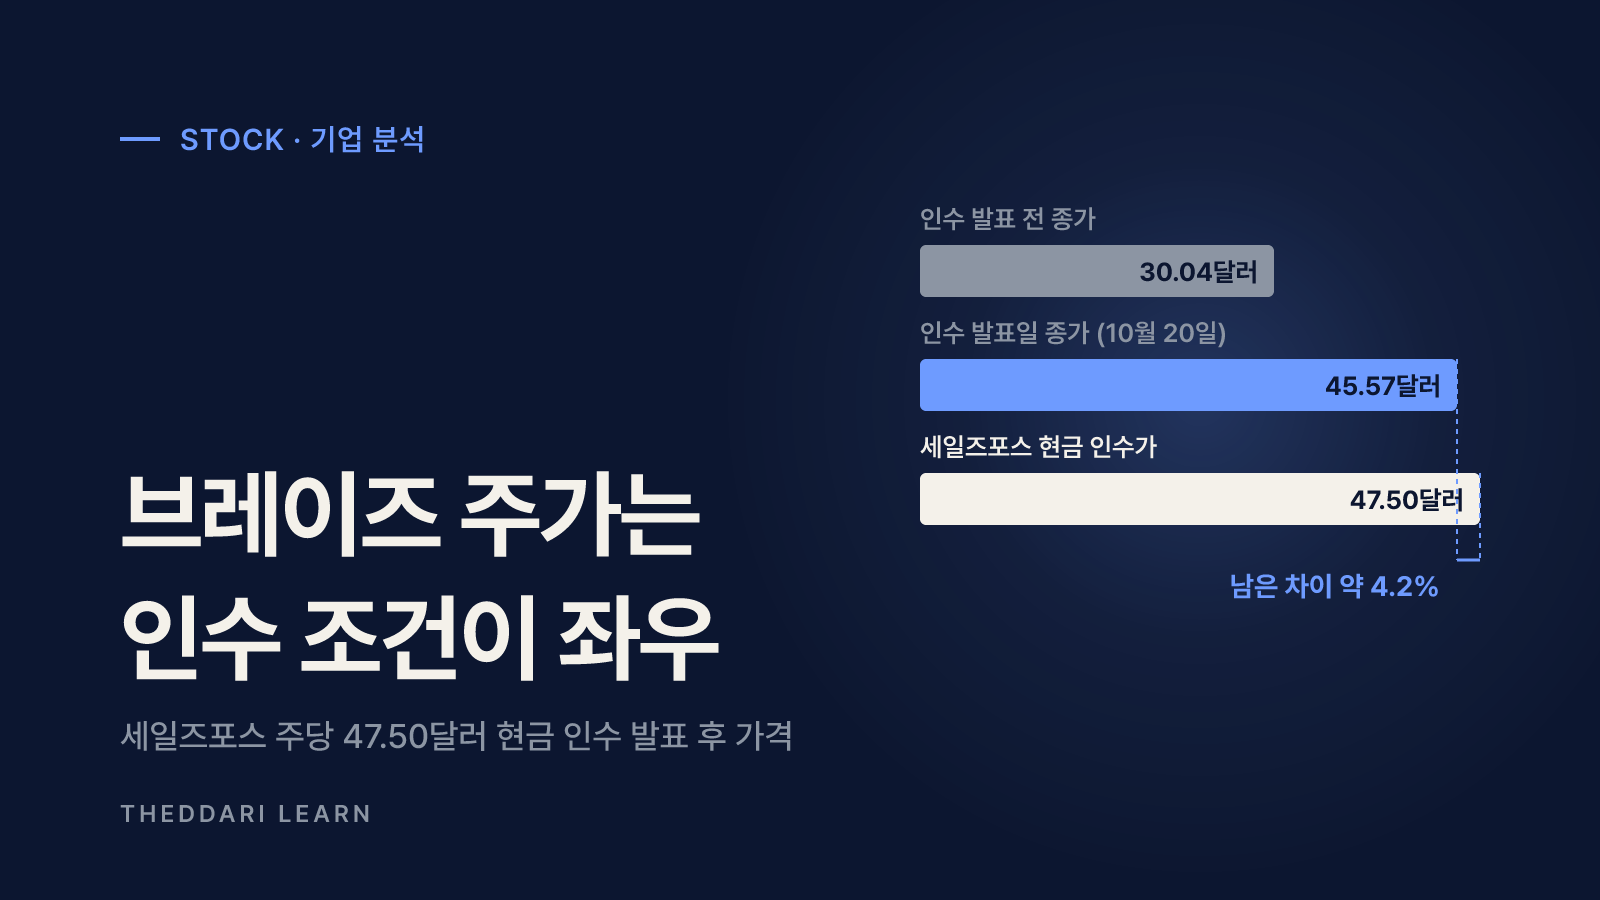
- 발표일 종가 45.57달러와 인수가의 차이는 약 4.2%로, 거래가 무산되면 주가가 발표 전 수준으로 되돌아갈 위험도 함께 봐야 해요.
브레이즈(Braze, 나스닥 BRZE)는 기업이 앱 푸시·인앱 메시지·이메일·SMS·왓츠앱 같은 채널로 고객에게 보내는 메시지를 고객 행동에 맞춰 자동으로 조율해 주는 고객 참여(customer engagement) SaaS 기업이에요. 매출 대부분은 고객사가 매년 내는 구독료에서 나와요. 2026년 10월 20일 세일즈포스가 브레이즈를 주당 47.50달러 현금에 인수하는 확정 계약을 발표하면서 주가가 하루 만에 50% 넘게 올랐고, 이때부터 주가를 움직이는 요인은 분기 실적보다 인수 거래가 예정대로 끝나느냐로 바뀌었어요. 이 글은 2026년 10월 기준 브레이즈와 세일즈포스의 공식 발표 자료를 바탕으로 사업 구조, SaaS 지표, 인수 조건과 위험을 차례로 정리해요.
브레이즈는 어떤 회사이고 무엇을 팔까요
브레이즈는 2011년 뉴욕에서 창업한 회사로, 공동창업자 빌 매그너슨(Bill Magnuson)이 CEO를 맡고 있어요. 고객은 주로 앱이나 온라인 서비스로 대규모 소비자를 상대하는 B2C 기업이에요. 세일즈포스 발표에 소개된 고객사로는 캔바(Canva), 데어리퀸, 에퀴녹스, 인스타카트, 어반아웃피터스, 벤모 등이 있어요. 회사는 미주·유럽·아시아태평양에 15개 사무소를 두고 있다고 밝혔어요.
핵심 제품은 고객이 앱을 열거나 장바구니에 상품을 담는 등의 행동 데이터를 실시간 스트림으로 받아 고객 프로필을 계속 갱신하고, 그 결과에 따라 어느 채널로 언제 어떤 메시지를 보낼지 자동으로 결정하는 플랫폼이에요. 마케터는 캔버스(Canvas)라는 도구로 고객 여정을 설계하고, 브레이즈AI(BrazeAI)의 Operator·Agent Console·Decisioning Studio 같은 기능으로 문구·제안·발송 시간을 최적화해요. 세일즈포스는 이 구조를 '대량·실시간 B2C 참여에 최적화된 클라우드 네이티브 이벤트 스트리밍 아키텍처'라고 설명했어요.
돈을 버는 방식: 구독 매출이 중심이에요
브레이즈 2분기 실적 발표에 따르면 2027회계연도 2분기(2026년 7월 31일 종료) 매출 2억 2,720만 달러 가운데 구독 매출이 2억 770만 달러, 전문 서비스 및 기타 매출이 1,960만 달러였어요. 매출의 약 91%가 구독에서 나오는 셈이에요. 구독 계약은 보통 연 단위로 맺어지고 메시지 발송량·사용자 수·추가 채널·AI 기능 사용에 따라 계약 금액이 커지기 때문에, 기존 고객이 사용량을 늘리는 정도가 성장에 큰 영향을 줘요. 브레이즈의 회계연도는 1월 31일에 끝나므로 '2027회계연도'는 대부분 2026년 달력에 해당한다는 점도 기억해 두세요.
브레이즈 SaaS 지표: 실적에서 볼 숫자
SaaS 기업은 이익보다 반복 매출의 크기와 질로 평가받는 경우가 많아요. 브레이즈 실적 발표에서 반복해서 등장하는 지표를 아래 표로 정리했어요. 모든 수치는 회사가 2026년 9월 8일 발표한 2분기 자료 기준이에요.
매출
- 2026년 7월 말 분기
- 2억 2,720만 달러
- 1년 전 같은 분기
- 1억 8,010만 달러
- 읽는 법
- 26.2% 증가, 신규 고객·업셀·갱신이 주도
구독 매출
- 2026년 7월 말 분기
- 2억 770만 달러
- 1년 전 같은 분기
- 1억 7,180만 달러
- 읽는 법
- 반복 매출의 중심
순매출유지율(전체, 12개월)
- 2026년 7월 말 분기
- 110%
- 1년 전 같은 분기
- 108%
- 읽는 법
- 기존 고객 지출이 1년 새 10% 늘었다는 뜻
연간 50만 달러 이상 고객
- 2026년 7월 말 분기
- 361곳
- 1년 전 같은 분기
- 282곳
- 읽는 법
- 대형 고객의 순매출유지율은 112%
전체 고객 수
- 2026년 7월 말 분기
- 2,789곳
- 1년 전 같은 분기
- 2,422곳
- 읽는 법
- 신규 고객 확보 속도
잔여 이행의무(RPO)
- 2026년 7월 말 분기
- 10억 9,250만 달러
- 1년 전 같은 분기
- -
- 읽는 법
- 이 중 1년 내 인식분 6억 9,110만 달러
비GAAP 매출총이익률
- 2026년 7월 말 분기
- 68.6%
- 1년 전 같은 분기
- 69.3%
- 읽는 법
- 발송 원가 등 비용 부담 확인
GAAP 영업손실
- 2026년 7월 말 분기
- 1,810만 달러
- 1년 전 같은 분기
- 3,880만 달러
- 읽는 법
- 주식보상비용 3,570만 달러 포함
잉여현금흐름
- 2026년 7월 말 분기
- 2,170만 달러
- 1년 전 같은 분기
- 350만 달러
- 읽는 법
- 분기마다 변동이 커요
순매출유지율(dollar-based net retention)은 12개월 전에 있던 고객 집단의 연간 반복 매출(ARR)이 지금 얼마로 바뀌었는지를 나타내요. 100%를 넘으면 해지·축소보다 확장이 컸다는 뜻이고, 신규 고객 매출은 계산에서 빠져요. 브레이즈는 이 비율을 매달 말 값의 12개월 가중평균으로 계산한다고 정의했어요. 따라서 한 분기의 대형 계약보다 1년간의 흐름이 반영되고, 방향이 바뀌어도 숫자에 늦게 나타나는 특징이 있어요.
흑자일까 적자일까: GAAP와 비GAAP 차이
같은 분기에 브레이즈는 비GAAP 기준으로 2,200만 달러 영업이익을 냈지만 GAAP 기준으로는 1,810만 달러 영업손실을 기록했어요. 차이의 대부분은 직원에게 주식으로 지급하는 보상 비용(3,570만 달러)이에요. 비GAAP 숫자는 이 비용을 빼고 계산하므로 수익성이 좋아 보이지만, 주식보상은 기존 주주의 지분을 희석시키는 실제 비용이에요. 회사는 2027회계연도 전체 매출 가이던스를 9억 1,000만~9억 1,300만 달러, 비GAAP 영업이익을 7,550만~7,650만 달러로 제시했어요. 실적을 볼 때는 매출 증가율, 순매출유지율, 대형 고객 수, 그리고 GAAP 손실이 줄어드는 속도를 함께 확인하는 것이 좋아요.
인수 거래가 진행 중이어도 브레이즈는 완료 전까지 분기 실적을 발표할 가능성이 커요. 다음 실적 발표 날짜는 더따리 어닝 캘린더에서 확인하고, 실제 일정은 브레이즈 IR 사이트 공지와 교차 확인하세요.

세일즈포스 브레이즈 인수: 조건과 주가 변화
세일즈포스 공식 발표에 따르면 2026년 10월 20일 세일즈포스는 브레이즈를 기업가치 약 56억 6천만 달러에 인수하는 확정 계약을 맺었고, 브레이즈 Class A 보통주 주주는 주당 47.50달러를 현금으로 받아요. 거래는 세일즈포스 2028회계연도(2027년 2월~2028년 1월) 중 완료될 예정이며, 브레이즈 주주 승인과 필요한 규제 승인이 조건이에요. 세일즈포스는 브레이즈의 실시간 참여·AI 의사결정 기능이 마케팅 클라우드의 교차 채널 개인화를 강화하고 Data 360, Customer 360, Agentforce와 함께 쓰일 것이라고 설명했어요.
StockStory 보도에 따르면 인수가는 직전 거래일 종가 30.04달러보다 58.1% 높은 가격이고, 브레이즈의 8-K 공시에는 일정 조건에서 세일즈포스가 3억 달러, 브레이즈가 약 1억 9,139만 달러를 지급하는 해지 수수료 조항이 담겼어요. 모틀리풀은 BRZE가 10월 20일 45.57달러로 51.70% 오른 채 마감했고 거래량은 6,460만 주였다고 전했어요. 같은 날 다른 고객 참여 소프트웨어 기업인 클라비요(KVYO)도 11.82% 올랐어요.
인수 발표 후 BRZE 주가가 인수가보다 낮은 이유
발표일 종가 45.57달러와 인수가 47.50달러의 차이는 1.93달러, 비율로는 약 4.2%예요(1.93 ÷ 45.57). 이 차이를 '합병 스프레드'라고 불러요. 시장은 거래가 완료될 때까지 남은 기간 동안 돈이 묶이는 비용과 거래가 무산될 확률을 함께 가격에 넣어요. 완료 예정 시점이 2027년 이후로 열려 있으므로 연 수익률로 바꾸면 더 낮아질 수 있고, 수수료·환전 비용·세금을 빼면 실제 차이는 더 줄어들어요. 스프레드가 갑자기 커지면 시장이 규제나 승인 위험을 더 크게 본다는 신호일 수 있고, 인수가보다 높게 거래되면 경쟁 제안 기대가 반영된 것일 수 있어요.
인수 확정 전까지 확인할 위험과 체크리스트
세일즈포스 보도자료는 거래가 예상 조건·일정대로 끝나지 않을 수 있는 이유로 규제 승인과 주주 승인 실패, 계약 해지, 인수 기간 동안 브레이즈의 사업·인력·고객 관계에 미치는 영향, 법적 절차, 경쟁 제안 가능성 등을 나열했어요. 세일즈포스는 이미 마케팅 클라우드를 운영하고 있어 경쟁 당국이 마케팅 소프트웨어 시장의 집중도를 살펴볼 수 있어요. 거래가 무산되면 주가는 독립 기업으로서의 실적과 시장 분위기에 따라 다시 움직이게 되고, 발표 직전 가격이 30달러 안팎이었다는 점이 참고가 돼요.
독립 기업으로 볼 때의 위험도 사라지지 않아요. 고객사의 마케팅 예산은 경기에 민감하고, 생성형 AI 도구가 메시지 작성과 고객 세분화를 쉽게 만들면서 마케팅 자동화 시장의 경쟁은 거세지고 있어요. 브레이즈는 이 흐름에 대응해 BrazeAI 기능을 늘리고 있지만, 비GAAP 매출총이익률이 1년 새 69.3%에서 68.6%로 낮아진 것처럼 성장과 비용 사이의 균형도 지켜봐야 해요.
- 1
공식 문서로 조건을 확인해요
브레이즈가 SEC에 낼 위임장(Schedule 14A) 자료에서 주주총회 일정, 해지 조건, 규제 승인 범위를 확인해요. 보도 기사의 요약만으로 조건을 판단하지 않아요.
- 2
스프레드와 남은 기간을 함께 기록해요
현재 주가와 47.50달러의 차이를 비율로 계산하고 예상 완료 시점까지의 기간을 적어요. 기간이 길어질수록 같은 차이의 의미가 작아진다는 점을 고려해요.
- 3
무산 시나리오의 가격을 적어 둬요
발표 전 종가 30.04달러와 현재 가격의 차이를 적어 두면 거래가 깨졌을 때 감당해야 할 하락 폭을 가늠할 수 있어요. 이는 예측이 아니라 손실 범위를 이해하기 위한 기준점이에요.
- 4
세금·환전 조건을 따로 확인해요
현금 인수 대금은 일반적으로 주식 처분과 비슷하게 다뤄질 수 있어요. 거주 국가 세법과 증권사의 대금 지급·환전 절차를 별도로 확인해요.
인수 관련 공시나 시장 반응은 빠르게 퍼지기 때문에 여러 채널의 소식을 함께 보는 것도 도움이 돼요. 더따리 텔레그램 주식 채널 모음에서 관련 소식을 찾아볼 수 있지만, 채널 글은 반드시 회사 공시와 교차 확인하세요.
정리하면, 브레이즈는 구독 매출 비중이 약 91%이고 순매출유지율 110%로 기존 고객 지출이 늘고 있는 고객 참여 SaaS 기업이에요. 하지만 2026년 10월 세일즈포스 인수 계약 이후 BRZE 주가는 이 지표보다 47.50달러 현금 인수가 예정대로 완료되는지, 규제·주주 승인이 언제 나오는지에 따라 움직여요. 실적 지표와 거래 조건을 나눠 기록하고, 거래 무산 시의 하락 위험까지 함께 적어 두는 것이 판단의 출발점이에요.
자주 묻는 질문
브레이즈 주식을 갖고 있으면 인수 때 어떻게 되나요?
인수가보다 낮은 지금 주가에 사면 차익이 보장되나요?
다른 회사가 더 높은 가격을 제시할 수도 있나요?
한국 투자자는 현금 인수 대금에 세금을 내나요?
출처·참고 자료
- 1