비트코인 항복(캐피출레이션)이란? 실현손실·거래량·장기보유자 매도 읽는 법
비트코인 항복(캐피출레이션) 구간을 실현손실, 거래량, 장기보유자 매도로 읽는 법을 2022년 사례와 2026년 11월 데이터로 정리하고, 사후 판단 편향 등 지표의 한계를 함께 설명해요.
목차9개 섹션
핵심 요약
- 비트코인 항복(캐피출레이션)은 손실 중인 보유자가 대규모로 코인을 팔아 손실을 확정하는 국면을 가리키는 시장 용어예요. 공식 정의나 단일 기준선은 없어요.
- 실현손실은 이전 이동 가격보다 낮은 가격에 움직인 코인의 손실을 달러로 합산한 값이에요. 크기뿐 아니라 며칠 동안 이어졌는지, 시가총액 대비 얼마인지를 함께 봐야 해요.
- 장기보유자는 글래스노드 기준 평균 보유 기간 약 155일 이상인 집단이에요. 이들이 손실을 감수하고 파는지(LTH-SOPR 1 미만)가 항복의 깊이를 가늠하는 단서예요.
- 2022년 6월에도 '광범위한 항복' 신호가 나왔지만 가격은 11월 FTX 붕괴 때 그 저점을 다시 밑돌았어요. 항복 신호는 바닥 날짜를 알려 주지 않아요.
- 2026년 11월 11일 글래스노드 보고서 기준 가격은 단기보유자 평균 매입가 아래에 있지만, 이는 단기 보유자 손실 구간이지 장기보유자 항복이 확인된 상태는 아니에요.
비트코인 항복(캐피출레이션)은 손실을 견디던 보유자들이 더는 버티지 못하고 한꺼번에 팔아 손실을 확정하는 구간을 가리키는 시장 용어예요. 흔히 세 가지 단서로 읽어요. 실현손실이 짧은 기간에 크게 늘었는지, 거래량이 평소보다 급증했는지, 그리고 좀처럼 팔지 않던 장기보유자가 손실을 보고 파는지예요. 다만 공식 정의나 "이 숫자를 넘으면 항복"이라는 기준선은 없고, 같은 신호가 나온 뒤에도 가격이 더 내려간 사례가 있어요. 이 글은 2026년 11월 16일 기준으로 확인한 글래스노드 문서와 보고서를 바탕으로 지표를 읽는 법과 한계를 정리해요. 바닥 시점을 맞히는 방법이 아니라 숫자의 의미를 해석하는 법에 집중해요.
비트코인 항복(캐피출레이션)은 어떤 상태인가요
하락장이 길어지면 많은 보유자가 매입가보다 낮은 가격에 코인을 들고 있게 돼요. 이때 손실은 아직 '장부상' 손실이에요. 항복은 이 미실현손실이 실제 매도를 통해 실현손실로 빠르게 바뀌는 국면이에요. 공포, 강제 청산, 대출 상환 압박, 거래소·대출업체 파산 같은 사건이 겹치면 매도가 짧은 기간에 몰려요. 글래스노드는 2022년 6월 보고서에서 채굴자, 장기보유자, 시장 전체에서 동시에 항복 신호가 나타났다고 표현했어요. 즉 항복은 한 지표의 이름이 아니라 여러 집단의 손실 매도가 한꺼번에 나타나는 '상태'를 묘사하는 말이에요.
투매와 비슷하게 쓰이지만 강조점이 조금 달라요. 투매는 가격을 가리지 않고 파는 행동 자체를 말하고, 항복은 그 결과 약한 보유자가 정리되고 코인이 새로운 매수자에게 넘어가는 과정까지 포함해 말할 때가 많아요. 그래서 분석가들은 항복 이후 '매도자 소진(seller exhaustion)'이 나타나는지를 따로 확인해요. 매도가 극단적이었다는 사실과 더 팔 사람이 남지 않았다는 사실은 서로 다른 질문이에요.
실현손실로 읽는 법: 크기·지속 기간·상대 규모
글래스노드 문서에 따르면 실현손실(Realized Loss)은 이번에 움직인 코인 중 직전 이동 시점 가격이 현재 이동 가격보다 높았던 코인의 손실을 달러로 합산한 값이에요. 계산식은 '코인 수량 × (직전 이동 가격 − 현재 이동 가격)'이며, 글래스노드가 2020년 6월 도입했어요. 거래소 장부가 아니라 온체인 이동 기록을 기준으로 하기 때문에 '누가 얼마에 샀는지'를 직접 아는 것이 아니라 '코인이 마지막으로 움직였을 때의 가격'을 매입가로 추정한다는 점을 기억해야 해요.
세 가지 질문으로 읽어요
- 크기: 하루 또는 7일 합계가 과거 급락 구간과 비교해 어느 정도인지 봐요. 2022년 6월에는 사흘 연속 하루 24억 달러를 넘었고 합계 73억 2,500만 달러로 당시 최고치였어요.
- 지속 기간: 하루짜리 급등은 단일 사건일 수 있어요. 며칠에서 몇 주 동안 높은 수준이 이어지는지가 더 중요해요.
- 상대 규모: 달러 금액은 비트코인 가격이 오를수록 커지므로 다른 주기와 비교할 때는 시가총액 대비 비율이나 BTC 단위로 바꿔 봐요. 글래스노드도 2022년 11월 사례를 BTC 단위 7일 누적 순실현손익으로 비교했어요.
실현손실과 함께 SOPR(Spent Output Profit Ratio)을 보면 해석이 쉬워져요. SOPR은 움직인 코인의 매도 가격을 매입 추정 가격으로 나눈 비율이라 1보다 작으면 평균적으로 손실을 보고 팔았다는 뜻이에요. 실현손실 금액은 큰데 SOPR이 1 근처라면 손실 폭은 작고 거래량이 많았을 가능성이 있고, SOPR이 크게 낮다면 깊은 손실을 감수한 매도가 많았다는 뜻이에요.
거래량 급증은 어떻게 해석할까요
거래량은 항복을 설명할 때 가장 자주 인용되지만 가장 오해하기 쉬운 지표이기도 해요. 실현손실은 '움직인 코인 수량 × 손실 폭'이라 거래량이 커지면 같은 손실 폭에서도 금액이 커져요. 반대로 거래량이 크다고 모두 손절은 아니에요. 선물 강제 청산, 거래소 간 차익거래, 자산 운용사의 지갑 정리, 거래소 내부 이동도 거래량을 늘려요. 거래소 화면의 거래량, 선물 거래량, 온체인 이동량은 서로 다른 데이터라는 점도 구분해야 해요.
그래서 거래량은 '손실 매도가 실제로 몰렸는지'를 확인하는 보조 단서로 써요. 거래량 급증과 함께 실현손실이 늘고, SOPR이 1 아래로 내려가며, 오래된 코인의 이동이 늘어나면 신호가 서로 맞물리는 거예요. 레버리지 청산이 주된 원인인지 궁금하다면 펀딩비와 미결제약정 변화를 같이 봐요. 더따리 펀딩비 차익거래 화면에서 거래소별 펀딩비 흐름을 확인할 수 있어요. 펀딩비가 크게 음수로 바뀌었다면 현물 보유자 손절보다 파생상품 쪽 정리가 컸을 가능성을 함께 고려해요.

장기보유자 매도: 155일 기준과 LTH-SOPR
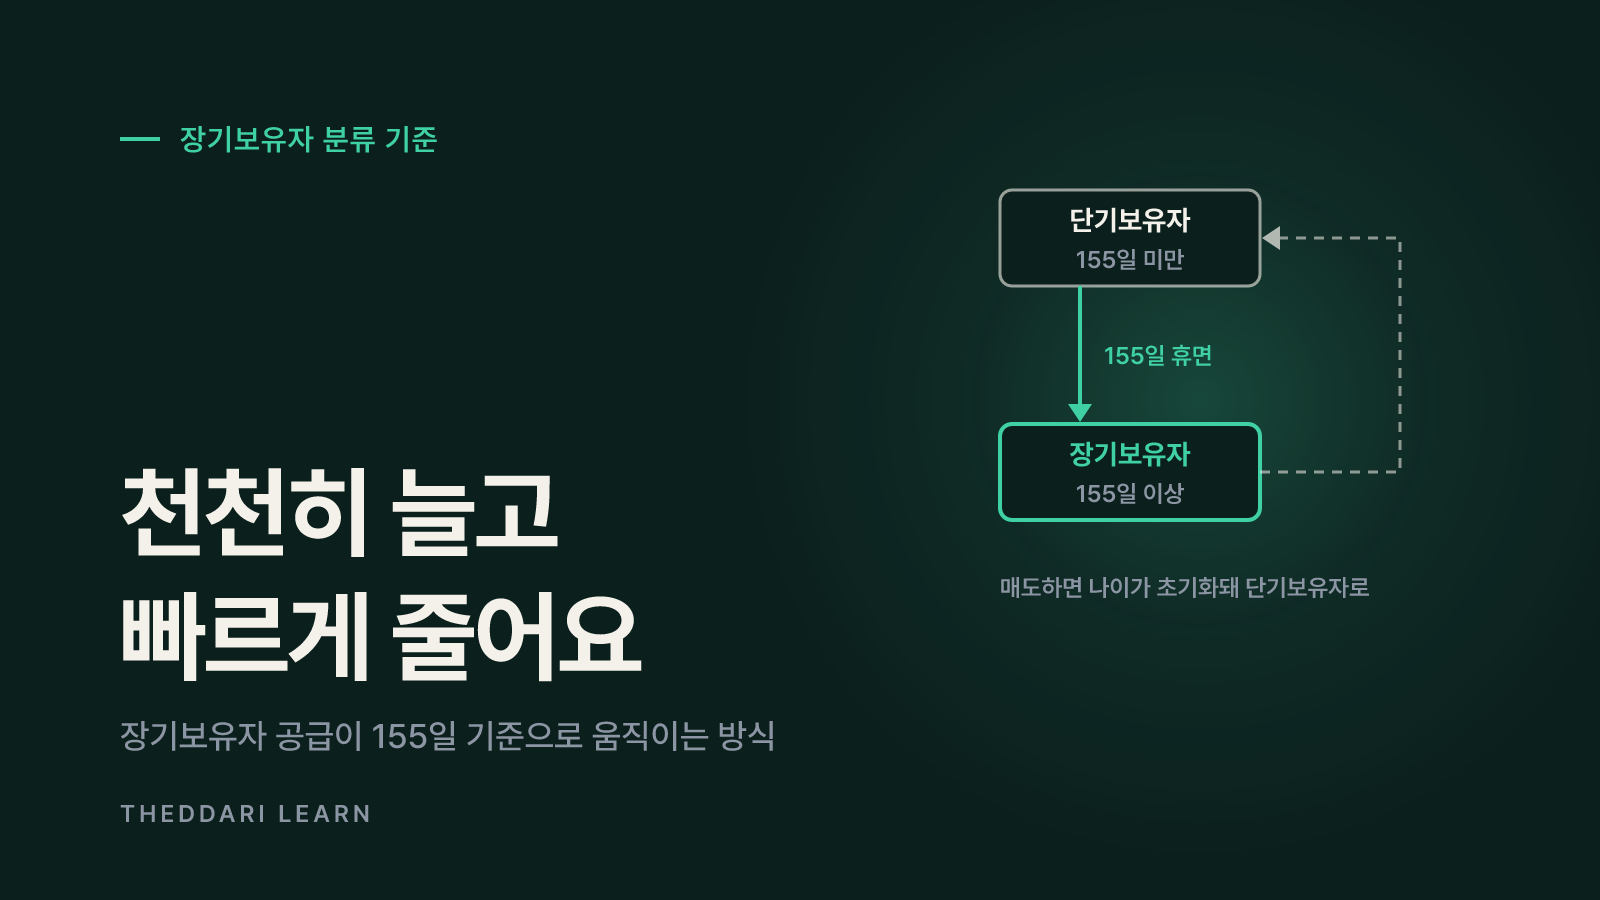
글래스노드는 코인이 약 155일 동안 움직이지 않으면 이후 다시 쓰일 가능성이 통계적으로 낮아진다는 분석을 근거로 장기보유자(LTH)와 단기보유자(STH)를 나눠요. 경계는 155일을 중심으로 폭 10일의 완만한 곡선으로 처리하고, 여러 주소를 한 주체로 묶는 엔티티 기준을 써요. 주체의 평균 매입 시점을 기준으로 분류하며 거래소 보유분은 두 집단에서 빠져요. 장기보유자 코인은 팔리는 순간 나이가 0으로 돌아가 단기보유자 공급으로 넘어가므로, 장기보유자 공급은 천천히 늘고 빠르게 줄어드는 성질이 있어요.
장기보유자 공급
- 무엇을 보여 주나
- 155일 이상 보유 집단의 보유량
- 항복 구간에서 보는 점
- 며칠이 아니라 몇 주 동안 줄어드는지
LTH-SOPR
- 무엇을 보여 주나
- 장기보유자 매도 가격 ÷ 매입 추정가
- 항복 구간에서 보는 점
- 1 미만이면 손실 매도, 과거 약세장 저점은 0.4~0.6
LTH-MVRV
- 무엇을 보여 주나
- 시장가 ÷ 장기보유자 평균 매입가
- 항복 구간에서 보는 점
- 1 미만이면 장기보유자 전체가 평가손실
1년 이상 코인 이동량
- 무엇을 보여 주나
- 오래 잠자던 코인의 재이동
- 항복 구간에서 보는 점
- 급증이 일회성인지 추세인지
2022년 6월 보고서에서 장기보유자 공급은 일주일 동안 17만 8,000 BTC(보유량의 1.31%) 줄었고, LTH-MVRV는 0.85로 장기보유자가 평균 15% 평가손실 상태였어요. 같은 보고서는 과거 약세장 저점에서 LTH-SOPR이 0.4~0.6 범위까지 내려갔다고 설명해요. 한 달 뒤인 7월 보고서에서는 LTH-SOPR이 0.67로, 파는 장기보유자가 평균 33% 손실을 확정하고 있었어요. 중요한 단서는 같은 보고서의 지적이에요. 장기보유자 순유출이 가장 컸던 때는 약세장이 아니라 강세장의 차익 실현 구간이었다는 점이에요. 그래서 장기보유자 매도 '수량'만 보고 항복이라고 부르면 안 되고, 손실을 보고 팔았는지를 꼭 함께 봐야 해요.
과거 사례: 2022년 6월과 11월이 남긴 교훈
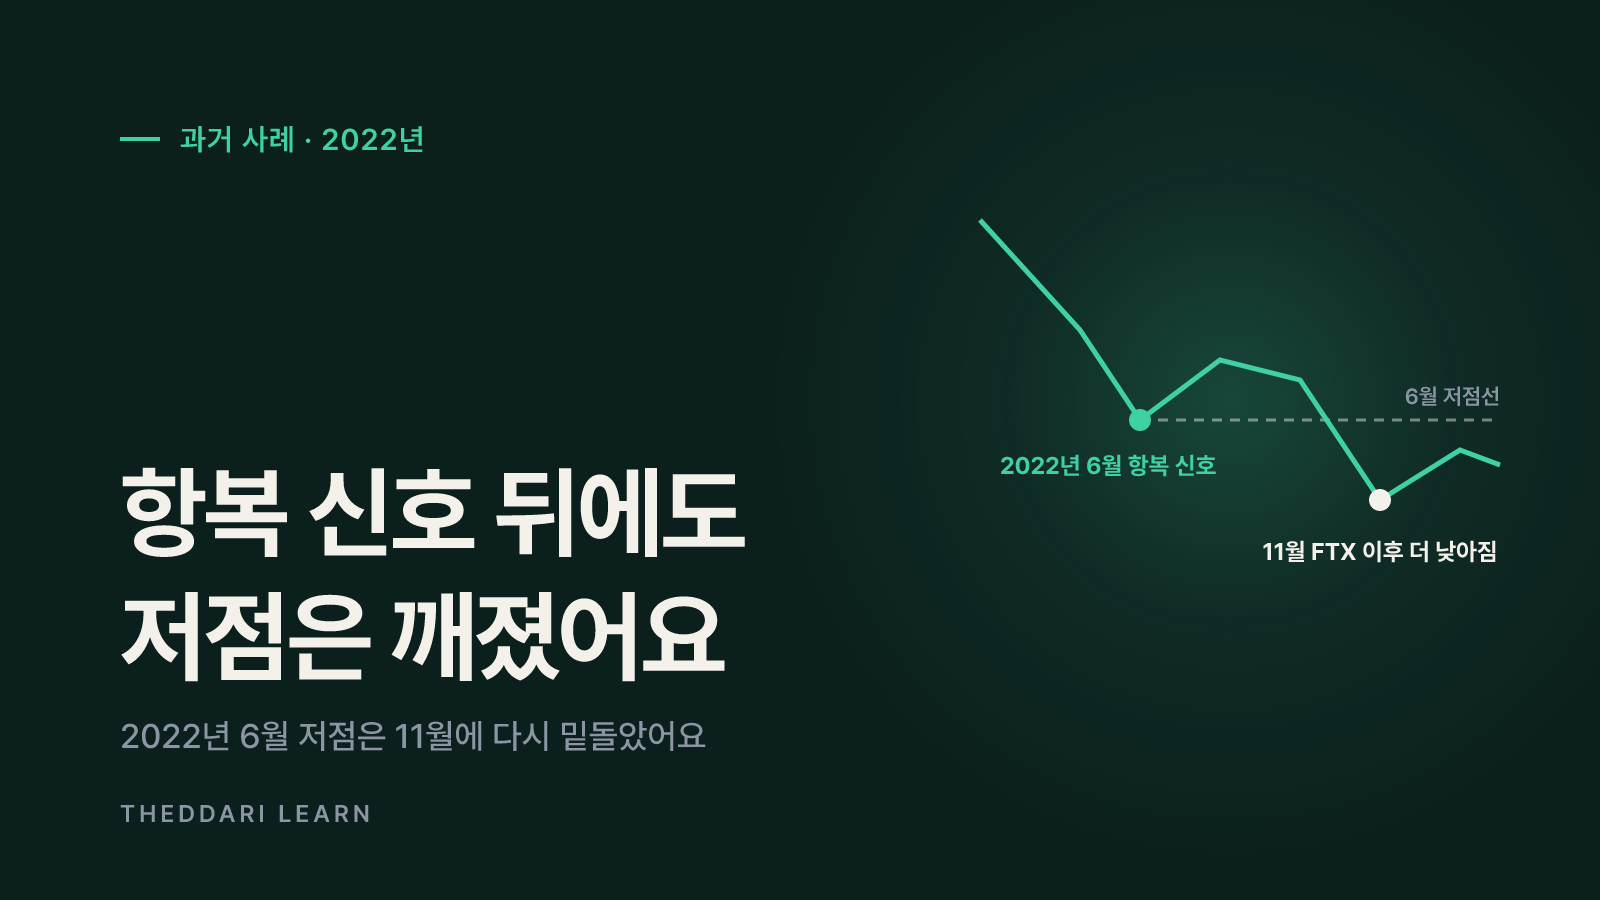
2022년은 항복 지표를 공부하기 좋은 해예요. 6월 보고서에서 비트코인은 6월 18일 1만 7,708달러까지 내려갔고, 실현손실은 사흘 합계 73억 2,500만 달러로 당시 최고 기록이었어요. 시장 전체, 단기보유자, 장기보유자의 MVRV가 모두 1 아래로 내려가 세 집단이 동시에 평가손실 상태였는데, 글래스노드는 이런 조합이 과거 약세장 후반 항복과만 겹쳤다고 썼어요. 그런데 7월 보고서는 "광범위한 항복의 흔적은 있지만 견고한 바닥에는 시간과 추가 하락 위험이 남아 있을 수 있다"고 정리했어요.
실제로 11월 FTX 파산 이후 가격은 1만 6,000달러 부근까지 내려가 6월 저점을 다시 밑돌았어요. 11월 28일 보고서는 7일 실현손실이 101억 6,000만 달러로 기록상 네 번째로 큰 항복이었다고 밝혔어요. 2018년 12월 고점의 4.0배, 2020년 3월의 2.2배 규모였어요. 같은 달 11월 14일 보고서는 장기보유자 공급이 11월 6일 이후 6만 1,500 BTC 줄었지만 "광범위한 확신 상실로 보기에는 아직 이르다"고 평가하며, 급증이 '사건'에 그칠지 '추세'가 될지 지켜봐야 한다고 했어요.
6월과 11월 수치는 집계 기간이 달라요(사흘 합계 vs 7일 합계). 두 숫자를 그대로 비교해 '11월이 더 컸다'고 결론 내리기보다 같은 기간·같은 단위로 맞춰 봐야 해요.
항복 지표의 한계: 사후 판단 편향과 데이터 수정
가장 큰 함정은 사후 판단 편향이에요. 바닥이 확인된 뒤 돌아보면 그 직전의 큰 실현손실이 '마지막 항복'처럼 보여요. 하지만 당시에는 6월처럼 그 뒤에 더 큰 충격이 올지 알 수 없었어요. 글래스노드도 2022년 11월 보고서에서 비슷한 선례는 표본이 작고, 그것들이 매도자 소진 지점이었다는 판단은 '사후적으로' 내려졌다고 적었어요. 비트코인의 역사 자체가 짧아 약세장 저점 사례는 몇 개뿐이라는 점도 기억해야 해요.
- 모델 가정: 155일 경계, 엔티티 묶음, 거래소 주소 라벨은 모두 추정이에요. 주소 하나가 곧 한 사람은 아니에요.
- 데이터 수정: 엔티티 기준 지표는 클러스터링이 개선되면 최근 값이 바뀔 수 있다고 글래스노드가 안내해요. 실시간으로 본 숫자와 나중에 본 숫자가 다를 수 있어요.
- 구조 변화: 현물 ETF와 수탁 기관 보유가 늘면서 매도의 상당 부분이 온체인 이동 없이 장부 안에서 일어날 수 있어요.
- 자기실현 해석: 많은 사람이 같은 지표를 보면 신호 직후의 가격 반응이 과거와 달라질 수 있어요.
- 지역 가격 차이: 국내 원화 시세는 해외 시세와 다를 수 있어요. 급락 때는 김치 프리미엄도 크게 움직이므로 지표가 기준으로 삼는 달러 가격과 비교해요.
2026년 11월 기준 데이터를 읽는 순서
2026년 11월 11일 글래스노드 보고서에 따르면 비트코인은 약 7만 4,000달러로 단기보유자 평균 매입가 7만 5,600달러 아래에 있었어요. 9월 고점에는 단기보유자 코인 대부분이 이익이었지만 이제 약 35%만 이익이고, 파는 단기보유자는 평균적으로 '작은 손실'을 보고 있다고 했어요. 30일간 스테이블코인 공급은 142억 달러 줄었고, 미국 현물 ETF는 최근 20거래일 16억 달러 순유출이었어요. 보고서는 6월 저점 5만 8,500달러를 추세 판단의 기준선으로 제시했어요. 이 숫자들은 단기보유자 손실 구간을 보여 주지만, 위에서 본 장기보유자 손실 매도나 기록적 실현손실이 확인된 상태와는 달라요. 일부 데이터는 11월 9일까지만 반영됐다는 점도 함께 적혀 있어요.
- 1
누가 손실을 보고 있는지 나눠요
단기보유자만 손실인지, 장기보유자 평균 매입가까지 무너졌는지 구분해요. 단기보유자 평균 매입가 이탈은 흔한 조정 구간에서도 나타나요.
- 2
실현손실의 크기와 기간을 확인해요
하루 급증인지 며칠 이상 이어지는지, 시가총액 대비 또는 BTC 단위로 과거 급락과 비교해요. 집계 기간이 다른 숫자는 맞춰서 비교해요.
- 3
장기보유자가 손실 매도하는지 봐요
장기보유자 공급 감소가 몇 주 이어지는지, LTH-SOPR이 1 아래인지 함께 확인해요. 수량만 늘었다면 차익 실현일 수도 있어요.
- 4
거래량의 원인을 분리해요
펀딩비·미결제약정 변화로 레버리지 청산 비중을 살피고, 거래소 유입과 실현손실이 같이 늘었는지 확인해요.
- 5
뉴스 흐름과 데이터 시점을 대조해요
보고서의 데이터 기준일과 가격 기준 시각을 적어 두고, 거래소 파산·규제 같은 사건이 매도를 일으켰는지 확인해요.
시장 분위기가 숫자보다 빨리 퍼질 때는 어떤 주장이 많이 공유되는지도 함께 보면 해석에 도움이 돼요. 더따리 텔레그램 크립토 트렌드에서 '항복'이나 '바닥' 같은 표현이 언제 급증했는지 확인하고, 그 주장이 어떤 데이터에 근거하는지 원문 보고서와 대조해 보세요.
정리하면 항복 구간은 실현손실, 거래량, 장기보유자 손실 매도가 동시에 극단으로 움직일 때 붙는 이름이에요. 세 신호가 겹칠수록 매도 압력이 극단적이었다는 근거는 강해지지만, 그것이 마지막 저점이라는 증거는 되지 않아요. 지표를 볼 때는 기준일, 집계 기간, 단위, 모델 가정을 함께 기록하고, 한 번의 급증보다 몇 주에 걸친 변화와 매도자 소진 여부를 따로 확인하는 습관이 가장 실용적이에요.
자주 묻는 질문
비트코인 항복 신호가 나오면 바닥인가요?
실현손실과 미실현손실은 무엇이 다른가요?
장기보유자가 코인을 팔면 항상 나쁜 신호인가요?
거래소 거래량만 보면 항복을 알 수 있나요?
한국 투자자는 어떤 데이터를 함께 봐야 하나요?
출처·참고 자료
- 1Glassnode Docs: Realized Loss(새 탭에서 열림)docs.glassnode.com
- 2Glassnode Docs: Supply Held by Long and Short-Term Holders(새 탭에서 열림)docs.glassnode.com
- 3Glassnode: Falling Dominoes: Capitulations Across the Board (2022-06-20)(새 탭에서 열림)research.glassnode.com
- 4Glassnode: Pressure Builds on Diamond Hands (2022-07-11)(새 탭에서 열림)research.glassnode.com
- 5Glassnode: The Fall of FTX (2022-11-14)(새 탭에서 열림)research.glassnode.com
- 6Glassnode: The Character of Capitulation (2022-11-28)(새 탭에서 열림)research.glassnode.com
- 7Glassnode: Running on Empty (2026-11-11)(새 탭에서 열림)research.glassnode.com
관련 글
 코인
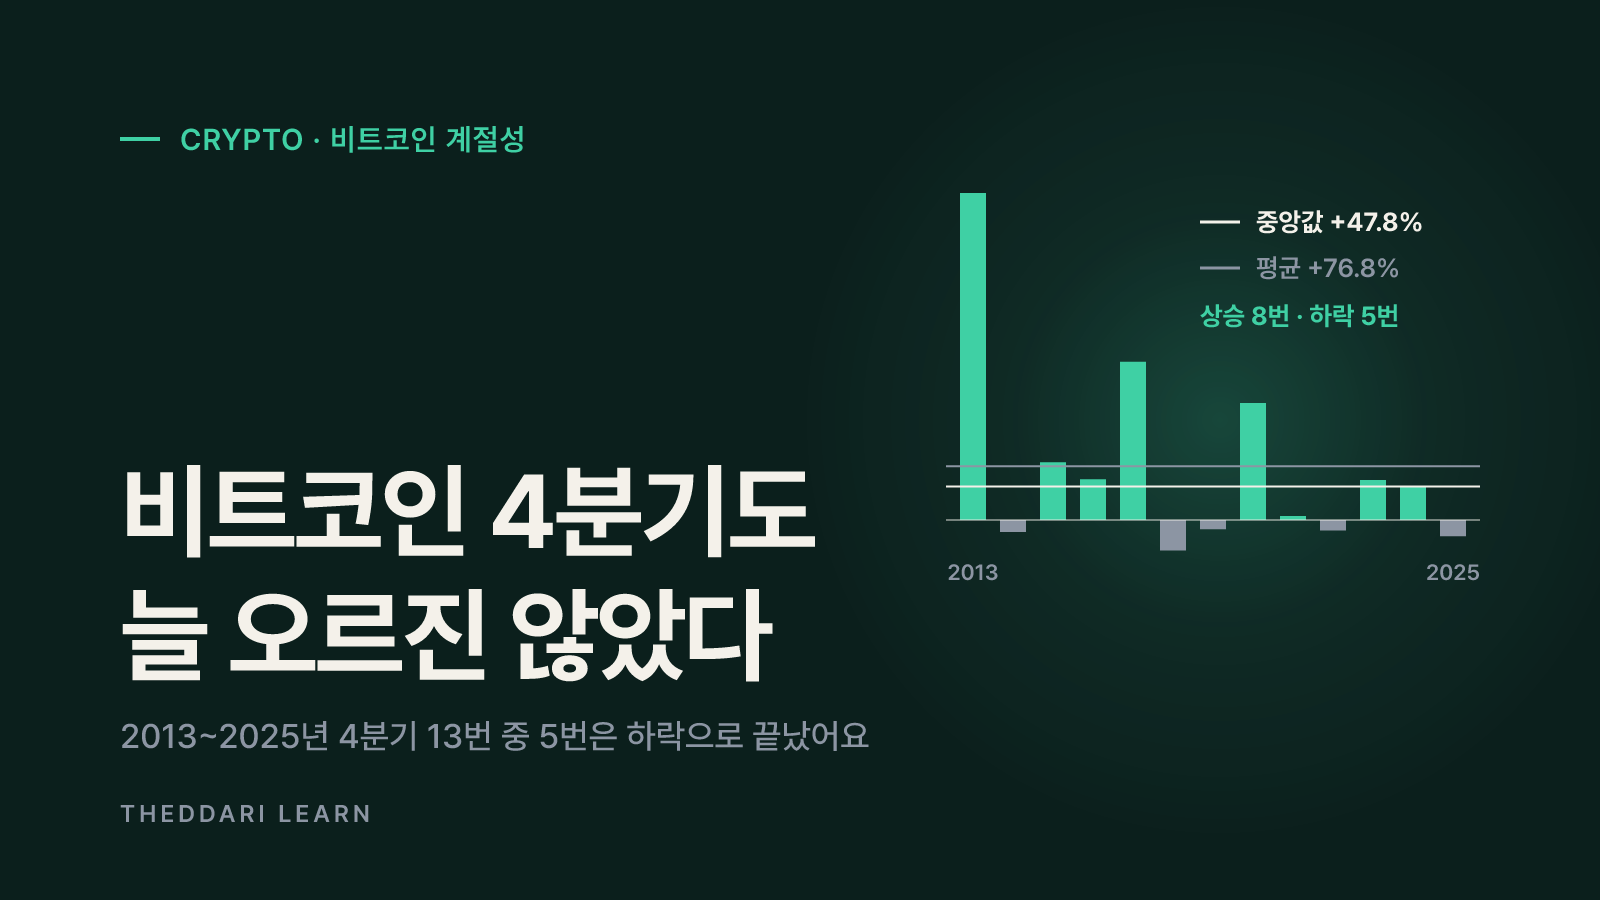
비트코인 4분기에는 오를까? 분기별 계절성 통계 읽는 법과 한계
비트코인 4분기 수익률 표는 과거에 강한 해가 많았다는 사실을 보여 주지만, 13번 안팎의 관측치와 반감기 주기가 섞여 있어요. 평균·중앙값·표본 범위를 나눠 읽는 법을 정리했어요.
 코인
아케도 코인(Akedo·AKE)이란? 코인게코 트렌딩 1위, 사기 전 확인할 점
코인게코 트렌딩 1위에 오른 아케도(Akedo·AKE)가 무엇인지, 토큰 용도와 유통량·잠금 해제·거래소 유동성·팀 공개 범위를 2026년 11월 14일 기준 자료로 정리했어요.
 코인
엔비디아 비트코인 상관관계: AI 반도체 악재가 코인에 번지는지 확인하는 법
2026년 11월 12일 젠슨 황 사임 뉴스에 엔비디아와 비트코인이 함께 밀렸어요. 같은 날 하락이 곧 인과는 아니에요. CME 연구의 기간별 상관계수와 함께, 엔비디아·비트코인 상관관계를 직접 계산하고 다른 원인을 걸러내는 순서를 정리했어요.