은행들이 AI 데이터센터 대출을 떠넘긴다? 부채 매각이 투자자에게 주는 신호
은행이 주선한 AI 데이터센터 대출을 신디케이션·위험이전(SRT)으로 넘기는 이유를 오라클 380억 달러 대출 사례로 풀고, 주식·신용시장에서 확인할 지표를 정리해요.
목차7개 섹션
핵심 요약
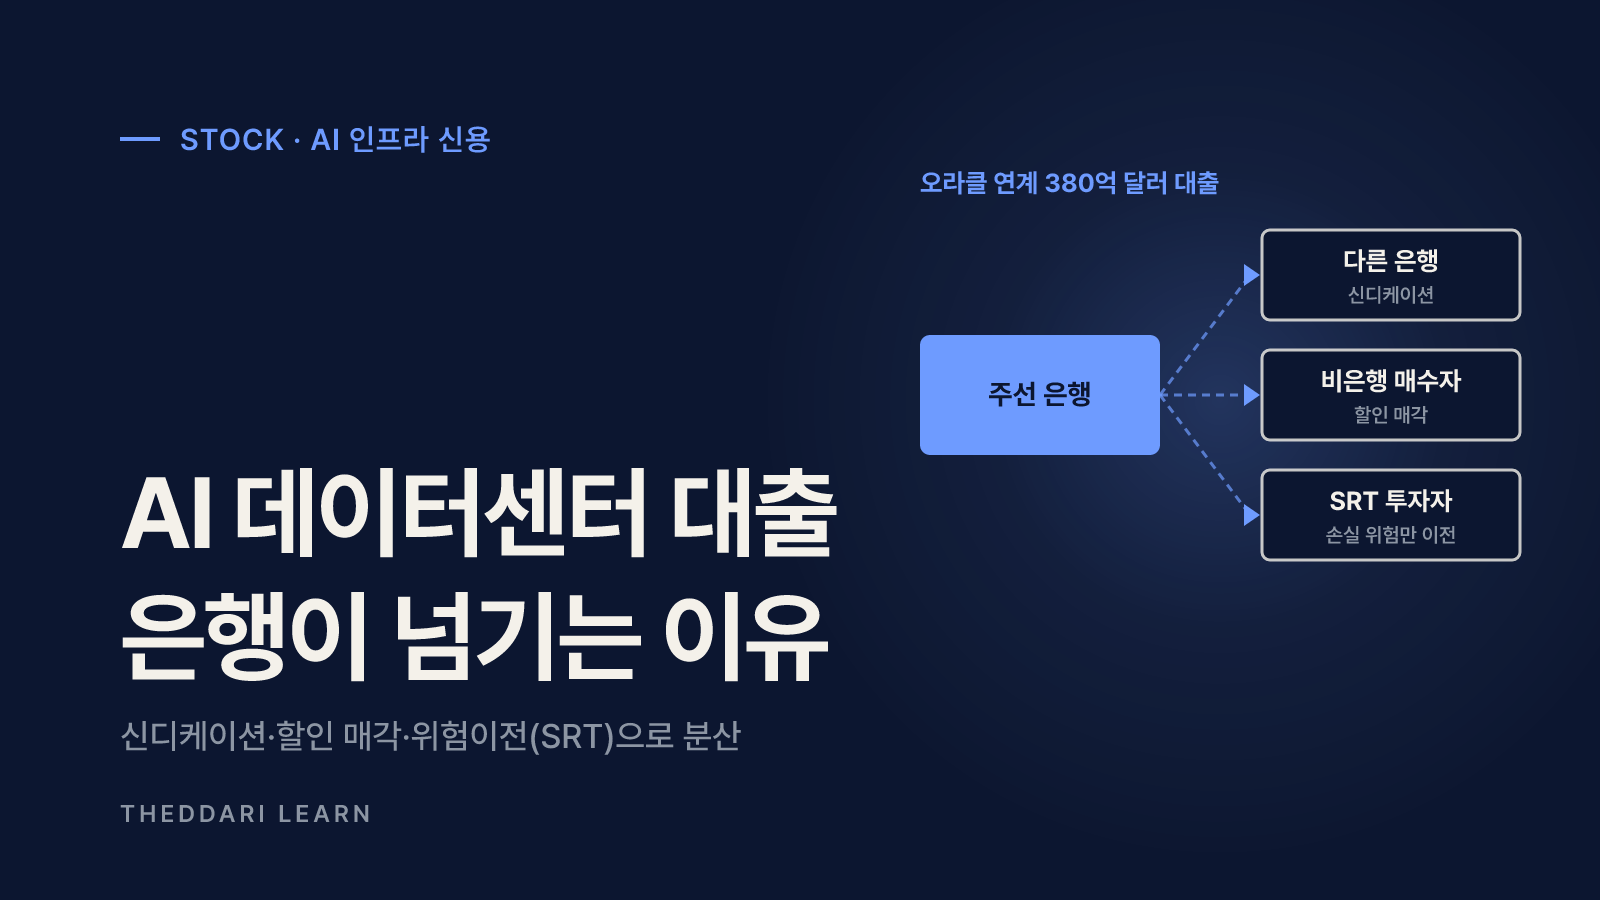
- 2026년 10월 보도 기준, JPMorgan·MUFG가 이끄는 은행단은 오라클이 임차하는 텍사스·위스콘신 데이터센터 건설 대출 380억 달러를 6개월 넘게 분산 매각하고 있어요.
- 은행이 대출을 넘기는 방식은 다른 은행·기관에 나눠 파는 신디케이션, 할인 매각, 대출은 보유하고 손실 위험만 넘기는 위험이전(SRT)으로 나뉘어요.
- 매각 자체는 일상적인 관행이지만 기간이 길어지고 할인·고금리가 붙는다면 시장이 요구하는 위험 대가가 커졌다는 신호로 읽혀요.
- 투자자는 대출 금리 스프레드, 임차인의 신용등급, 리스 해지 조항, 비은행 매수자 비중을 함께 봐야 해요.
은행들이 AI 데이터센터 대출을 떠넘기는 이유는 한 업종·한 차주에 쏠린 위험이 은행 내부 한도에 가까워졌기 때문이라는 해석이 많아요. 2026년 10월 기준 보도를 보면, JPMorgan과 MUFG가 이끄는 은행단은 오라클이 임차하는 텍사스·위스콘신 데이터센터의 건설 대출 380억 달러를 6개월 넘게 다른 투자자에게 나눠 팔고 있어요. 일부 은행은 남은 물량을 비은행 매수자에게 할인해서라도 넘기려 한다는 보도도 있어요. 이 글은 미국 대형 은행과 AI 인프라 기업 사례를 중심으로, 대출 매각이 무엇이고 왜 신호로 읽히는지, 주식·신용시장으로 번지는 경로와 투자자가 확인할 지표를 정리해요. 2026년 10월 15일까지 확인한 보도와 국제기구 자료를 근거로 해요.
무슨 일이 있었나: 오라클 연계 380억 달러 대출과 Volta 50억 달러 대출
Bloomberg 보도를 요약한 AI Weekly에 따르면 이 대출은 텍사스 시설 232.5억 달러와 위스콘신 시설 147.5억 달러로 나뉘어요. 두 곳 모두 Vantage Data Centers가 짓고 오라클이 OpenAI와의 Stargate 약정을 위해 빌리는 시설이에요. 금리는 기준금리에 약 2.5%포인트를 더한 수준이고 만기는 4년에 1년 연장 옵션 두 번이 붙어요. 20곳이 넘는 은행·투자자가 참여한 뒤에도 10억 달러 미만이 남아 있다고 보도됐어요.
같은 흐름은 다른 거래에서도 보여요. Vector 보도에 따르면 JPMorgan과 Goldman Sachs는 AI 연산 임대 기업 Volta의 노르웨이 Tydal 데이터센터 관련 대출 약 50.1억 달러를 투자자에게 팔고 있어요. 이 중 37.12억 달러는 GPU 구매, 13억 달러는 리스 담보 지원용이에요. 리스 기간은 16년이지만 임차인은 10년 뒤 위약금 없이 떠날 수 있고, 제시 수익률은 11%를 넘는다고 해요. 신용도가 약한 차주일수록 투자자가 요구하는 대가가 크게 높아진다는 점을 보여 줘요.
보도 시점 주의: 은행들이 SRT와 사적 매각을 검토한다는 Financial Times 보도는 2026년 5월에 처음 나왔고, 10월에는 Bloomberg와 여러 매체가 진행 상황을 다시 다뤘어요. 개별 은행의 정확한 보유 잔액과 매각 가격은 공개되지 않았어요.
AI 데이터센터 대출을 은행이 넘기는 세 가지 방식
은행이 대출 위험을 줄이는 방법은 한 가지가 아니에요. 같은 "떠넘긴다"는 표현 안에도 구조가 다르고, 위험이 누구에게 얼마나 옮겨 가는지도 달라요. 아래 표는 일반적인 구조를 비교한 것이에요.
신디케이션(신디케이트론)
- 무엇이 넘어가나
- 대출 지분을 다른 은행·기관에 배분
- 은행에 남는 것
- 주선 수수료와 보유 지분
- 읽을 때 주의할 점
- 대형 대출에서는 원래 계획된 절차예요
대출 할인 매각
- 무엇이 넘어가나
- 대출 채권 자체
- 은행에 남는 것
- 매각 손실 또는 차익
- 읽을 때 주의할 점
- 할인 폭이 시장의 요구 대가를 보여 줘요
위험이전(SRT)
- 무엇이 넘어가나
- 손실 위험의 일부(보통 후순위 구간)
- 은행에 남는 것
- 대출 원본과 선순위 위험
- 읽을 때 주의할 점
- 공시가 적어 위험의 이동을 추적하기 어려워요
신디케이트론은 왜 원래 나눠 파나
수십억 달러 규모 건설 대출은 한 은행이 끝까지 들고 있기 어려워요. 그래서 주선 은행이 먼저 전액을 인수하고, 이후 다른 은행·보험사·펀드에 지분을 나눠 파는 신디케이션이 일반적이에요. 문제는 속도와 가격이에요. 분산이 빠르게 끝나면 수요가 충분하다는 뜻이지만, 오라클 연계 대출처럼 6개월 넘게 걸리고 마지막 물량을 할인해야 한다면 원래 조건이 시장 눈높이보다 유리했다는 뜻이 돼요.
위험이전(SRT)은 장부에 남기고 손실만 넘겨요
바젤은행감독위원회(BCBS)의 2026년 2월 보고서는 SRT를 은행이 자산 소유권은 유지하면서 신용위험의 전부 또는 일부를 상대방에게 넘기는 거래로 설명해요. 매수자는 주로 사모 투자펀드이고, 은행의 주된 목적은 자본 관리와 신용위험 관리예요. 보고서는 캐나다·유로존·미국·영국에서 SRT로 보호되는 자산을 약 7,500억 유로, 은행 총자산의 약 1.1%로 추정했어요. 아직 은행 전체에 비하면 작지만, 공시와 SRT 자금조달 쪽에 감독 사각지대가 남아 있다는 시각도 함께 소개했어요. 데이터센터처럼 한 건이 큰 대출을 잘게 나눠 위험 구간만 넘기는 방식은 이런 사각지대가 커질 수 있는 영역이에요.
데이터센터 부채 매각이 신호로 읽히는 이유
은행이 대출을 넘기는 것 자체는 이상한 일이 아니에요. 신호로 읽히는 이유는 누가, 왜, 어떤 가격에 넘기는지에 있어요. Startup Fortune 정리 기사는 FT 보도를 인용해 은행들이 AI 관련 익스포저에 대한 내부 한도에 가까워졌다고 전해요. 신용위험 공유 투자를 담당하는 Man Group 관계자는 거래 규모가 "지금까지 생각해 본 어떤 것과도 규모가 다르다"고 말했어요. 대출을 가장 가까이에서 본 은행이 노출을 줄이려 한다는 점이 시장이 주목하는 부분이에요.
- 집중 위험: 한 차주·한 업종 대출이 은행 한도를 채우면 다음 대출을 내주기 어려워져요.
- 임차인 신용: 보도에 따르면 S&P는 2026년 7월 오라클 등급을 BBB-로 낮췄고, 10월 초 5년 CDS 프리미엄은 약 151bp로 2009년 이후 높은 수준이었어요.
- 수요 둔화: 같은 기사는 빅테크 회사채 청약 배율이 2월 약 5배에서 7월 2배 미만으로 줄었다는 Bloomberg 보도를 전해요.
- 금리 환경: 미국 10년물 국채 수익률이 10월 5.3%대로 보도되면서 장기 건설 대출의 조달 비용 부담이 커졌어요.
반대 해석도 있어요. 대출이 결국 20곳 넘는 참여자에게 대부분 분산됐다는 점은 수요가 사라진 것이 아니라 가격을 다시 정하는 과정이라는 뜻일 수 있어요. 또 자금이 마이크로소프트·구글처럼 신용도가 높은 임차인 쪽으로 옮겨 간다는 보도는, 시장이 AI 인프라 전체를 버리기보다 차주별로 차별화하고 있다는 신호로도 읽혀요. 한 번의 매각 소식으로 결론을 내기보다 이런 차이를 함께 봐야 해요.
AI 버블 위험이 주식·신용시장으로 번지는 경로
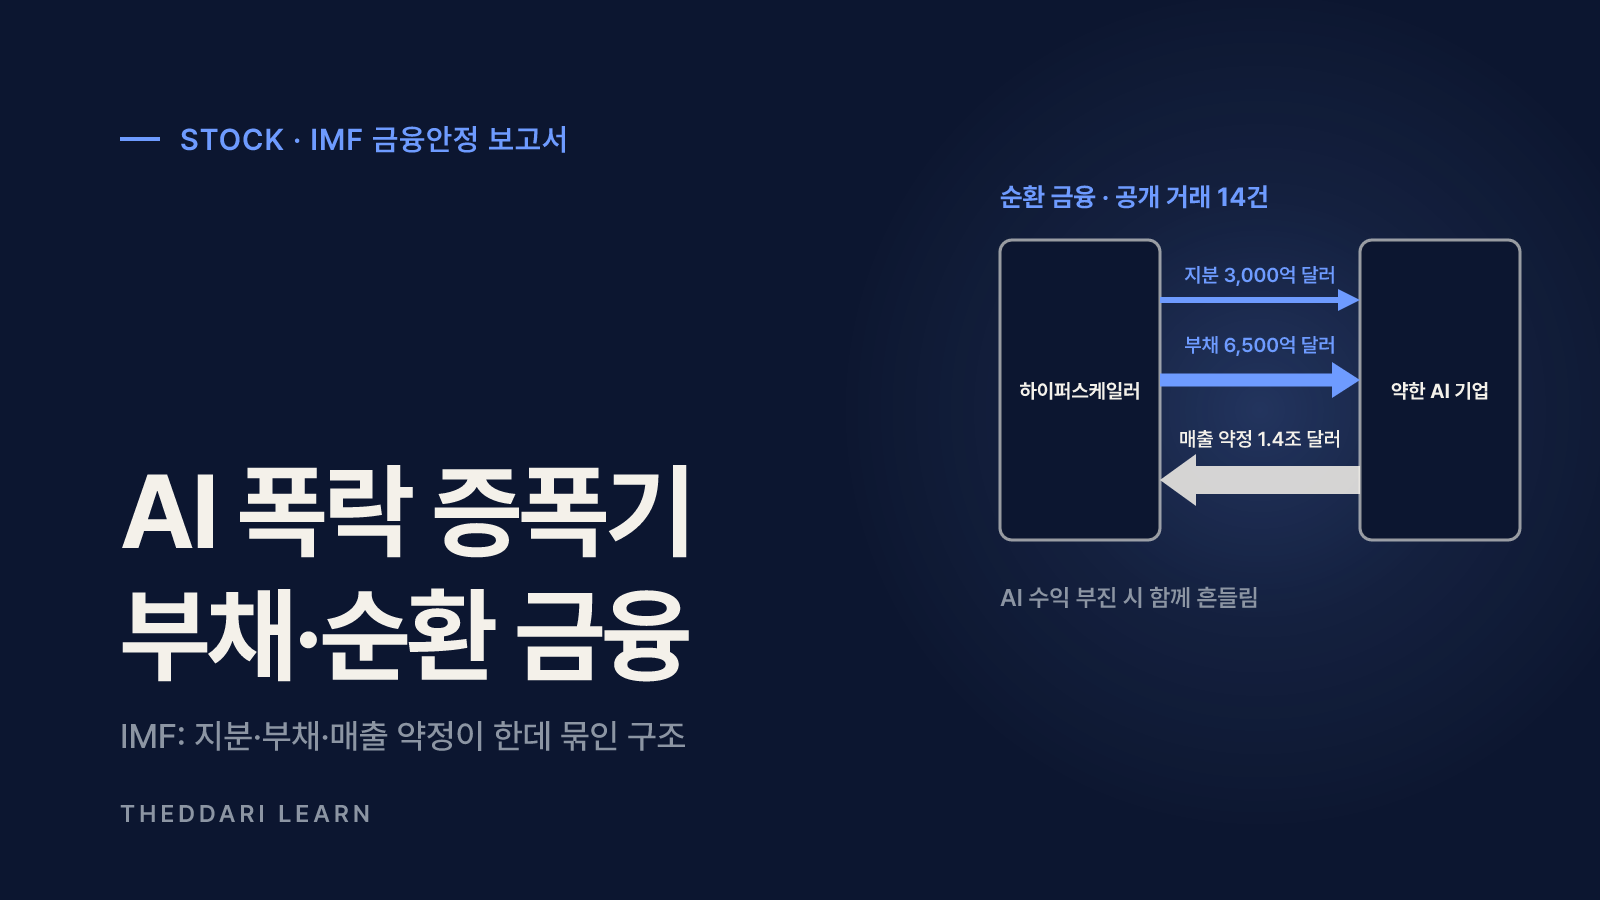
The Guardian이 전한 IMF 2026년 10월 글로벌 금융안정보고서는 AI 관련 자산의 조정이 레버리지 증가, 집중된 익스포저, 순환 금융 구조 때문에 커질 수 있다고 경고했어요. IMF는 지난 3년간 하이퍼스케일러와 상대적으로 약한 AI 기업 사이 거래가 3,000억 달러, 여기에 더해진 부채가 6,500억 달러이며 그 대가로 1조 4,000억 달러의 미래 약정이 걸려 있다고 집계했어요. 은행 대출 매각은 이 연결 고리의 신용 쪽 끝에서 나타나는 현상이에요.
- 1
조달 비용 상승
대출을 팔기 어려워지면 은행은 다음 대출에 더 높은 금리나 더 엄격한 조건을 요구해요. 데이터센터 개발사와 신용도가 약한 AI 인프라 기업이 먼저 영향을 받아요.
- 2
투자 계획 조정
조달 비용이 오르면 건설 일정이 늦어지거나 규모가 줄 수 있어요. 이는 GPU·전력 설비·메모리 같은 공급망 기업의 수주 기대에 영향을 줄 수 있어요.
- 3
주가와 회사채 재평가
임차인과 개발사의 회사채 스프레드, CDS가 넓어지면 주식 밸류에이션에도 할인 요인이 생겨요. 반대로 매각이 원활해지면 이 경로의 압력은 약해져요.
이 경로는 자동으로 진행되지 않아요. AI 서비스 매출이 예상만큼 늘어나면 임대료 상환 능력이 확인되면서 대출 수요도 다시 회복될 수 있어요. 따라서 대출 시장 소식은 방향을 예측하는 근거가 아니라, 실적과 신용 지표를 함께 확인하라는 경고등으로 쓰는 편이 적절해요.
투자자가 확인할 체크리스트
- 임차인이 누구인지 확인해요. 투자등급 하이퍼스케일러인지, 신용도가 낮은 신생 AI 연산 기업인지에 따라 같은 데이터센터 대출도 위험이 크게 달라요.
- 리스 조건을 봐요. Volta 사례처럼 리스 기간이 길어도 중도 해지 조항이 있으면 실질 상환 기간은 짧아질 수 있어요.
- 금리 스프레드와 할인 폭을 비교해요. 기준금리 대비 가산금리가 커지거나 할인 매각 보도가 늘면 위험 대가가 오르는 중이에요.
- 보유 종목의 부채 의존도를 확인해요. 데이터센터 투자 자금을 회사채·리스·특수목적법인(SPV)으로 얼마나 조달했는지 사업보고서에서 찾아봐요.
- 은행 실적 발표에서 대출 집중도·SRT 언급을 확인해요. 은행이 공개하는 업종별 익스포저와 신용손실 충당금 변화가 단서가 돼요.
오라클과 대형 은행, AI 인프라 기업의 실적 발표일은 더따리 어닝 캘린더에서, 미국 국채 금리에 영향을 주는 물가·고용 지표와 FOMC 일정은 경제지표 캘린더에서 모아 볼 수 있어요. 일정은 확인용 도구일 뿐 가격 방향을 알려 주지 않으므로 발표 주체의 공식 일정과 교차 확인하세요. 시장에서 화제가 되는 AI 인프라 부채 이야기는 주식 텔레그램 트렌드에서 흐름을 살펴볼 수 있어요.

정리하면, 은행의 AI 데이터센터 대출 매각은 그 자체로 위기의 증거는 아니지만 대출 시장이 AI 인프라 위험을 더 비싸게 매기기 시작했다는 신호예요. 신디케이션이 늦어지고, 할인 매각과 위험이전이 늘고, 약한 차주의 금리가 크게 오르는지를 함께 지켜보면 주가 뉴스만으로는 보이지 않는 자금 조달 여건의 변화를 먼저 읽을 수 있어요. 보도된 수치는 은행·차주가 공식 확인하지 않은 부분이 있으므로, 새 공시와 실적 자료가 나오면 다시 확인하는 습관이 필요해요.