AI 투자 효과, 기술 업종 밖엔 없나? 생산성·이익 데이터로 본 논쟁
아폴로가 기술 업종 밖에선 AI 투자 효과가 안 보인다고 분석했어요. BLS 생산성·기업 이익과 Ramp AI 지출 데이터로 논쟁의 근거와 한계를 2026년 10월 기준으로 정리해요.
목차7개 섹션
핵심 요약
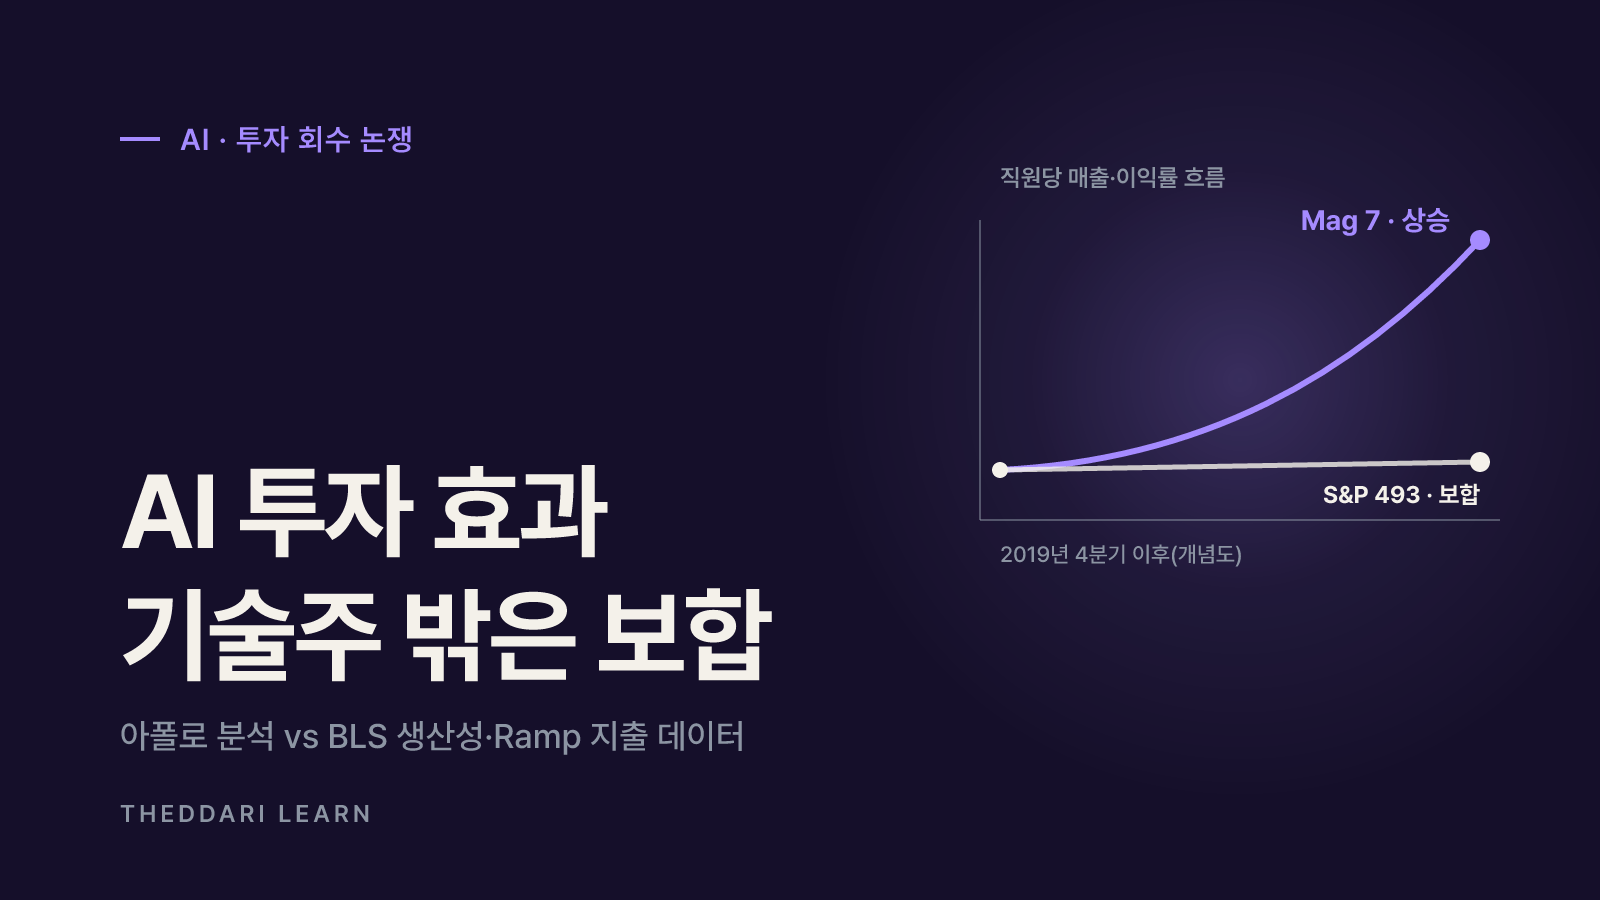
- 아폴로는 2026년 10월 24일 분석에서 매그니피센트7의 직원당 매출·이익률은 오르지만 나머지 S&P 493은 보합이라며 기술 업종 밖 AI 투자 효과가 아직 안 보인다고 주장했어요.
- BLS 통계로는 2026년 2분기 미국 비농업 노동생산성이 연율 1.4%, 전년 대비 2.2% 늘었고 2019년 4분기 이후 연평균 2.1%로 직전 경기 사이클(1.5%)보다 높아요. 다만 이 개선을 AI 덕분이라고 분리해 증명하지는 못해요.
- Ramp 데이터에서 미국 기업의 AI 유료 도입률은 2026년 9월 55.9%까지 올랐지만, 직원 1인당 월 AI 지출은 중앙값 기업 15.70달러, 상위 1% 기업 9,567.53달러로 극단적으로 쏠려 있어요.
- 도입률·생산성·이익률은 서로 다른 것을 재는 지표예요. 'AI 버블' 여부는 한 차트가 아니라 S&P 493의 실적과 생산성 통계가 앞으로 어떻게 바뀌는지로 확인해야 해요.
AI 투자 효과가 기술 업종 밖에서도 나타나고 있느냐는 질문에 대한 2026년 10월 기준의 짧은 답은 '기업 재무 데이터로는 아직 뚜렷하지 않고, 거시 생산성 통계는 좋아졌지만 AI 덕분인지 분리할 수 없다'예요. 미국 사모운용사 아폴로의 수석 이코노미스트 토르스텐 슬록은 2026년 10월 24일 No Signs of AI Payoff Outside the Tech Sector에서 매그니피센트7(Mag 7)을 뺀 나머지 미국 대기업에서는 AI가 매출·이익률·생산성을 끌어올린 흔적이 없다고 주장했어요. 이 글은 그 주장을 미국 노동통계국(BLS) 생산성 통계와 기업 AI 지출 데이터 옆에 놓고, 무엇이 확인됐고 무엇이 해석의 영역인지 나눠 설명해요. 대상은 미국 데이터이며 한국 기업 통계와는 별개예요.
아폴로가 말한 'AI 투자 효과가 기술 업종 밖에선 안 보인다'의 근거
아폴로 분석은 다섯 장의 차트로 구성돼 있어요. 핵심은 '기술 업종'과 '그 밖의 기업'을 나눠 본 것이에요. 아래 표는 원문 서술을 정리한 것이며, 차트의 정확한 수치는 원문에 숫자로 제시되지 않아 여기서도 추정하지 않아요.
직원당 매출(2019년 4분기 기준 물가 조정)
- 매그니피센트7
- 상승
- S&P 493 (나머지)
- 보합
- 원문 데이터 출처
- Bloomberg, Macrobond
이익률
- 매그니피센트7
- 상승
- S&P 493 (나머지)
- 보합
- 원문 데이터 출처
- Bloomberg, Macrobond
총요소생산성(TFP) 증가율
- 매그니피센트7
- 경제 전체 기준, AI로 인한 가속 신호 없음
- S&P 493 (나머지)
- —
- 원문 데이터 출처
- 샌프란시스코 연준(가동률 조정 시계열), BLS
AI 지출 분포
- 매그니피센트7
- 소수 기업에 극단적으로 집중
- S&P 493 (나머지)
- —
- 원문 데이터 출처
- Ramp
슬록의 논지는 이래요. 벤처 투자를 받은 기업은 토큰(AI 모델 사용량) 지출을 계속 늘리지만, 주류 미국 기업은 최신 모델이 꼭 필요하지 않고 비싼 값을 치를 의지도 낮다는 거예요. 이익에 영향이 보이지 않으니 일반 기업은 토큰 지출을 성장 동력이 아니라 마진을 깎는 비용 항목으로 보기 시작했다고 해요. 그래서 그는 'AI 이야기의 승부는 Mag 7이 아니라 S&P 493에서 난다'고 결론 내렸어요.
원문에서 따로 확인할 점
- 아폴로 글은 짧은 일일 코멘트(Daily Spark)예요. 기업별 AI 도입 여부와 실적을 연결한 연구가 아니라, 업종 그룹 평균을 비교한 거시 관찰이에요.
- '보합'이라는 표현은 차트 해석이에요. 기간 선택(2019년 4분기 기준)과 물가 조정 방식이 결론에 영향을 줄 수 있어요.
- AI는 판단·맥락·책임·신뢰를 이해하지 못해 기업 수익으로 연결되기 어렵다는 부분은 데이터가 아니라 저자의 견해예요.
- 원문 하단에 의견은 작성 시점의 판단이며 바뀔 수 있다는 고지가 있어요. 투자 판단의 단일 근거로 쓰기엔 범위가 좁아요.
반대로 읽히는 데이터: 미국 AI 생산성과 기업 이익 통계
같은 시기 공식 통계는 꽤 다른 인상을 줘요. BLS가 2026년 9월 3일 발표한 2026년 2분기 생산성·비용 수정치에 따르면 미국 비농업 부문 노동생산성은 2분기에 연율 1.4%, 전년 동기 대비 2.2% 늘었어요. 2019년 4분기에 시작된 현 경기 사이클의 연평균 생산성 증가율은 2.1%로, 직전 사이클(2007년 4분기~2019년 4분기)의 1.5%보다 높고 1947년 이후 장기 평균 2.1%와 같아요.
비농업 노동생산성, 2026년 2분기
- 수치
- 연율 +1.4%, 전년 대비 +2.2%
- 해석할 때 주의
- 1분기는 연율 +0.8%로 분기별 변동이 커요
현 사이클 연평균 생산성(2019년 4분기~)
- 수치
- +2.1%
- 해석할 때 주의
- 직전 사이클 +1.5%보다 높지만 장기 평균과 같아요
비금융 기업 단위 이익, 2026년 2분기
- 수치
- 연율 +43.0%, 4분기 누적 +17.8%
- 해석할 때 주의
- 2021년 이후 최고지만 기술 기업이 포함된 총계예요
노동소득분배율, 2026년 2분기
- 수치
- 52.8%
- 해석할 때 주의
- 1947년 통계 시작 이후 최저
제조업 노동생산성, 2026년 2분기
- 수치
- 연율 +2.4%
- 해석할 때 주의
- 산출 측정 방식이 비농업 지표와 달라 직접 비교하기 어려워요
이 숫자를 보면 '생산성이 오르고 이익도 늘었는데 왜 효과가 없다고 하지?'라는 의문이 생겨요. 차이는 무엇을 재느냐에 있어요.
노동생산성과 총요소생산성은 다르게 움직여요
BLS 설명대로 노동생산성은 시간당 산출량이고, 기술 변화뿐 아니라 설비투자, 가동률, 조직 방식, 경영 역량, 인력 구성이 함께 반영돼요. 기업들이 데이터센터·서버에 막대한 돈을 쓰면 근로자 한 명이 쓰는 자본이 늘어 노동생산성은 오를 수 있어요. 아폴로가 근거로 든 총요소생산성(TFP)은 자본과 노동 투입 증가로 설명되지 않는 '나머지 효율'을 재려는 지표예요. 즉 아폴로 주장은 '돈을 많이 넣어서 산출이 늘었을 수는 있지만, 같은 투입으로 더 많이 만드는 효율 개선은 아직 안 보인다'에 가까워요.
이익 증가는 업종별로 쪼개 봐야 해요
비금융 기업 단위 이익의 급증은 인상적이지만, BLS 총계에는 대형 기술 기업도 들어가요. 아폴로가 S&P 493만 따로 본 이유가 여기에 있어요. 또 노동소득분배율이 통계 시작 이후 최저라는 점은 이익 증가가 생산성보다 가격·비용 구조 변화에서 왔을 가능성도 열어 둬요. 어느 쪽이 맞는지는 업종별 실적 데이터로 확인해야 해요.
AI 도입률은 55.9%인데 지출은 왜 일부 기업에 몰릴까
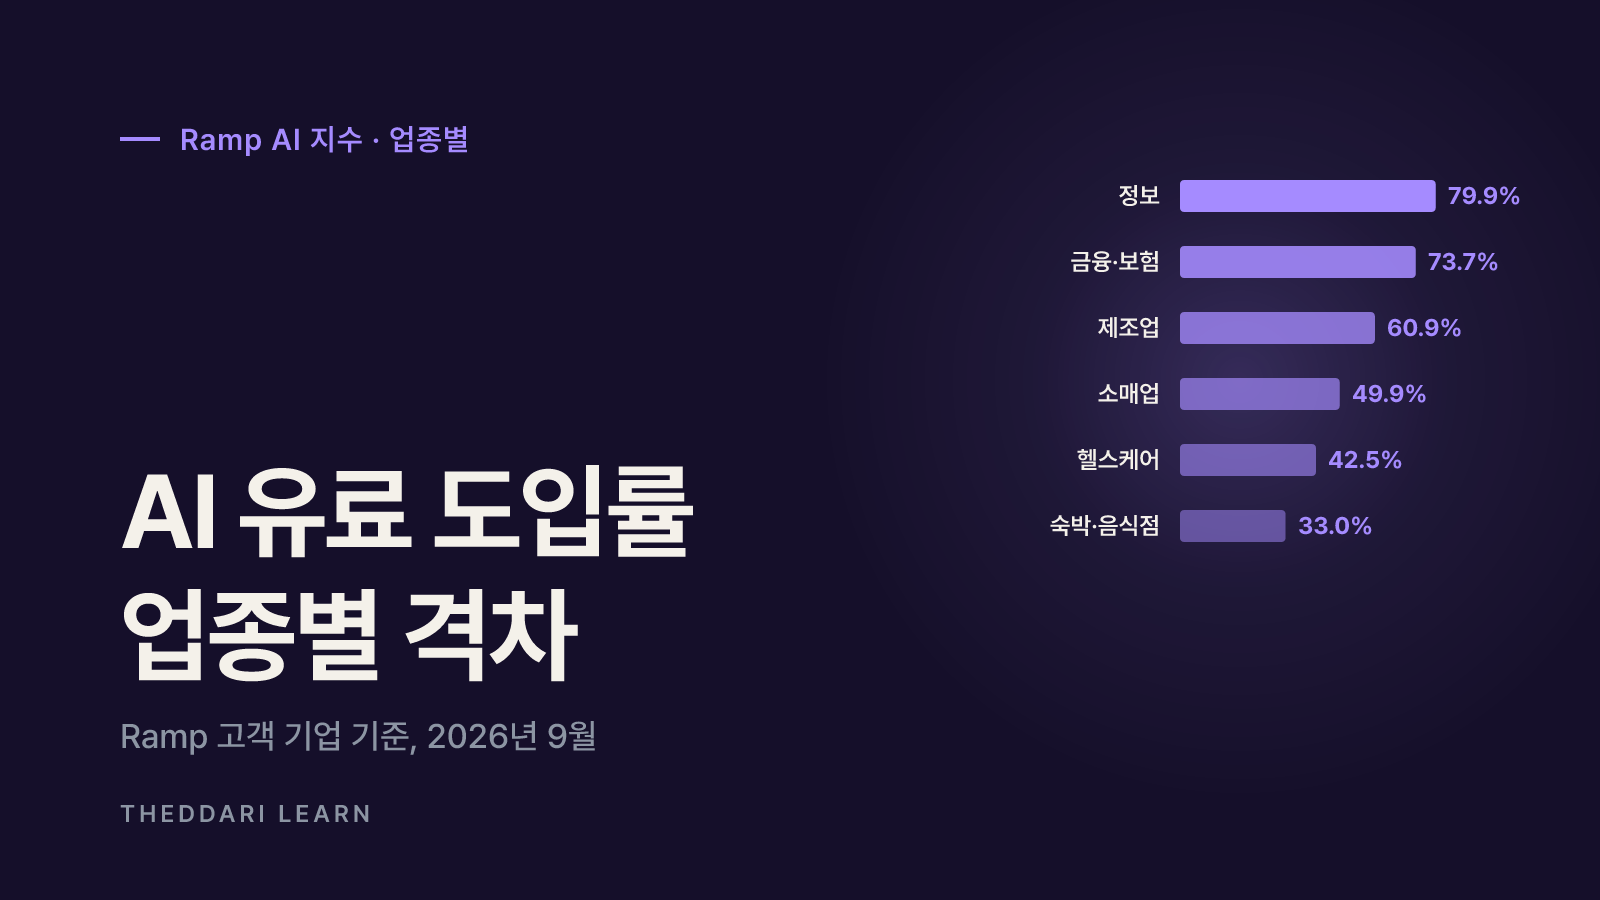
기업 카드·결제 플랫폼 Ramp는 8만 5천여 미국 기업의 실제 결제 데이터로 Ramp AI Index를 매달 내요. 2026년 9월 AI 모델·구독·토큰·API에 돈을 낸 기업 비율은 55.9%로 1년 전보다 12.1%포인트 올랐어요. 업종별로는 차이가 커요.
| 업종(Ramp 고객 기준) | AI 유료 도입률, 2026년 9월 |
|---|---|
| 정보(Information) | 79.9% |
| 금융·보험 | 73.7% |
| 제조업 | 60.9% |
| 소매업 | 49.9% |
| 건설업 | 43.2% |
| 헬스케어 | 42.5% |
| 숙박·음식점 | 33.0% |
더 눈에 띄는 것은 사용 강도예요. AI에 돈을 내는 기업 가운데 중앙값 기업은 직원 1인당 월 15.70달러를 썼지만 상위 10%는 813.43달러, 상위 1%는 9,567.53달러였어요. Ramp 수석 이코노미스트 아라 카라지안은 2026년 10월 보고서에서 OpenAI·Anthropic 지출의 80%를 1% 기업이 만든다고 앞서 밝혔고, 신규 도입 증가세가 크게 둔화해 'S자 곡선의 꼭대기'에 가까워 보인다고 썼어요.
토큰 지출 정체와 가격 하락
같은 보고서는 8월과 9월 두 달 연속 토큰 지출이 사실상 늘지 않았다고 기록했어요. 토큰 사용량은 늘었는데 지출이 정체된 주된 이유로 최전선 모델의 가격 인하와 효율 개선을 꼽았어요. Ramp 지수상 OpenAI·Anthropic의 100만 토큰당 혼합 가격은 10월 11일로 끝난 주 0.64달러로, 한 달 전 같은 주(0.86달러)보다 25.4% 낮아요. 10월 초에는 AI 지출이 8월 고점보다 1.5% 높은 새 고점을 찍었지만 성장 속도는 느려졌다고 해요.
이 그림은 아폴로 주장과 맞물려요. 대부분의 기업은 'AI를 쓰고는 있지만 아주 조금' 쓰고, 큰돈을 쓰는 곳은 소수예요. 사용이 소수 기업에 머무는 동안에는 경제 전체의 생산성·이익 통계에 AI 효과가 크게 잡히기 어려워요. 반대로 AI가 싸질수록 비기술 기업의 도입 비용 부담이 줄어든다는 해석도 가능해요. 아폴로도 '점점 싸지는 지능을 더 높은 매출 성장과 마진으로 바꿀 수 있는가'를 앞으로의 질문으로 남겼어요.
AI 버블 논쟁에서 데이터가 말하지 못하는 것
세 데이터 묶음은 모두 유용하지만 각각 한계가 있어요. 결론을 내리기 전에 어떤 질문에 답하지 못하는지 알아 두는 게 좋아요.
- 시차 문제: 전기·컴퓨터 같은 범용 기술은 업무 절차와 조직을 바꾸는 데 시간이 걸려 생산성 통계에 늦게 나타난다는 반론이 오래 있었어요. 지금 효과가 안 보인다는 것과 앞으로도 없다는 것은 다른 주장이에요.
- 인과 문제: 아폴로의 그룹 평균 비교도, BLS의 총계도 'AI를 쓴 기업이 더 좋아졌다'를 직접 보여주지 않아요. 금리·관세·경기 순환이 함께 움직여요.
- 표본 문제: Ramp 데이터는 자사 고객 기업의 결제 기록이라 미국 전체 기업을 대표한다고 단정할 수 없어요. Ramp 스스로도 무료 도구나 개인 계정 사용은 잡히지 않아 실제 도입을 과소평가할 수 있다고 밝혀요.
- 수정 문제: BLS는 과거 기준으로 분기 노동생산성 3차 추정치가 1차 추정치와 80% 정도의 경우 -1.1~+1.4%포인트 범위에서 달랐다고 밝혀요. 한두 분기 숫자로 추세를 확정하면 안 돼요.
- 업종 정의 문제: '기술 업종'과 'Mag 7'은 같은 말이 아니에요. 아폴로는 Mag 7과 S&P 493을 나눴을 뿐, 중소형 기술 기업이나 비상장 기업은 이 비교에 들어가지 않아요.
한 이코노미스트의 차트 묶음이나 커뮤니티 순위는 시장 분위기를 보여줄 뿐이에요. AI 관련 종목 판단에는 개별 기업의 매출 구성, 설비투자 회수 기간, 부채 구조 같은 추가 확인이 필요해요.
AI 수익성 논쟁을 직접 확인하는 방법
- 1
다음 생산성 발표 날짜를 확인해요
BLS는 2026년 3분기 생산성·비용 잠정치를 2026년 11월 5일 오전 8시 30분(미국 동부시간)에 발표할 예정이에요. 미국 서머타임 종료 이후라 한국 시간으로는 같은 날 밤 10시 30분이에요. 더따리 경제지표 캘린더에서 주요 발표 일정을 함께 확인할 수 있어요.
- 2
S&P 493 실적에서 마진을 봐요
비기술 대기업의 분기 실적 발표에서 매출 성장률, 영업이익률, 인건비 비중, AI 관련 비용 언급을 비교해요. 실적 발표 일정은 어닝 캘린더에서 찾을 수 있어요. 경영진이 AI 효과를 말할 때 구체적인 비용 절감액이나 매출 기여가 함께 제시되는지 확인해요.
- 3
AI 지출 강도 지표를 따라가요
Ramp AI Index는 매달 도입률과 1인당 지출, 토큰 가격을 갱신해요. 도입률보다 중앙값 기업의 1인당 지출이 늘어나는지가 '확산'을 보여주는 신호에 가까워요.
- 4
시장 반응과 논쟁 흐름을 모아 봐요
AI 투자 회수 논쟁은 빅테크 실적, 데이터센터 투자 뉴스와 함께 움직여요. 더따리 AI 텔레그램 트렌드에서 어떤 이슈가 반복해서 언급되는지 보고, 원문 데이터로 다시 확인해요.

정리하면, 2026년 10월 현재 AI 투자 효과는 기술 기업의 실적과 일부 고강도 사용 기업에서는 보이지만, 나머지 대기업의 매출·이익률과 총요소생산성 통계에서는 아직 분명하지 않아요. 동시에 미국 노동생산성과 기업 이익은 견조해 'AI가 실패했다'고 단정할 근거도 없어요. 논쟁의 답은 S&P 493이 싸지는 AI를 실제 마진 개선으로 바꾸는지에 달려 있고, 그 증거는 다음 분기 실적과 생산성 발표에서 쌓일 거예요.
자주 묻는 질문
S&P 493이란 무엇인가요?
미국 노동생산성이 오르고 있다면 AI 효과가 이미 나타난 것 아닌가요?
AI 도입률이 50%를 넘었는데 왜 효과가 안 보인다고 하나요?
이 분석이 AI 버블을 뜻하나요?
출처·참고 자료
- 1